成长退潮时,电力为什么成了“防御资产”的正确答案?布局电力ETF景顺(159158)比押个股更稳



 收藏
 举报
当科技成长股的估值开始回落,市场最常见的动作是慌不择路地找“安全”。但安全并不等于买跌得多,也不等于单纯买高股息;真正的防御,是需求不消失、现金流可预期、政策方向不逆转、行业格局还在改善。
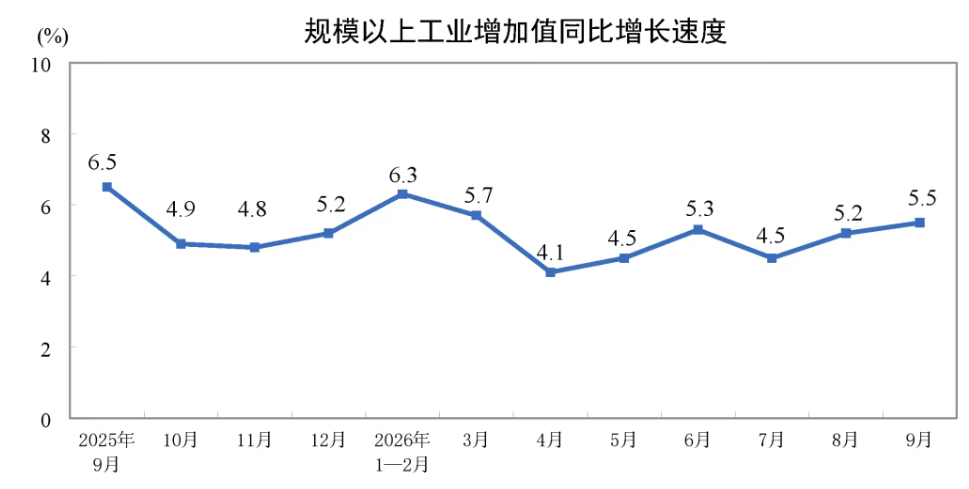
国家统计局9月数据给了一个微妙信号:规模以上工业增加值同比增长5.5%,增速比上月加快0.3个百分点,是4月以来最高;前三季度累计增长5.3%。(数据来源:国家统计局 截至:2026.09)
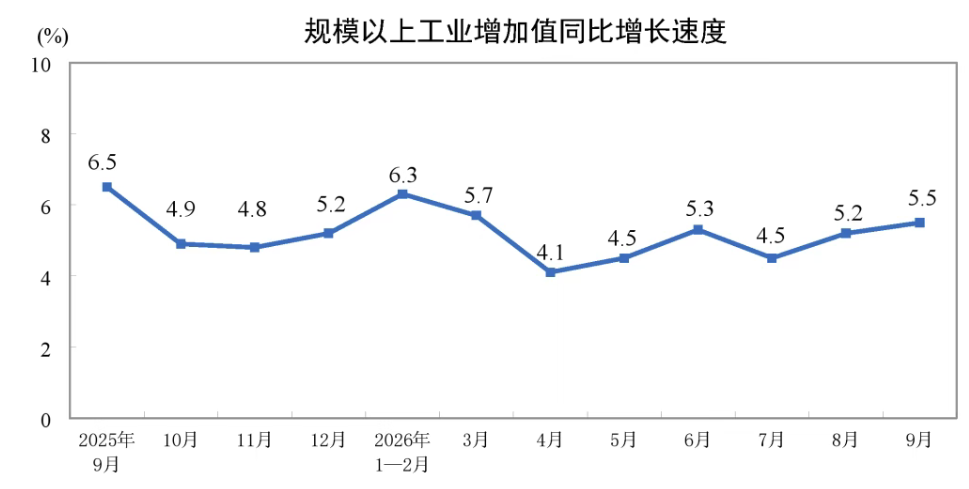
数据来源:国家统计局 截至:2026.09
分门类看,采矿业增加值同比增长1.3%,较8月加快2.7个百分点;电力、热力、燃气及水生产和供应业增长5.6%,较8月加快0.7个百分点。工业在修复,公用事业在提速,防御资产里最“无聊”的电力,反而站到了聚光灯下。(数据来源:国家统计局 截至:2026.09)
防御不是躲进低估值,而是买“确定性仍在改善”
节后市场高低切换,科技回调,资金重新寻找能落地的业绩与现金流。银行、煤炭、电力等红利与公用事业方向获得避险资金增配,但电力与纯粹高股息逻辑略有不同:它既有类债属性,又有电价机制、绿电消纳、容量电价、AI用电需求带来的边际改善。资料里给出的三条驱动很清楚。
第一是防御属性。市场风险偏好下降时,资金先卖远期叙事,再买当期现金流。电力运营资产的收入来自用电量、电价与装机结构,需求刚性较强;龙头多为央企国企,信用、资源、调度与融资能力都更强。它不是没有波动,而是盈利下修的弹性通常小于高估值成长。
第二是政策与产业预期。“十五五”低碳考核预期下,绿色电力支持政策有望加码;能源价格高企强化电价底部共识;算力、电气化、数据中心负荷增长,又让电力从传统公用事业升级为新型能源基础设施。绿电交易电量264亿千瓦时、同比增长7.7%,说明绿色电力不是只停留在装机故事,而正在进入交易与消纳环节。
第三是基本面边际改善。机构观点认为,随着供需格局收紧和电价修复逐步兑现,2027年电力行业盈利有望迎来拐点。四季度看,迎峰度冬电力需求、电价市场化改革进展、绿电消纳改善节奏,是核心跟踪变量。换句话说,电力不是只“抗跌”,它还有从“公用事业”向“算电协同底座”重估的可能。
什么时候电力最强:不是大盘暴跌时,而是“利率下+需求稳+电价修复”共振时
电力板块常被简单归为防御,但真正拉开收益差的,是三个条件共振。第一,利率中枢下行,类债资产贴现率改善,高股息、稳定现金流估值抬升。第二,用电需求不弱,工业修复、迎峰度冬、算力负荷共同支撑电量。第三,电价预期修复,市场化交易、容量补偿、辅助服务、绿电溢价逐步改变“发电只赚电量钱”的旧模型。
当前市场中恰好能看到这三条线索。9月工业增速回升,说明电量需求底盘不弱;电力热力燃气水行业增速较8月加快,说明公用事业部门并未拖后腿;绿电交易电量增长7.7%,说明绿色电力消纳在改善;机构对2027年盈利拐点的判断,则把短期防御和中期修复连接起来。需要提醒的是,电价仍受政策与煤价、来水、利用小时影响,火电盈利对煤价敏感,水电受来水丰枯影响,新能源运营商还面临消纳、补贴回款与资本开支压力。
表:电力板块收益差的三条件共振
| 共振条件 | 核心机制 | 当前市场线索 |
| 利率中枢下行 | 类债资产贴现率改善,高股息、稳定现金流估值抬升 | 成长估值回落,资金高低切换,银行、煤炭、电力等红利与公用事业获避险增配 |
| 用电需求不弱 | 工业修复、迎峰度冬、算力负荷共同支撑电量 | 9月规模以上工业增加值同比+5.5%,为4月以来最高;电力、热力、燃气及水生产和供应业较8月加快0.7pct |
| 电价预期修复 | 市场化交易、容量补偿、辅助服务、绿电溢价改变“只赚电量钱”的旧模型 | 能源价格高企强化电价底部共识;绿电交易电量264亿千瓦时、同比+7.7%,行业盈利有望迎拐点 |
数据来源:Wind 国家统计局 截至:2026.09
用指数表达比押个股更稳:中证全指电力公用事业指数(H30199.CSI)胜在“全电源、龙头化、规则清晰”
普通投资者问“电力主题基金怎么选”,第一步不是找名字最热的基金,而是先确认指数是否表达你想要的暴露。若目标是“红利防御+绿色转型+盈利修复”的交集,中证全指电力公用事业指数(H30199.CSI)是更贴切的标的之一。
指数采用调整后自由流通市值加权,单个样本权重上限不超过10%,样本每半年调整一次,实施时间为每年6月和12月第二个星期五的下一交易日。
这个编制方式有三个优势。其一,行业纯度高:不是泛电力设备、泛新能源制造,而是更聚焦电力运营端,火电、水电、核电、风电、光伏发电和电网资产都在同一个框架内。其二,权重有约束:单只上限10%,避免某一龙头过度绑架指数;同时自由流通市值加权又让大市值运营商的稳定性成为底色。其三,调样节奏清晰:半年调整,跟随行业归属、退市、并购分拆等事件更新样本,减少“旧名单长期不变”的失真。
该指数从中证全指样本股中选取属于电力公用事业行业的上市公司组成,覆盖火电、水电、核电、新能源发电及综合电力服务等核心产业链,成分股多为各细分领域的龙头央企与地方国企。指数全面覆盖火电、水电、风电、核电等全电力产业链核心企业。
从基本面角度,当下电力行业基本面或逐步改善。需求端,算力扩张叠加制造业复苏,用电增速持续高于GDP增速;价格端,电力市场化改革深化,容量电价、辅助服务市场等机制逐步完善,电力企业的盈利稳定性显著提升。对于普通投资者而言,无需深入研究各家电厂的煤价长协比例、区域电价政策等复杂变量,通过一只指数即可实现对电力板块的整体配置。
更重要的是,大型电力企业普遍具备较强的分红能力——水电企业进入成熟运营期,资本开支高峰已过,自由现金流充沛;火电企业在煤价中枢下移与容量电价机制下,整体盈利或有修复迹象。这使得电力指数在具备成长属性的同时,也保留了可观的红利特征。
指数于2013年发布,以2004年12月31日为基日,基点1000点。该指数成分股高度集中于公用事业板块,电力行业权重占比100%(申万二级),是一只较为纯粹反映电力运营龙头整体表现的指数。(数据来源:Wind 截至:2026.06.08 注:行业为申万二级行业)
从市值风格看,指数偏向大市值企业,59只成分股平均总市值超3.2万亿元,其中市值超千亿的有9只个股,小市值公司(100亿)仅8.47%,龙头特征显著。(数据来源:Wind 截至:2026.08.16)
从需求端看2025年,我国全社会用电量增长主力已从钢铁、水泥等传统高载能行业,切换为算力、芯片、充换电等新兴产业。其中,算力中心总用电量达1700亿千瓦时,占全社会用电量的1.6%;八大算力枢纽用电近3年平均增速约为39.5%,远高于全社会用电量平均增速。(数据来源:国家电网 截至2025.12.31)
产品方面,电力ETF景顺(159158)紧密跟踪中证全指电力公用事业指数,与覆盖电力设备、电网设备等中游制造环节的泛电力主题产品不同,该基金100%聚焦于电力及公用事业运营企业,成份股涵盖火电、水电、核电、风电及光伏运营商,不涉及设备制造与工程环节。这种"纯运营端"定位使产品属性更贴近高股息、低波动的公用事业特征,而非高弹性、高波动的制造业特征。
作为国内较早布局ETF领域的公募机构之一,景顺长城基金管理有限公司在指数产品设计与运作方面积累了丰富经验。公司旗下ETF产品线覆盖宽基、行业、跨境及Smart Beta等多个维度。
基金经理龚丽丽女士2022年3月加入景顺长城基金管理有限公司,具有15年证券、基金行业从业经验,9.17年投资经验,现任景顺长城多只ETF及联接基金的基金经理,在指数跟踪、成分股调整及流动性管理方面具备成熟的方法论。专业的投研团队为电力ETF景顺(159158)的日常运作提供了坚实的后台支持。(数据来源:Wind/景顺长城基金 截至:2026.6.30)
常见FAQ解答
Q1:为什么说电力板块当前重回资金视野?
近20日申万一级行业中,银行与煤炭等公用事业板块主力持续流入。电力公用事业指数股息率约2.83%,分位点处于80.9%的历史分位置,当前股息率反映出公用事业板块作为典型的防御性资产,在当前市场环境下具备较强的现金流与股东回报能力。叠加迎峰度夏用电高峰、容量电价改革落地及“算电协同”战略推进,板块在具备防御底仓属性的同时,亦存在成长弹性的释放空间。(数据来源:Wind 截至:2026.08.17)
Q2:电力ETF景顺(159158)有哪些值得关注的产品特点?
产品成立于2026年1月16日,管理费0.50%、托管费0.10%,综合费率0.60%处于行业主流水平。采用完全复制法跟踪,力争日均跟踪偏离度绝对值不超过0.2%。(数据来源:Wind/深交所 截至:2026.06.08)
Q3:跟踪的是什么指数?
跟踪中证全指电力公用事业指数(H30199.CSI),从A股电力及公用事业领域选取标的,电力行业权重达100%,覆盖火电、水电、核电、风电及光伏运营商。前十大权重股合计占比约50.04%,聚焦长江电力、中国核电、三峡能源等个股,是反映电力运营核心资产整体表现的代表性指数。(数据来源:Wind 截至:2026.08.16 注:行业为申万二级行业)
Q4:与其他电力主题产品有哪些差异?
相比覆盖电力设备、电网设备等中游制造环节的泛电力产品,电力ETF景顺100%聚焦发电运营端,收入结构具备公用事业行业典型的稳定现金流与可预测性特征。相比主动管理型基金,ETF费率更低、持仓透明、交易灵活。
Q5:ETF比个股有哪些优势?
电力板块虽属防御性行业,但煤价波动、来水丰枯、政策调整等仍会对单一企业盈利造成显著影响。ETF通过指数化投资一篮子覆盖水电、核电、火电及新能源运营商,分散单一公司的经营风险。无需深入研究个股基本面,即可参与电力板块价值重估,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证全指电力公用事业交易型开放式指数证券投资基金晨星风险评级:中,适合激进型、积极型、稳健型投资者。
4、关于基金销售费用的说明: 景顺长城中证全指电力公用事业交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96