一份出口目录,为何砸错了创新药?借道港股创新药ETF景顺(513780)平滑创新药高波动



 收藏
 举报
10月16日,商务部、科技部发布2026年第48号公告,就修订《中国禁止出口限制出口技术目录》(以下简称《目录》)公开征求意见,增列部分人工智能、生物医药、光伏技术,并对相关技术实施出口前登记的临时管理措施。
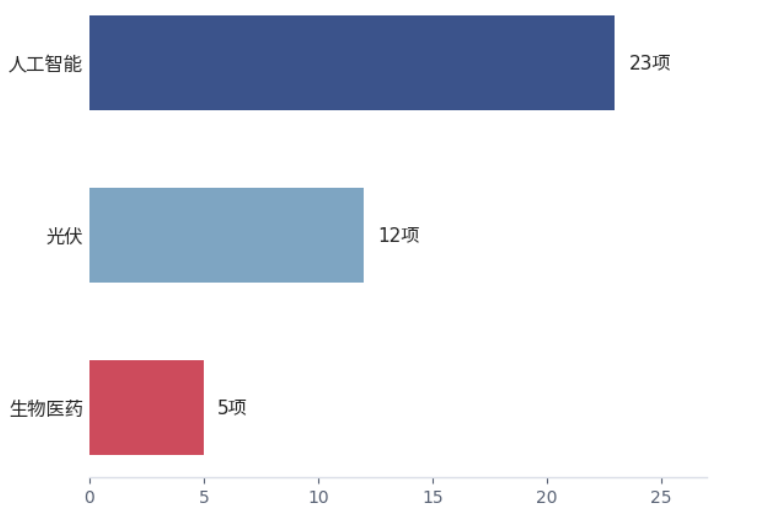
由于生物医药被列入其中,于是“BD收紧”“CXO受限”“出海逻辑被破坏”的解读迅速扩散。把文件真正拆开看,人工智能23项、光伏12项、生物医药5项;拟禁止出口14项、拟限制出口26项。生物医药不是这轮目录的主角,而是三类技术里分量最轻的一块。
先拆结构:生物医药只是40项里的5项
这份征求意见稿涉及三个领域共40项技术:人工智能23项、光伏12项、生物医药5项。按管控方式分,拟禁止出口14项、拟限制出口26项。最容易被忽略的是比例:生物医药只占12.5%,人工智能占57.5%,光伏占30%。换句话说,市场把最大的一块情绪砸向了最小的一块名单。
图:《中国禁止出口限制出口技术目录》技术目录结构与管控方式拆分
数据来源:公开资料整理 截至:2026.10.19
这并不意味着政策不重要,而意味着政策意图不能靠标题阅读。出口管制从来不是为了阻断正常产业循环,而是为了管住极少数可能改变竞争格局的能力外流。
生物医药之所以敏感,是因为它同时叠加了国家安全、公共卫生、数据样本、底层平台与全球产业链分工。但敏感不等于全面收紧;真正要看的是“禁什么、限什么、放行什么”。从项数结构和管控方式看,这更像一次精准列清单,而不是广谱设墙。
三个限定词,决定边界在哪里
这份文件最有价值的地方,不在名单长度,而在限定词足够清楚。
第一个限定词是“所有权的对外转让”。原文口径明确:仅禁止所有权的对外转让;对外授权许可、利用相关技术工艺提供外包研发和生产服务等不对外转让所有权的情形,不属于管理范围。
第二个限定词是“技术工艺平台”。它指的是长期研发积累形成的、可复用、能支撑开发多款药物的成套底层共性技术;用于单一药物品种的开发技术工艺不在此范围。
第三个限定词是“全新靶点”。指全球范围内从未通过专利、文献、公共数据库、行业资料、学术会议等公开披露过的药物靶点。
三个限定词叠在一起,边界就清楚了:不对外转让所有权,可以做授权;不是成套底层平台,单一品种技术不在核心范围;不是从未公开披露的靶点,成熟资产不在高压区。市场周五卖出的,是“边界外扩”的恐惧;文件给出的,却是“边界收窄”的文本。
真正该盯的是订单、融资和BD兑现
产业基本盘并没有因为一份征求意见稿逆转。申万宏源研究认为,创新药及其产业链2026年三季度业绩表现有望超预期;CXO板块的业绩增长,主要来自全球创新药行业景气度持续向好、行业新签订单呈现良好增长,以及国内外医药投融资景气度持续上行;随着国产新药陆续进入海外商业化阶段,国内创新药行业将进入海外商业化集中收获期。
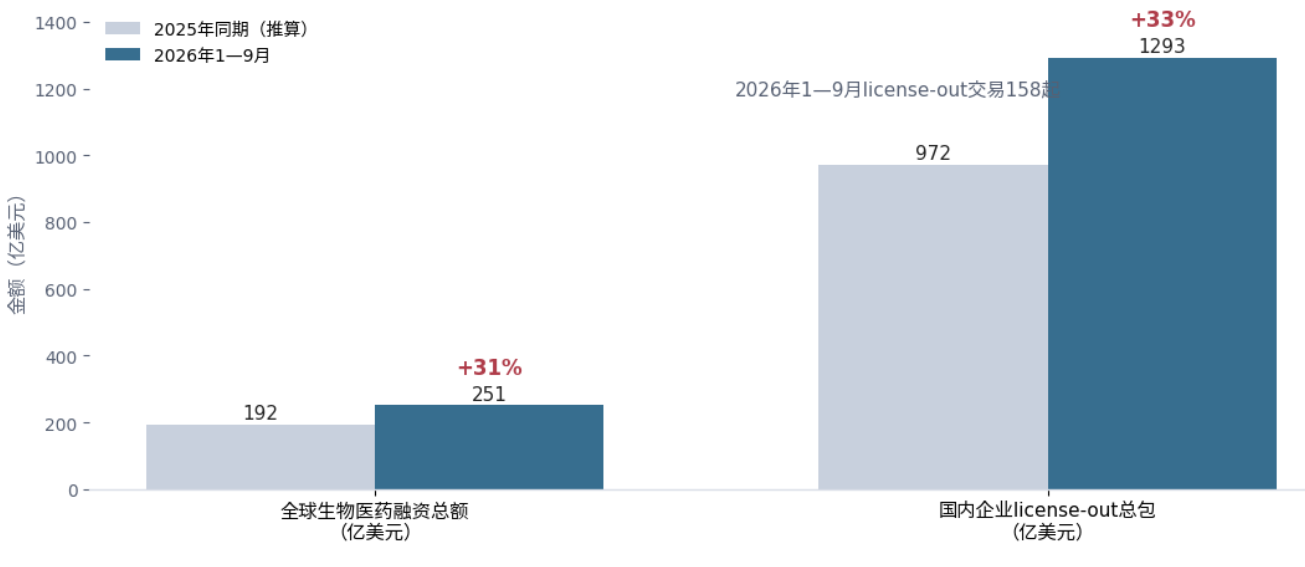
数据端也在强化这个判断。2026年1—9月,全球生物医药融资总额累计达251亿美元,同比增长31%;国内企业完成的license-out医药交易达158起,可统计总包共计1293亿美元,同比增长33%。
若按同比增速倒推,2025年同期全球融资约为192亿美元,国产license-out总包约为972亿美元。也就是说,2026年前三季度不是低基数上的小反弹,而是在更高水位上继续抬升;BD总包增速还略高于融资增速,说明中国创新药资产的全球定价权、交易成熟度和药企谈判能力都在增强。
图:全球生物医药融资与国产创新药license-out总包
数据来源:医药魔方 截至:2026.09
这对二级市场的含义要分两层。短期看,药明康德这类高关注资产盘中触及跌停,本质是拥挤交易对政策尾部风险的过度折价。创新药与CXO前期积累较大涨幅后,任何“安全边界”信号都会被短线资金放大。
中期看,决定板块盈利的不是传闻,而是三条链:海外biotech融资能否持续转化为研发开支;MNC和biotech外包需求能否继续流向中国CXO;国产新药能否从一次性首付款走向里程碑兑现、海外商业化分成和更长线销售半径。
短期盘面扰动仍在,借道中证港股通创新药指数(931250.CSI)更稳妥
尽管中期主线未变,但是短期盘面仍会被误读和拥挤交易反复扰动,因此接到指数往往能更加从容的平滑风险。因此中证港股通创新药(931250.CSI)的表现值得期待,而在它把港股创新药产业链里最有流动性、最有产业地位的一批公司打包,并用规则控制单一故事的风险。
在行业主要指数纷纷剔除CXO的背景下保留了药明生物、药明康德等龙头外包服务企业,使投资者既能捕捉创新药企业的爆发弹性,又能通过订单驱动、业绩确定性更强的CXO环节平滑波动、增强抗跌性。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO全链条在指数中均有布局。
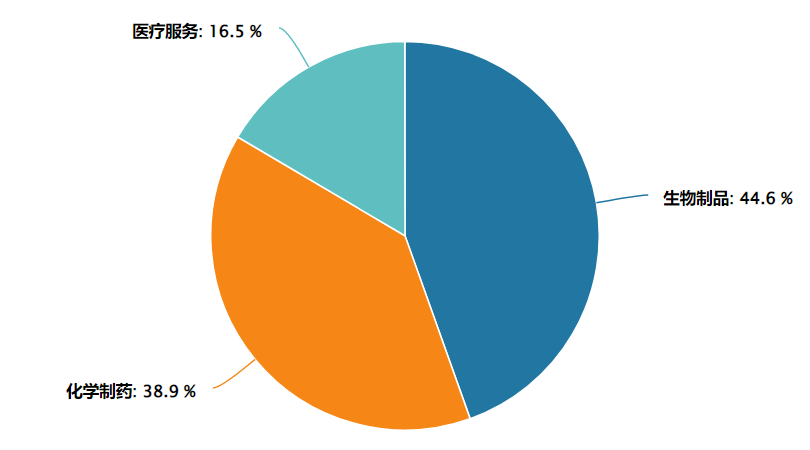
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
产品方面港股创新药ETF景顺(513780)是场内布局中证港股通创新药指数的代表性标的。作为跨境ETF,基金支持日内T+0回转交易,投资者可当日买卖、灵活应对港股盘面变化;无需港股通权限、不受50万元资产门槛限制,普通A股账户即可交易,实质上降低了参与港股创新药投资的通道成本。
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2026H1)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96