【10.22 ETF综述】AI烧钱故事遭重估,恒生科技崩跌5%,小盘双星放量吸筹!



 收藏
 举报
10月22日,A股三大指数放量下挫,上证指数跌1.48%收报3658.03点,深证成指跌2.96%报11357.32点,创业板指跌4.37%,科创50跌2.78%报1305.87点;沪深两市成交额15287亿元,较前一交易日放量约994亿元,全市场535只个股上涨、4999只下跌,跌停55只。风格上大盘价值明显抗跌,沪深300跌1.84%,而中证2000跌3.37%、中证1000跌2.98%,小盘成长成为补跌重灾区。港股同步重挫,恒生指数跌3.03%收报22934.68点,创7月以来新低;恒生科技指数跌5.03%收报3793.93点,创2024年9月以来新低;国企指数跌3.2%报7689.19点。
AI算力与半导体联手杀跌,资本开支回报疑虑发酵。
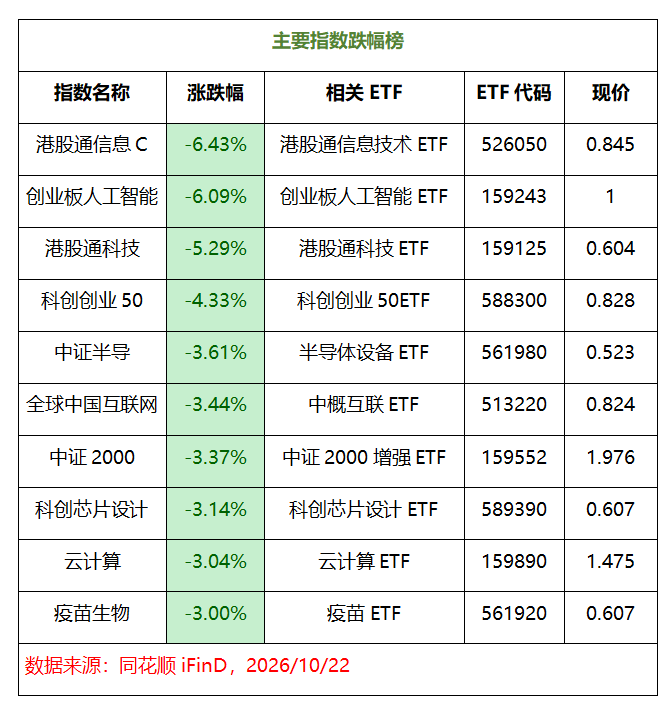
创业板人工智能(相关ETF:159243)跌6.09%领跌,科创创业50(相关ETF:588300)跌4.33%,半导体设备(相关ETF:561980)跌3.61%,云计算(相关ETF:159890)跌3.04%,科创芯片设计(相关ETF:589390)跌3.14%,软件指数(相关ETF:159899)跌2.41%。隔夜美股财报集中点燃疑虑:Meta业绩超出预期,却计提近百亿美元法律费用并上调今年资本开支计划;特斯拉将2026年资本开支目标下调约两成至200亿美元;设备厂商Lam Research营收同比大增54%创纪录,但盈利指引不及预期,盘后大跌。市场担忧头部厂商增长放缓、回报难以覆盖大规模投入,中金估算美国AI七巨头资本开支同比增速将由2026年的约90%降至2027年的36%。A股方面,光模块权重新易盛跌超10%、中际旭创跌超7%,CPO与光通信概念领跌;公募三季报显示部分科技基金已在三季度减仓光模块。创业板权重宁德时代三季报增收不增利——单季收入同比增长约59%、归母净利润增长约15%——继昨日大跌12%后今日再跌超3%,成为创业板破位的主要拖累。中证1000(相关ETF:159680)跌2.98%、中证2000(相关ETF:159552)跌3.37%,小盘成长补跌放大市场整体跌幅;疫苗生物(相关ETF:561920)跌3.00%,医药方向同步走弱。
港股科技无差别抛售,恒生科技创近两年新低。
港股通信息技术(相关ETF:526050)跌6.43%、港股通科技(相关ETF:159125)跌5.29%领跌,全球中国互联网(相关ETF:513220)跌3.44%,港股红利低波(相关ETF:520550)亦跌2.47%。市场流传内地投资者“卖股交税”传闻,触发恐慌性无差别抛售;南向资金10月21日净卖出港股超44亿港元,其中科网股流出占一半以上,腾讯单日遭净卖出17.06亿港元居首;隔夜纳斯达克中国金龙指数收跌2.35%。大型科网股普遍重挫,阿里巴巴跌超6%跌破100港元关口,京东、快手跌超4%,小米跌3.7%,腾讯跌近3%;存储半导体、光通信、PCB概念股跌幅明显,长飞光纤光缆跌近12%,壁仞科技、华虹宏力、澜起科技纷纷下挫。机构人士指出,美国通胀数据推高加息预期,美债收益率上行压制成长股估值,互联网平台AI资本开支加大短期压制利润率与现金流,市场对回报周期存在疑虑;当前恒生科技指数结构偏重传统互联网与电商,AI硬件权重有限。
黄金有色与能源同步走弱,油价站上110美元。
有色矿业(相关ETF:159690)跌2.90%,石油(相关ETF:159197)跌2.05%。现货黄金失守4090美元,黄金股领衔有色金属股走低,紫金黄金国际跌超7%;油价升至110美元上方,霍尔木兹海峡多艘油轮受损,但金、银、有色并未受益于避险,而是随全球仓位收缩同步回落。中信期货认为,短线黄金维持震荡,美元及美债收益率小幅回落边际缓解黄金调整压力,但能源通胀风险及市场对美欧日进一步加息预期押注尚未明显消退。
银行价值与红利相对抗跌,防御风格占优。
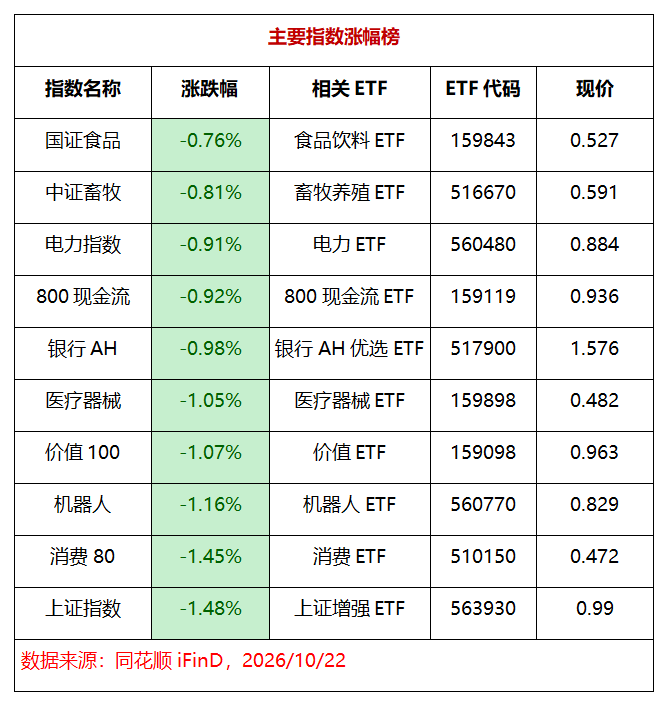
在普跌格局中,国证食品(相关ETF:159843)仅跌0.76%,中证畜牧(相关ETF:516670)跌0.81%,电力指数(相关ETF:560480)跌0.91%,800现金流(相关ETF:159119)跌0.92%,银行AH(相关ETF:517900)跌0.98%,价值100(相关ETF:159098)跌1.07%,机器人(相关ETF:560770)跌1.16%,为全池最抗跌方向;医疗器械(相关ETF:159898)跌1.05%,消费80(相关ETF:510150)跌1.45%,上证指数(相关ETF:563930)跌1.48%,同步展现大盘价值的相对韧性。午后银行板块局部回暖,工商银行涨超2%创历史新高,A+H总市值约2.86万亿元,建设银行涨超1.5%,农业银行、兴业银行跟涨;电机与人形机器人概念逆势活跃,大业股份五连板,鸣志电器、大洋电机涨停。三季度末全国能繁母猪存栏同比下降10%,产能收缩基本确认,支撑畜牧板块周期上行预期。
资金面:中小盘增强与创业板AI获逆势净申购。
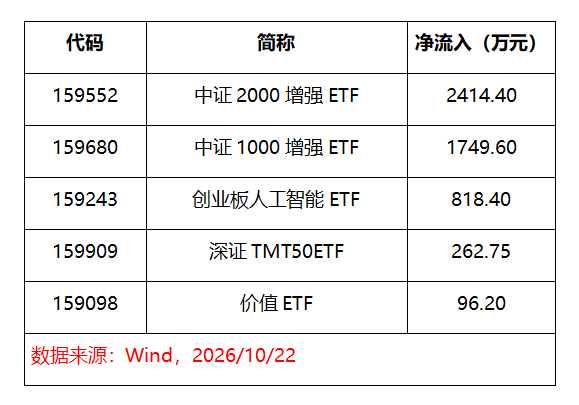
全市场普跌背景下,主要ETF场内申赎延续结构性流入。中证2000增强(159552)净申购2414万元居首,中证1000增强(159680)净申购1750万元紧随,创业板人工智能(159243)净申购818万元,深证TMT50净申购263万元,价值100(159098)净申购96万元。指数增强与小盘工具合计净流入超4200万元,显示部分资金在普跌中借道宽基增强布局中小盘的超跌反弹;创业板人工智能与TMT方向同步获净申购,则反映仍有资金选择在科技急跌中分批承接。净申购集中于当日跌幅居前或中小盘方向,防御类产品当日未见明显申购,资金行为整体偏左侧布局而非追涨。
机构怎么看?
华鑫证券认为,A股微观筹码出清的负反馈已渐入尾声,叠加ETF持续放量、产业资本回购提速、三季报预喜率走高等托底信号,指数进一步调整的空间已非常有限,等待中观产业与微观资金回补后的止跌反弹机会。光大证券指出,市场连续多日成交维持在1.5万亿以下,存量博弈格局未改变,三季报窗口下资金偏好从远期叙事定价向当期景气与事件定价加速切换,热点将呈现绩优股板块好于题材概念的特征。中金公司估算,美国AI七巨头资本开支同比增速将由2026年的约90%降至2027年的36%,投资回报的不确定性加剧AI资产波动,后续验证点在于头部云厂商四季度的资本开支指引与AI应用变现节奏。
后市方向思考
短期看,市场仍处于AI定价逻辑重估与三季报验证叠加的阶段。AI算力(相关ETF:159890、159243)连续急跌后估值与筹码压力明显释放,但海外资本开支增速放缓的预期尚未证伪,宜等待头部云厂商四季度资本开支指引与光模块公司订单数据,反弹或更偏交易性而非趋势性;半导体(相关ETF:561980、589390)可跟踪国产替代与业绩验证,急跌中避免追高。港股科技(相关ETF:159125、526050、513220)创阶段新低后情绪处于冰点,美债利率与AI盈利兑现两个核心变量解除前更可能震荡筑底,可关注现金流扎实的龙头分批布局机会,不宜猜测底部。黄金有色(相关ETF:159690)短线受油价与加息预期扰动,但央行购金与长期财政信用风险仍提供支撑,调整中可左侧观察。防御端,银行与红利(相关ETF:517900、515080、520550)在普跌中相对抗跌,工商银行创新高显示低估值高股息逻辑仍在,回调中仍具组合稳定价值;机器人(相关ETF:560770)受特斯拉Optimus量产与电机板块活跃带动,可在产业节点附近跟踪。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96