市场波动加剧,均衡策略如何主动进化?



 收藏
 举报
今年的A股市场,让大多数投资者重新认识到了均衡配置的重要性。上半年,AI、半导体等科技成长板块强势领涨,但进入下半年,科技出现分化,医药、消费、传统能源等板块相继活跃。市场风格切换之快,让人直呼"跟不上节奏"。
正是在这种背景下,均衡配置成为普通人应对市场风格快速切换的一种思路。它不追求单押某一方向,而是通过在不同风格、不同行业之间的合理配置,力求在多元机会中寻求相对均衡的收益来源。
而当我们把"均衡"的理念,与主动管理的选股能力、ETF的工具属性结合在一起,一只值得关注的产品应运而生——汇添富均衡策略智选主动管理ETF(场内简称:均衡智选主动ETF汇添富;认购代码:581013,交易代码:581010)10月23日起,正式发售。
为什么说均衡策略
更适合多数投资者?
在A股市场,很少有哪个行业能够长期占据绝对优势,行业的轮动和分化并非偶然现象。
以2024年为例,申万一级行业中,银行全年上涨34.4%,医药生物下跌14.3%,表现最好与最差行业之间的收益差为48.7个百分点。到了2025年,有色金属全年上涨94.7%,食品饮料下跌9.7%,收益差超过100个百分点。2026年,行业之间的分化进一步扩大,其中2026年上半年电子上涨86.3%,商贸零售却下跌29.4%,收益差达到115.7个百分点;2026年三季度,电子下跌32.6%、煤炭上涨19.3%,季度收益差就高达51.9个百分点。(数据来源:Wind,截至2026/9/30,指数历史表现不预示未来)
市场时有大放异彩的行业,但普通投资者很难持续准确预判哪一个行业会成为下一个赢家,这正是均衡策略适配大多数投资者的底层原因。
降低短期焦虑。
在风格快速轮动、单一行业波动加剧的环境里,集中押注少数赛道,意味着组合对某一类风格的暴露过高,一旦风向逆转,组合回撤往往也会随之放大。均衡策略通过分散不同风格与行业的收益机会,降低组合对单一方向的依赖。这样做的意义,并不是让投资者从此告别波动,而是避免组合的表现过度取决于某一个行业、某一种风格的短期表现。
化解择时难题。
行业兴盛有周期,热门赛道会降温,冷门板块也可能反转,而拐点的到来往往与市场共识不一致。投资中真正的困难在于:即使判断对了长期方向,也未必能够准确判断什么时候买卖。均衡策略的价值正在于此,它通过在不同风格和行业之间分散配置,并根据市场变化调整组合暴露,大大降低对择时判断的依赖。从长期视角来看,均衡的意义还在于提高投资组合的“可持续性”。
需要说明的是,真正的均衡策略并不是把组合平均分散到不同的行业,因为不同行业本身就存在差异,行业景气度、盈利能力、产业趋势、市场预期等均不同,即使放在同一个时间点,也很难说它们拥有相同的价值。均衡配置的核心在于主动平衡不同风格、行业的机会,降低组合对单一方向的依赖,在控制波动的同时捕捉多元机会。
也正因为如此,均衡策略需要“主动管理”,当主动管理遇上ETF这一成熟工具,又形成了一个值得关注的产品形态——以均衡策略为思路的主动管理ETF。
如何做好均衡策略的主动ETF?
主动ETF不以复制某一特定指数为目标,而是由基金经理基于既定投资策略,主动进行选股、配置和组合调整,且主动ETF要求每日披露PCF、持仓完全透明,因此策略需要讲得清楚、算得明白,还需要较低的换手频率,均衡的行业配置策略天然契合这一要求。
那么,对于一只以均衡为核心策略的主动ETF来说,它的“均衡”究竟是怎么实现的?
汇添富均衡策略智选主动管理ETF的思路,是依托市场长期验证有效的成熟投资策略,以均衡的行业等权重策略为基础,叠加量化中短期行业配置策略、基本面中长期行业配置策略,力争实现相对均衡、适度主动的投资效果。
➤ 行业等权为基,搭建均衡底盘。均衡的第一步,是避免组合过度集中于某一个行业。汇添富均衡策略智选主动管理ETF以中证800成份股为初始池,剔除流动性较差的股票,按中证一级行业分类进行等权配置,并定期进行再平衡。
之所以选择中证800指数成份股作为底层标的,核心在于中证800指数不仅囊括众多大盘龙头,也覆盖中盘成长公司,能够为主动管理提供更加丰富的行业和市值风格选择;同时,相较于更广泛的全市场股票池,其成份股整体具备一定的规模和流动性基础,更适配均衡策略的执行和ETF的日常运作。
➤ 叠加量化策略,把握市场中短期行业动态变化。行业等权解决了“不要把鸡蛋放在一个篮子里”,但均衡并不意味着所有行业配置相同。在行业等权基础上,策略进一步引入量化因子,通过多个维度对行业进行比较和评分,并根据评分结果适度提高相对优势行业的配置权重。同时,通过行业权重上限与分散化约束,将相对基准的波动控制在较低水平。
➤ 叠加基本面分析,把握行业中长期机会。除了量化模型,策略还引入汇添富行业研究团队的基本面分析,对中长期行业景气度进行研究并形成行业综合评分,与定量策略相互补充,进一步优化行业配置。
汇添富主动ETF的这一套均衡策略,脱胎于2013年推出且已稳定运行超过13年的沪深300安中动态策略指数的"规则化Smart Beta"投资策略,并在这一成熟策略基础上做了多方面的升级:一是选股池从沪深300扩展至中证800;二是策略结构上增加了基于基本面研究对行业中长期景气度的判断,使得组合整体更具均衡性;三是个股层面增加流动性和风险个股剔除,用以适配ETF实物申赎的运作机制。
要把这样一只均衡策略主动管理ETF真正做好,对基金管理人的主动投研能力、量化能力以及基金经理的管理经验,都提出了更高要求。
为什么选择汇添富主动ETF?
汇添富基金在主动权益与量化投资领域多年的深耕,双基金经理优势互补的配置,正是这套策略能够有效运转的重要支撑。
主动投研底蕴+量化实力,与主动ETF高度契合
汇添富基金在主动权益投资领域深耕二十余年,始终以深入的基本面分析为立足点,率先构建了覆盖医药、消费、科技、高端制造、周期、宏观策略、成长、价值等多个行业和风格的垂直一体化投研体系,积淀了大量的长期选股框架和深厚的主动投研经验,在行业内素以“选股专家”著称。
此外,早在2015年,汇添富就成立了专业的量化团队,在长期的量化投资实践中,汇添富量化投资形成了完善的流程和方法论,以及稳定的投资风格及特点,并打造了宽基指增、行业指增、行业轮动策略、主动量化选股等全方位量化产品线。
正是主动权益与量化投资的双重积淀,让汇添富的主动管理能力得以在ETF这个更透明、更高效的载体上重新表达。
双基金经理强强联合,投研经验丰富,实战积淀深厚
汇添富均衡策略智选主动管理ETF设置了双基金经理制度,拟任基金经理吴振翔现任汇添富指数与量化投资部副总监,具备20年证券从业经验、16年投资管理经验,拟任基金经理赖中立具有19年证券从业经验、近14年投资管理经验,均历经多轮市场周期检验。
吴振翔管理的汇添富沪深300安中动态策略指数(000368/018947)经历了A股市场不同市场环境和风格变换,始终以均衡的投资理念,实现持续稳定超额的投资效果:2019至2025连续7个自然年度均跑赢业绩基准,近5年相对沪深300超额收益超过30%。汇添富均衡策略智选主动管理ETF正是以这个经过长期验证并行之有效的行业均衡配置策略为基础来进行投资管理的。
汇添富沪深300安中动态策略指数A
相对业绩基准超额
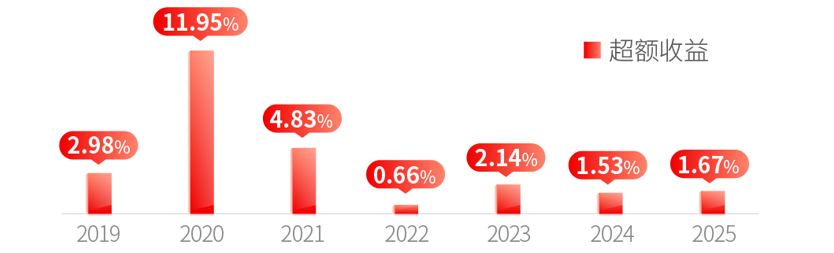
汇添富沪深300安中动态策略指数A
历史走势对比
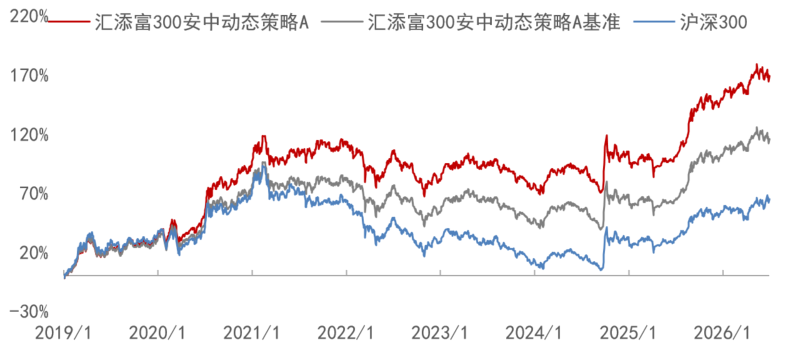
数据来源:基金历年年报及2026年中报、Wind,汇添富沪深300安中动态策略A成立于2013/11/6,当年无可披露业绩;2014-2025各年及2026上半年业绩及基准分别为(%):37.53/39.84、8.48/9.52、-8.39/-7.83、23.44/22.27、-25.44/-25.27、34.26/31.28、46.53/34.58、8.45/3.62、-15.36/-16.02、-1.3/-3.44、13.47/11.94、23.24/21.57、8.04/6.96。以上数据来自各基金各年年报及2026年中报,截至2026/6/30。
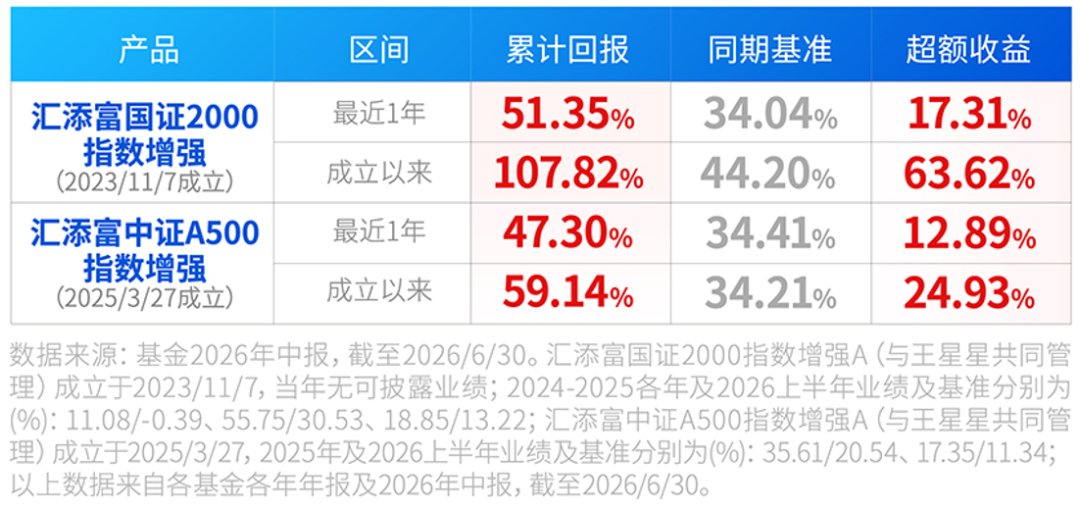
此外,吴振翔在各种市场环境下开始管理的多只不同的宽基指数增强基金,截至2026年6月30日,均取得了亮眼的回报和优秀的超额收益。
丰富的ETF管理经验,保障产品日常高效运作
汇添富基金自成立以来,在ETF领域持续创新,产品线覆盖股票、债券及跨境等被动ETF,截至目前旗下管理了超80只ETF,相关的PCF披露、实时申赎等环节运作经验成熟,可以实现对主动ETF业务的有效管理。此外,汇添富还建立了全流程风险监测与控制体系,为主动ETF的透明化运作提供系统保障。
写在最后:
市场风格轮动仍在继续,行业分化并非短期现象,投资的答案也不会只有一个。与其追逐每一次风格切换,不如采用均衡策略,在分散风险的同时,把握多元行业机会。而汇添富均衡策略智选主动管理ETF(场内简称:均衡智选主动ETF汇添富;认购代码:581013,交易代码:581010),将历经十余年市场验证的成熟的均衡策略进行ETF化再现,有望成为穿越市场波动的优质选择。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96