深V反转,大奇迹日!新易盛宣布回购!创业板指上演深V反转,奥比中光涨超18%,长盈精密涨超13%!消费电子ETF汇添富(159178)指数涨超3%



 收藏
 举报
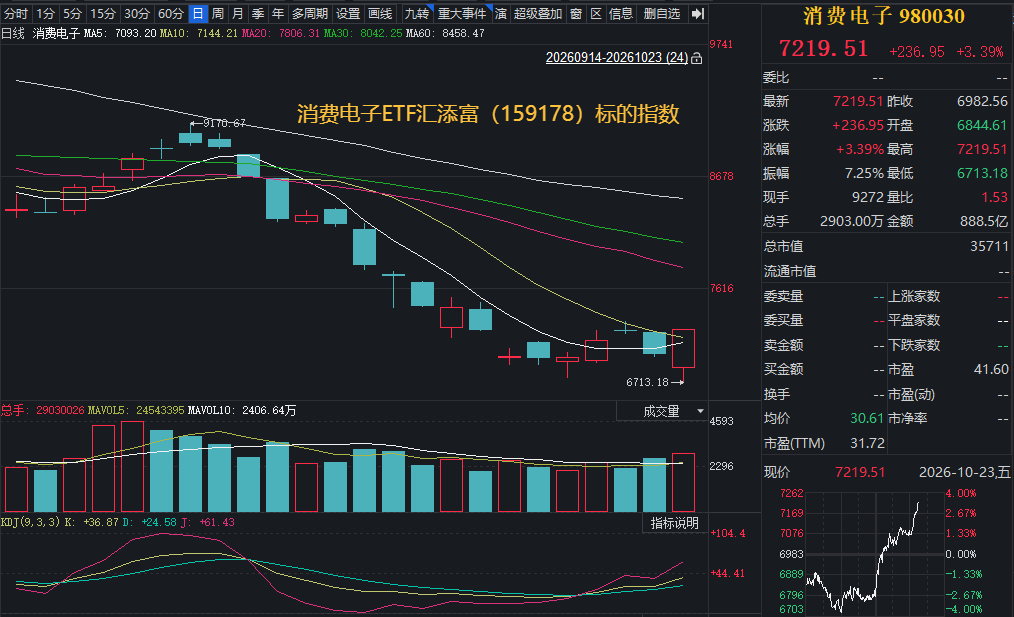
10月23日,A股市场早盘快速下探,创业板指一度跌超3%,午后随着部分权重股及科技龙头企稳反弹,创业板指快速翻红并涨近4%,硬科技板块强势拉升!截至14:15,“存储+PCB+MLCC”含量高的消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数强势涨超3%!
消费电子ETF汇添富(159178) 标的指数成分股多数上涨:奥比中光涨超18%,长盈精密涨超13%,立讯精密涨超6%,兆易创新涨近5%,胜宏科技、佰维存储涨超2%,三环集团、TCL科技涨近2%,京东方A涨近1%,东山精密、长电科技小幅上涨;下跌方面,江丰电子小幅下跌。
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
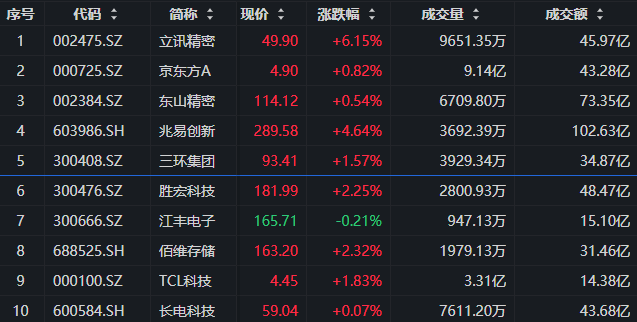
注:成分股仅做展示,不作为个股推介。
消息面上,中际旭创、天孚通信、源杰科技、联讯仪器等光模块产业链核心企业午间密集披露经营公告,确认在手订单充足、生产经营正常,并对未来需求前景给出明确正向指引。
中际旭创公告在手订单饱满 产品价格体系健康;新易盛拟8亿-10亿元回购A股股份;光迅科技:生产交付秩序正常,在手订单储备充足;源杰科技公告披露近期生产经营情况,生产经营、订单交付及产能扩建均正常开展;联讯仪器公告披露近期生产经营情况,生产经营、订单交付及生产扩建等均正常开展。
成分股消息,长电科技披露2026年第三季度报告,前三季度公司实现营业收入309.52亿元,同比增长7.96%;归母净利润16.17亿元,同比增长69.58%;扣非净利润15.61亿元,同比增长99.17%;基本每股收益0.90元。
终端方面,10月23日,苹果首款折叠屏iPhone Duo正式开售,起售价15999元。供应链消息称,苹果已将首12个月出货目标从970万支提高至1400万支,增幅约44%,鸿海及零部件供应商已接获追加订单指示。但实际供货仍受组装、屏幕与转轴生产进度制约,部分市场交货时间已排到明年1月。全球折叠屏出货量预计2026年增长25.7%,2027年增幅进一步扩大至59.1%。
存储方面,10月23日,美国硬盘制造商西部数据公布2027财年第一季度财报。在数据中心存储需求强劲及产品价格上涨的推动下,公司季度营收同比增长55%至43.81亿美元,调整后每股收益同比大增161%至4.64美元,双双超过华尔街预期。西部数据同时给出了更为乐观的下一季度业绩指引:预计营收最高达到52亿美元,调整后毛利率有望突破60%。这意味着,当前存储行业的需求增长和价格改善仍在持续推动公司盈利能力提升。
过去一周存储芯片股因市场担忧供应过剩和需求疲软而遭遇抛售。英伟达首席执行官黄仁勋周四表示,到2029年出现内存供应过剩的可能性不大。
元件方面, 10月份,三星电机旗下低容量、高容量乃至车载用MLCC的交货期全线延长至52周,较9月大幅攀升约20周,意味着客户现在下单需要等待整整一年才能提货。三星电机MLCC组件事业部上半年产能利用率已达91%,接近满负荷;菲律宾工厂扩产最早也要到2027年以后才能大规模量产。
随着市场对AI热潮的担忧愈发浓烈,全球科技股遭受到不小的抛售压力。摩根大通在最新研报中向客户表示,AI相关个股近期的抛售行情或已接近尾声。
【机构:科技估值进入调整后半程,产业景气仍有韧性】
近期消费电子及科技板块的下跌,首先是宏观利率和风险偏好变化带来的估值调整。华西证券指出,美国10年期国债收益率10月一度升至5.36%,高利率环境提高了成长资产的折现率,对估值较高、前期涨幅较大的科技板块形成明显压制。与此同时,A股本轮调整自7月以来已持续约15周,两市日均成交额由前期接近3.8万亿元的高点降至约1.7万亿元,市场从增量资金推动转入缩量博弈,消费电子等机构持仓较集中的方向因而更容易出现集中回撤。
从交易结构看,本轮下跌还包含筹码出清因素。华创证券认为,基金重仓指数的成交额和换手率均由高位明显下降,机构重仓股绝对收益与相对收益同步走弱,说明前期拥挤交易仍在消化。科技成长板块的估值压缩也已进入后半程:本轮美联储加息以来,TMT板块市盈率下降约14.4%,逐步接近历史上加息后首月平均17.9%的降幅。短期市场仍可能反复,真正的企稳信号应包括成交量不再持续萎缩、机构重仓方向停止补跌以及外部利率压力缓和。
但从基本面看,科技成长逻辑尚未被破坏。华创证券指出,股价急跌并未引发市场盈利预测的系统性下修,9月下旬以来全A的2026年、2027年盈利预期整体仍在上修,其中芯片设计、存储、光模块和PCB等科技硬件方向的业绩上修比例相对领先。这意味着,当前板块调整更多反映估值和交易结构变化,而不是AI硬件需求及产业盈利预期同步转弱。
(来源:华西证券20261019《投资策略周报:A股修复型行情将逐步展开》;华创证券20261018《【策略周报】策略周聚焦:急跌接近尾声》)
【规格升级与供给趋紧共振,PCB与MLCC加速兑现】
消费电子产业链当前更明确的增长线索,来自AI服务器和高速交换机升级对高端电子元器件的需求拉动。与传统消费电子主要依赖终端出货量不同,本轮AI硬件周期的重要特征是单机价值量提升:服务器算力密度提高、传输速率升级以及功耗增加,推动PCB向更高层数、更高阶HDI和高速低损耗材料演进,同时增加高容、高可靠性MLCC的使用需求。
PCB产业的规格升级已经开始向企业收入和利润传导。爱建证券指出,Prismark预测,2026年全球18层以上多层板、HDI和封装基板产值预计分别同比增长79.0%、23.0%和28.8%,明显高于4至6层板3.1%的增速。高速交换机成为重要增量来源,32层及以上PCB收入快速增长,1.6T交换机相关产品已进入批量出货阶段,224Gbps产品也开始小批量供应。随着高端产品占比提升、产能利用率和良率改善,PCB板厂的盈利修复正由新增业务向存量业务扩散。
MLCC同样受益于AI硬件规格提升。国海证券指出,日本、韩国主要厂商正将产能向AI服务器用高端产品倾斜,标准型产品供应则逐步向中国大陆和中国台湾厂商转移。AI服务器对高端MLCC的需求保持旺盛,相关产品供应偏紧、价格韧性较强;国海证券认为,部分AI服务器用高端产品价格涨幅约为10%—20%,供需偏紧状态可能延续至2027—2028年。
(来源:爱建证券20261019《PCB行业2026三季报预告点评:高端产品放量提速,盈利弹性持续释放》;国海证券20261020《电子行业周报:关注强业绩兑现的SoC、PCB、被动件》)
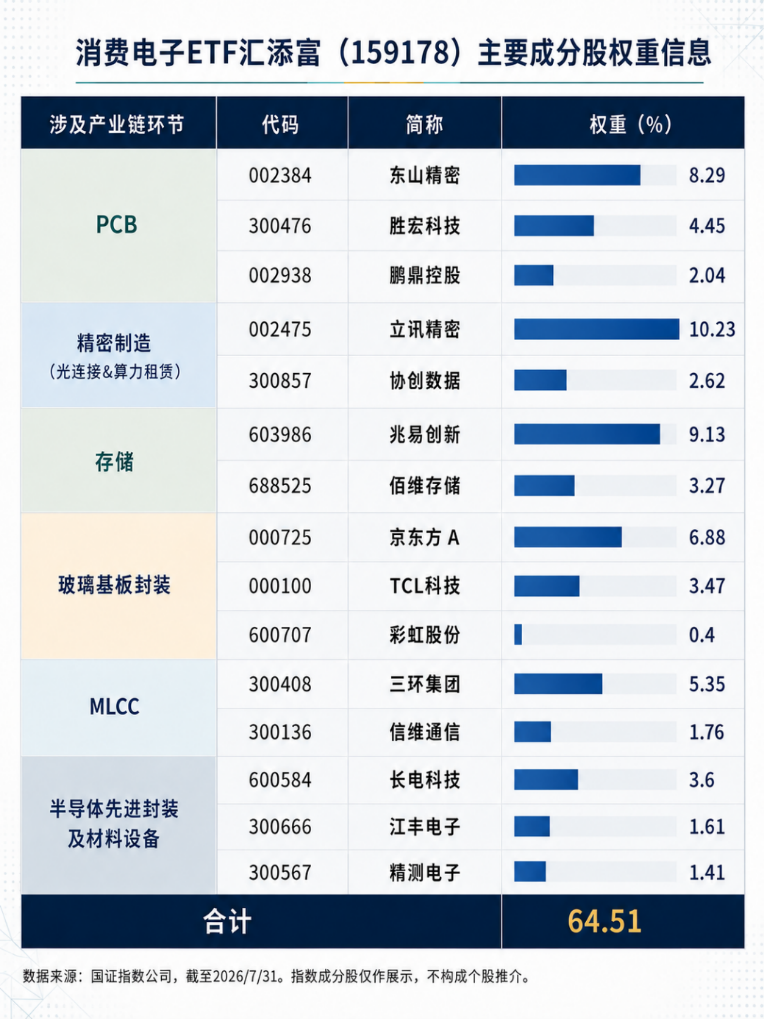
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96