10月原煤站上994元,四季度为什么该看电力?电力ETF景顺(159158)跟踪标的电力指数(H30199.CSI)一篮子配齐全电源



 收藏
 举报
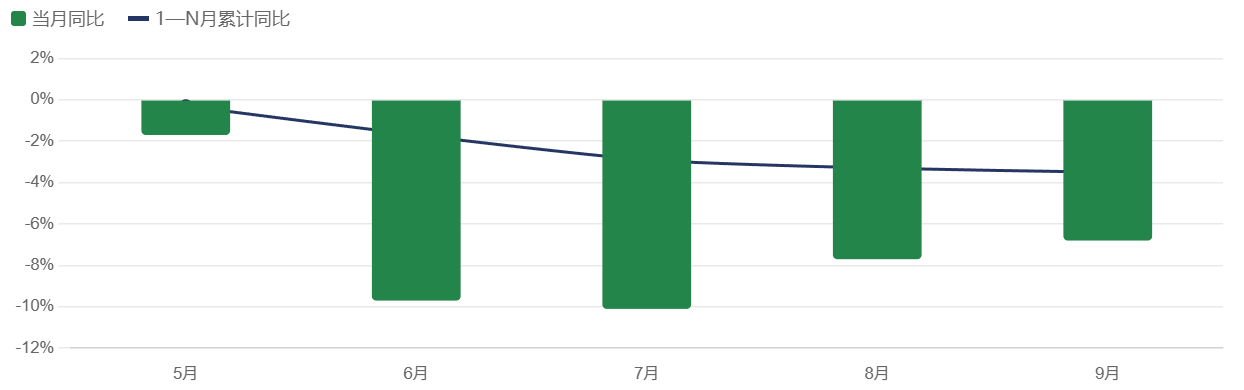
10月19日,国家统计局公布2026年9月能源生产情况:规上工业原煤产量3.9亿吨,同比下降6.8%,降幅比8月收窄0.9个百分点,日均产量1284万吨;1—9月累计34.5亿吨,同比下降3.5%。
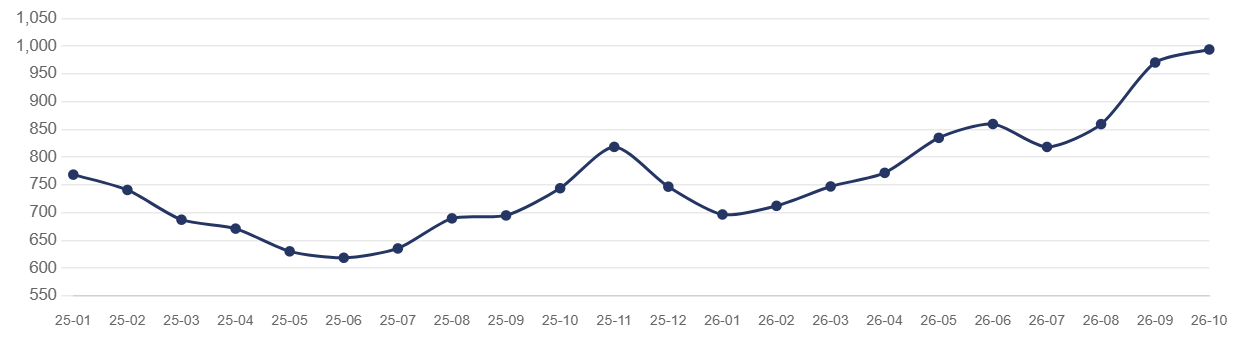
粗看是“边际改善”,但把两条曲线摆在一起,画面完全不同:累计同比从1—2月的-0.3%一路走到9月的-3.5%,连续八个月走弱;同期秦皇岛港Q5500动力煤月均价,从2025年6月的618.7元/吨涨到2026年9月的970.5元/吨,10月站上994元/吨(10月9日998元/吨,同比上涨42.8%)。产量在减,价格在涨,当下是否是布局行业的好时候呢?
原煤“降幅收窄”里的三个细节
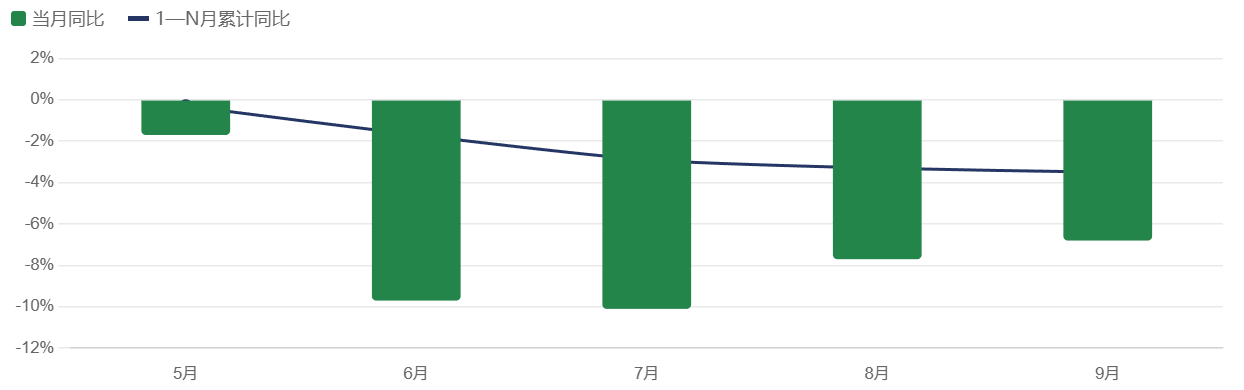
9月这份数据,三个细节比6.8%本身更重要。第一,收窄来自“复产”,不是“增产”。原煤当月同比5月还是-1.7%,6月骤降至-9.7%(当月产量38088.4万吨),7月下探至-10.1%,8月-7.7%,9月-6.8%。
转折点是5月22日山西沁源留神峪煤矿瓦斯爆炸事故:山西全省启动安全排查,截至5月25日已有109座煤矿停产、涉及产能1.22亿吨、影响日均产量约32万吨,国家矿山安监局派出10个督导组赴主产区专项督导。复产要验收,验收要时间,于是6—7月砸出深坑,8—9月逐级爬坡,却始终没有回到零轴以上。
图:原煤产量事故冲击在6—7月见顶,9月仍为负增长
数据来源:国家统计局 数据区间:2026.05-2026.09
第二,累计口径仍在恶化。1—9月累计同比-3.5%,比1—8月的-3.3%又降0.2个百分点,比上半年的-1.7%降了1.8个百分点。单月收窄是修复,累计走弱是趋势。
第三,1284万吨的日均产量比同比更有信息量。在按核定产能组织生产、“严控超能力”的框架下,日均产量的天花板是被制度锁住的,不是被价格打开的。
煤价从618.7元涨到994元,产量没有跟着放出来——这是“供给弹性消失”最直接的证据。展望2026年余下时间,政策延续践行叠加5月底事故余波,下半年供给端收缩大概率延续,难现增长。
图:秦皇岛动力煤价格
数据来源:Wind 截至:2026.10.21
于是出现一个看似矛盾、实则清晰的画面:上游让出了量、拿回了价;中游的电力企业则在电价市场化与电源切换中,把“靠天吃饭”的周期资产,改造成“靠机制吃饭”的公用事业资产。2026年是“反内卷”严控超能力生产完整落地的一年,也是容量电价把“稳定性”变成可计价商品的一年。四季度冬峰将至,这个转换值得提前布局。
夏冬双峰:需求端的长坡与“系统成本”的显性化
需求侧的确定性来自负荷曲线的形状。2026年1—8月全社会用电量71730亿千瓦时,同比增长4.3%;8月单月10332亿千瓦时、同比增长1.7%,全国用电负荷创历史新高15.6亿千瓦,比上年最大负荷高出4969万千瓦。7、8月连续突破万亿千瓦时,全球范围内也是第一次出现。(数据来源:国家统计局 数据区间:2026.05-2026.09)
真正的变化在“双峰”。随着经济发展与居民用电负荷快速增长,夏、冬两季高峰特征日益明显;在北方地区,冬季高峰负荷往往接近甚至超过夏季。这意味着电力资产不是为“平均负荷”建的,而是为“峰值负荷”建的,而后者的高光时刻每年只有几天。极端气候多发又把压力推到台前:9月水电同比下降18.1%,三峡水库10月9日入库流量12600立方米/秒、同比下降30%。
还有一个容易被忽略的口径差:9月全社会用电量同比增长1.2%,规上工业发电量却下降1.2%。一升一降不是数据打架,而是分布式光伏、自发自用等“表外电量”在承接终端需求——统计不到它们,电网却要为它们的波动兜底。电力的价值,正从“发了多少度”转向“能不能在需要的时候稳定地发出来”。
中证全指电力公用事业指数(H30199.CSI):全电源+龙头化+规则清晰
电力板块最大的难点,不是“要不要配”,而是“配哪一种电源”。押火电赌煤价与电价机制,押水电赌来水,押核电赌核准节奏,押绿电赌消纳与补贴——任何单一选择,本质上都是赌一个变量。
中证全指电力公用事业指数(H30199.CSI)提供的是一篮子解法。该指数由中证指数有限公司编制,2013年7月15日发布,以2004年12月31日为基日、1000点为基点,从中证全指样本中选取电力公用事业行业59只证券,横跨火电、水电、风电、核电、光伏与电网六大细分赛道。
从基本面角度,当下电力行业基本面或逐步改善。需求端,算力扩张叠加制造业复苏,用电增速持续高于GDP增速;价格端,电力市场化改革深化,容量电价、辅助服务市场等机制逐步完善,电力企业的盈利稳定性显著提升。对于普通投资者而言,无需深入研究各家电厂的煤价长协比例、区域电价政策等复杂变量,通过一只指数即可实现对电力板块的整体配置。
更重要的是,大型电力企业普遍具备较强的分红能力——水电企业进入成熟运营期,资本开支高峰已过,自由现金流充沛;火电企业在煤价中枢下移与容量电价机制下,整体盈利或有修复迹象。这使得电力指数在具备成长属性的同时,也保留了可观的红利特征。
指数于2013年发布,以2004年12月31日为基日,基点1000点。该指数成分股高度集中于公用事业板块,电力行业权重占比100%(申万二级),是一只较为纯粹反映电力运营龙头整体表现的指数。(数据来源:Wind 截至:2026.06.08 注:行业为申万二级行业)
从市值风格看,指数偏向大市值企业,59只成分股平均总市值超3.2万亿元,其中市值超千亿的有9只个股,小市值公司(100亿)仅8.47%,龙头特征显著。(数据来源:Wind 截至:2026.08.16)
从需求端看2025年,我国全社会用电量增长主力已从钢铁、水泥等传统高载能行业,切换为算力、芯片、充换电等新兴产业。其中,算力中心总用电量达1700亿千瓦时,占全社会用电量的1.6%;八大算力枢纽用电近3年平均增速约为39.5%,远高于全社会用电量平均增速。(数据来源:国家电网 截至2025.12.31)
产品方面,电力ETF景顺(159158)紧密跟踪中证全指电力公用事业指数,与覆盖电力设备、电网设备等中游制造环节的泛电力主题产品不同,该基金100%聚焦于电力及公用事业运营企业,成份股涵盖火电、水电、核电、风电及光伏运营商,不涉及设备制造与工程环节。这种"纯运营端"定位使产品属性更贴近高股息、低波动的公用事业特征,而非高弹性、高波动的制造业特征。
作为国内较早布局ETF领域的公募机构之一,景顺长城基金管理有限公司在指数产品设计与运作方面积累了丰富经验。公司旗下ETF产品线覆盖宽基、行业、跨境及Smart Beta等多个维度。
基金经理龚丽丽女士2022年3月加入景顺长城基金管理有限公司,具有15年证券、基金行业从业经验,9.17年投资经验,现任景顺长城多只ETF及联接基金的基金经理,在指数跟踪、成分股调整及流动性管理方面具备成熟的方法论。专业的投研团队为电力ETF景顺(159158)的日常运作提供了坚实的后台支持。(数据来源:Wind/景顺长城基金 截至:2026.6.30)
常见FAQ解答
Q1:为什么说电力板块当前重回资金视野?
近20日申万一级行业中,银行与煤炭等公用事业板块主力持续流入。电力公用事业指数股息率约2.83%,分位点处于80.9%的历史分位置,当前股息率反映出公用事业板块作为典型的防御性资产,在当前市场环境下具备较强的现金流与股东回报能力。叠加迎峰度夏用电高峰、容量电价改革落地及“算电协同”战略推进,板块在具备防御底仓属性的同时,亦存在成长弹性的释放空间。(数据来源:Wind 截至:2026.08.17)
Q2:电力ETF景顺(159158)有哪些值得关注的产品特点?
产品成立于2026年1月16日,管理费0.50%、托管费0.10%,综合费率0.60%处于行业主流水平。采用完全复制法跟踪,力争日均跟踪偏离度绝对值不超过0.2%。(数据来源:Wind/深交所 截至:2026.06.08)
Q3:跟踪的是什么指数?
跟踪中证全指电力公用事业指数(H30199.CSI),从A股电力及公用事业领域选取标的,电力行业权重达100%,覆盖火电、水电、核电、风电及光伏运营商。前十大权重股合计占比约50.04%,聚焦长江电力、中国核电、三峡能源等个股,是反映电力运营核心资产整体表现的代表性指数。(数据来源:Wind 截至:2026.08.16 注:行业为申万二级行业)
Q4:与其他电力主题产品有哪些差异?
相比覆盖电力设备、电网设备等中游制造环节的泛电力产品,电力ETF景顺100%聚焦发电运营端,收入结构具备公用事业行业典型的稳定现金流与可预测性特征。相比主动管理型基金,ETF费率更低、持仓透明、交易灵活。
Q5:ETF比个股有哪些优势?
电力板块虽属防御性行业,但煤价波动、来水丰枯、政策调整等仍会对单一企业盈利造成显著影响。ETF通过指数化投资一篮子覆盖水电、核电、火电及新能源运营商,分散单一公司的经营风险。无需深入研究个股基本面,即可参与电力板块价值重估,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证全指电力公用事业交易型开放式指数证券投资基金晨星风险评级:中,适合激进型、积极型、稳健型投资者。
4、关于基金销售费用的说明: 景顺长城中证全指电力公用事业交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96