ETF市场周报 | 管理层释放维稳信号,A股结束了连续调整!人形机器人产业化提速,相关ETF势头强劲



 收藏
 举报
市场回顾:
本周(2026年10月19日-10月23日),A股市场震荡分化,中小盘指数表现相对稳健,成长风格承压明显。从风格分析,北证50逆势上涨超3%,领跑主流指数;中证1000、中证500亦有温和表现。大盘蓝筹与成长指数调整,上证指数、沪深300、创业板指均有不同程度下跌,创业板50跌幅较大。市场交投活跃度有所回落,全周日均成交额约1.57万亿。指数方面,主要指数继续调整:上证指数、深证成指、创业板指分别下跌0.69%、1.09%、3.18%。
行业方面,申万一级行业跌多涨少,仅计算机、农林牧渔行业收红,而电力设备、交通运输、有色金属行业跌幅居前。
相关机构指出,A股结束了连续调整,呈现一定的震荡特征。管理层释放维稳信号后,ETF连续出现大幅流入,对冲了市场的整体下行风险。当前,A股市场的整体估值水平已回落至历史(2015年后)的中位数之下,估值风险得到有效缓解。市场也迎来三季报的业绩密集发布阶段,11月开始,市场将进入较长的业绩真空期,为题材的再度活跃提供了时间窗口,届时市场情绪或逐步恢复,并带动指数企稳回升。
宏观层面,10月19日,统计局公布9月经济数据。投资端,1-9月固定资产投资同比下降7.2%,与上期持平,投资三项走势分化。消费端,9月社会消费品零售总额同比增长1.1%,大幅回升,主要受益于长假提前的日历效应。
ETF涨跌幅:
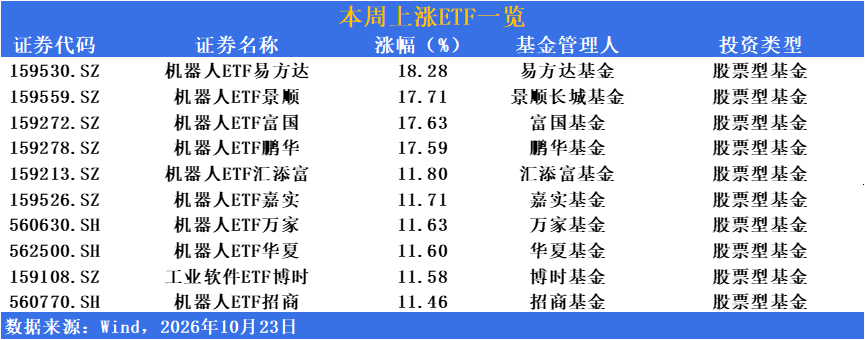
涨幅方面,人形机器人产业化提速,机器人相关ETF势头强劲
特斯拉Optimus量产计划落地叠加国内政策密集催化,人形机器人产业化进程显著提速,核心零部件国产替代与本体制造降本趋势明确。在AI大模型与机器人本体融合加速的背景下,机器人产业链成为资金关注的核心方向。
整体来看,机器人行业仍处于技术突破与产业资本共振的阶段。机器人、工业软件等相关ETF涨幅领先。机器人ETF易方达(159530)涨幅超18%;机器人ETF景顺(159559)、机器人ETF富国(159272)、机器人ETF鹏华(159278)等多只产品涨超17%。机器人ETF汇添富(159213)、机器人ETF嘉实(159526)、机器人ETF万家(560630)、机器人ETF华夏(562500)等多只产品涨超11%。工业软件ETF博时(159108)涨超11%;机器人ETF招商(560770)涨超11%。
机构研报指出,长期来看,人形机器人正从实验室走向工厂与家庭场景,2026年或成为产业化量产的关键节点。随着AI大模型与机器人本体的融合加速,运动控制、传感器、减速器等核心零部件的国产替代空间广阔,产业链龙头企业的订单能见度有望持续提升。此外,智能制造与工业自动化升级需求共振,为机器人产业提供了坚实的下游需求支撑。
有机构指出,供给方面,国内机器人核心零部件厂商产能扩张稳步推进,谐波减速器、伺服电机等关键部件自给率逐年提升;需求方面,全球制造业自动化升级与劳动力成本上升推动工业机器人密度持续增加,预期2026-2028年全球工业机器人出货量年均增速约10%。在人形机器人增量场景打开的背景下,预期国内机器人产业链市场规模有望保持较快增长。机器人板块作为AI应用落地的重要载体,其产业长线逻辑仍受市场关注。
跌幅方面,硬科技板块恐高情绪严重,半导体设备相关ETF承压明显
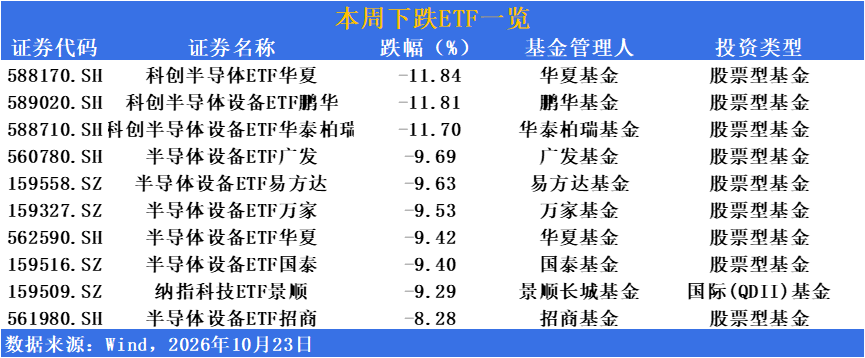
近期市场风格偏向机器人、工业软件等AI应用端,资金暂时从半导体设备、科创半导体这类算力基建板块流出,而半导体设备作为科技板块的"核心支柱",自然成为回调的重灾区。硬科技板块的整体调整从前期高点已大幅回落。数据显示,本周科创半导体指数与半导体设备指数成为跌幅居前的板块,部分科技主题基金回撤幅度超11%。反映在市场上,包括科创半导体、半导体设备、纳指科技等科技类ETF震荡持续。
值得关注的是,就在板块回调的同时,产业龙头传来了积极信号。近期头部半导体设备企业围绕"坚持高质量发展,加速技术自主可控"与投资者深入交流,并通过了优化股东回报及股份回购等议案。上述举措向市场传递了正面预期:作为行业"稳定器",企业的战略定力未发生偏移,对技术突破与国产替代的承诺依然稳固。
有机构研判,当前半导体设备板块估值"已处于历史合理偏低分位",但市场情绪的修复尚需时日。硬科技板块经历大幅调整后,配置性价比逐步显现。"传统科技"如基础电子元件、传统半导体材料等,在宏观经济温和复苏、设备更新政策发力、全球制造业复苏的背景下,配置吸引力有望提升。上述细分领域竞争格局趋于优化,龙头企业地位稳固,现金流与股息率表现良好。"新兴科技"如先进制程设备、AI算力芯片、半导体材料等,则呈现高景气度与高估值波动并存的特征。需甄别真正具备"技术护城河"与订单兑现能力的标的。
资金趋势:
本期(2026年10月19日-10月22日),ETF市场存量份额与管理规模双双回升。截至统计期末,ETF总份额增加627.31亿份(+1.79%),至35,729.74亿份;总规模增加556.12亿元(+1.15%),至49,092.77亿元。与此同时,市场交投活跃度基本持平,区间成交额增加57.94亿元(+0.97%),至6,047.87亿元。
产品供给端,本周新发行ETF基金28只,全市场ETF产品数量增至1,716只。
资金流向方面,金融板块获资金净流入最多,共有33只ETF跟踪该行业;主题维度,中证军工主题份额增长领先,有4只ETF跟踪。指数标的层面,沪深300指数获资金增持幅度最大,共30只产品布局;业绩表现上,机器人产业指数以18.64%的涨幅领跑,共有7只ETF跟踪该标的。
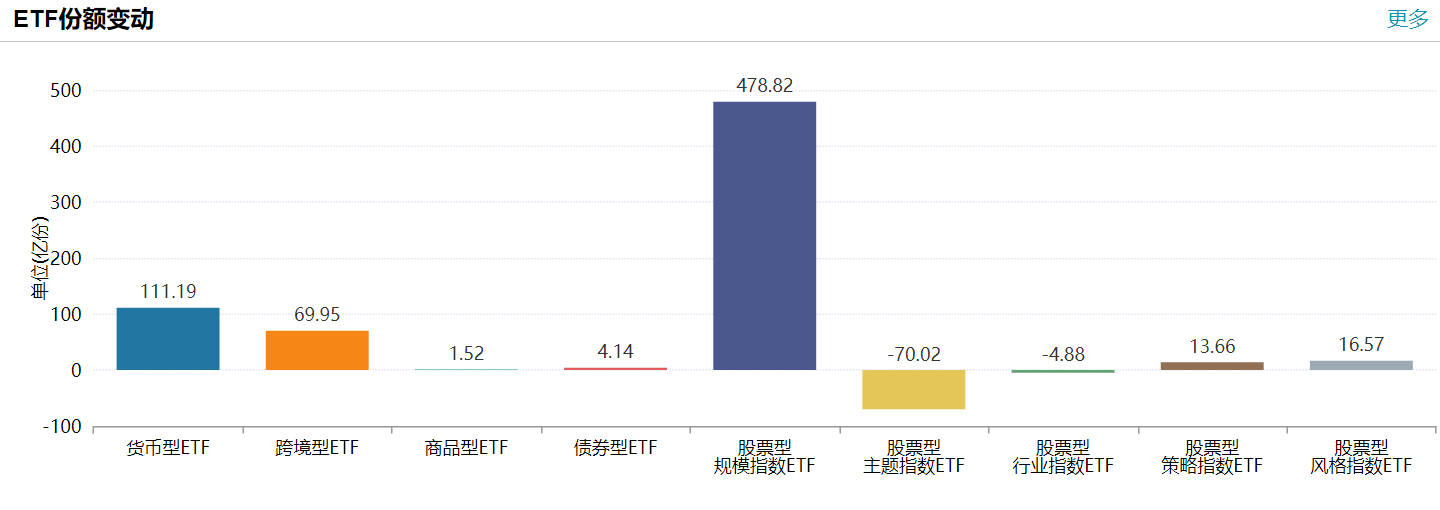
数据来源:Wind 截止:2026.10.19-2026.10.22
市场避险情绪升温,货币类与债券类ETF资金流入居前
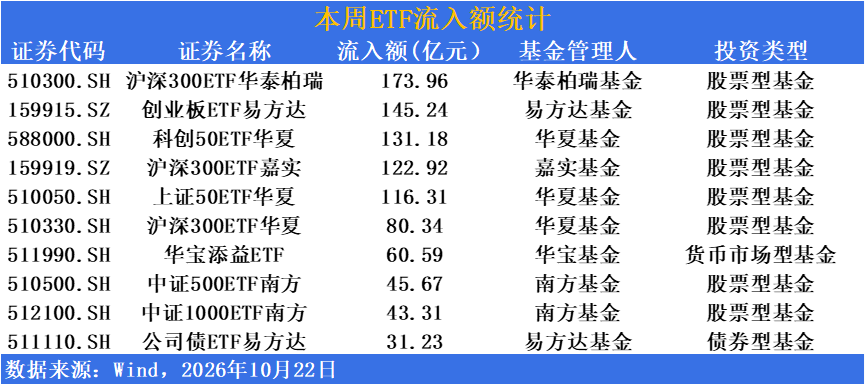
本期(2026年10月19日-10月22日),在市场展望方面,A股经历大幅波动,资金呈现明显的"越跌越买"特征。沪深300、创业板、科创50、上证50等核心宽基指数ETF获大幅净流入,显示资金借道宽基进行逆向布局的意愿显著增强。
与此同时,华宝添益等货币类工具及公司债ETF亦获资金流入,反映市场在抄底与防御之间寻求平衡。绩优基金普遍认为,在市场快速调整后,核心宽基指数的估值性价比有所提升,但短期波动或仍较大,需关注基本面修复节奏与政策催化。
从具体产品看,沪深300ETF华泰柏瑞(510300)流入超173亿元。创业板ETF易方达(159915)流入超145亿元、科创50ETF华夏(588000)流入超131亿元。沪深300ETF嘉实(159919)流入超122亿元、上证50ETF华夏(510050)流入超116亿元、沪深300ETF华夏(510330)流入超80亿元、华宝添益ETF(511990)流入超60亿元、中证500ETF南方(510500)流入超45亿元、中证1000ETF南方(512100)流入超43亿元、公司债ETF易方达(511110)流入超31亿元。
短融ETF海富通(511360)周成交额近3500亿
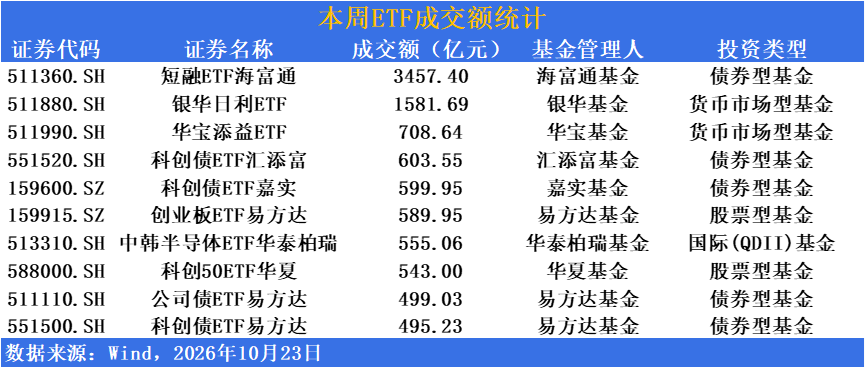
成交额方面,短融ETF海富通(511360)成交持续活跃,周成交额近3500亿,达3457.40亿,成交表现断档领先;银华日利ETF(511880)、华宝添益ETF(511990)周成交额分别为1581.69亿、708.64亿,成交额同样可圈可点,债券类基金场内交投保持较高活跃度。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96