回撤近40%后:创业板跌完了吗?审视调整后的机会信号



 收藏
 举报
创业板指的深度调整,牵动全市场投资者情绪。
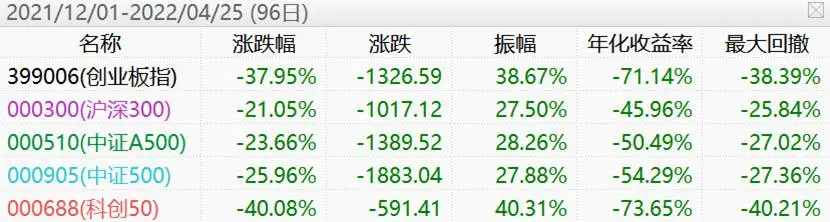
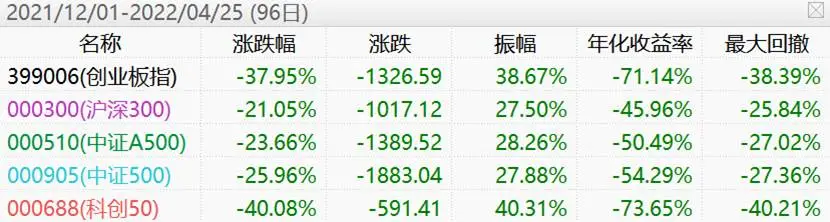
今年 6 月 25 日,创业板指盘中触及历史高点 4380.41 点,随后开启快速回落。截至 10 月 21 日,指数回撤幅度已经超过 38%。对比历史,上一轮相近级别的回调发生在 2021 年末‑2022 年 4 月底,耗时 96 个交易日;而本轮回调用时 82 个交易日。
数据来源:Wind
本轮回调放在历史维度处于什么水平?短期下跌为何如此猛烈?调整过后,市场已经出现哪些积极信号?
回望历史:这一轮回撤处在什么位置?
回顾创业板历史,2015 年 6‑9 月出现过幅度接近腰斩的极端下跌,为历史最大阶段回撤;此外创业板开板至 2012 年末、2022 年年中至 2024 年底部阶段,也曾出现回撤超 40% 的行情。
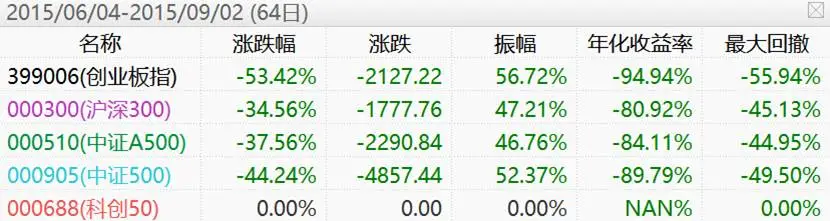
不同于过去部分危机式下跌,本轮回调的一大特征是:市场并未出现系统性流动性危机,但指数下跌速度快。
急跌根源:三大权重板块集体承压
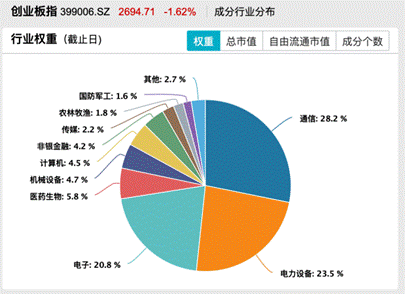
通信、电力设备、电子在创业板的权重合计超 70%,中际旭创、新易盛、天孚通信、宁德时代、阳光电源等龙头均在其中,创业板走势高度绑定这三大板块表现。以 10 月 12‑16 日行情为例,申万通信单周下跌 10.87%、电子下跌 8.75%、电力设备下跌 7.42%,同期创业板指大跌 8.90%,而上证指数、沪深 300 分别仅下跌 2.56%、3.40%,权重板块拖累明显。
数据来源:Wind
板块集体走弱,主要受两大因素压制:
(1)海外通胀反弹,市场重新定价美联储继续加息的可能性。一方面高利率抬升企业融资成本,数据中心这类重资本投入的项目压力尤为明显;另一方面折现率上行,远期盈利的现值被压缩,市场不再愿意为高成长给予高估值。
(2)市场开始审慎看待 AI 巨额资本开支的回报周期,客户付款能力、设备交付节奏、项目盈利兑现都成为市场重点审视的变量。叠加海外关于光模块的政策传闻,进一步压制成长板块风险偏好。
调整之下,已经显现的几大积极信号
信号一:三季报披露,一批龙头盈利保持韧性
部分权重公司已经交出业绩答卷,同时产业巨头也在用股份回购、注销、股权激励等方式传递信心。
电力设备: 宁德时代三季报营收 1652.21 亿元,同比增长 58.58%;归母净利润 212.46 亿元,同比增长 14.54%。虽然利润增速弱于收入,但营收、利润、扣非利润全部保持正增长,对创业板盈利形成重要支撑。
存储板块: 江波龙预告三季度营收同比大幅增长,扣非净利润区间 37.53‑47.53 亿元,经营性现金流转正,客户结构持续优化,高端产品实现规模化落地。
光通信板块: “易中天” 三家龙头同步推出回购方案。中际旭创拟将已完成近 50 亿元回购股份全部注销;新易盛实控人提议 8‑10 亿元回购用于员工激励;天孚通信提议 1‑1.5 亿元回购并注销。行业内多家公司同步业绩预喜,上游光芯片、测试设备环节同样景气度向好。
信号二:产业需求底座仍在,算力、储能需求持续扩张
企业盈利最终依靠下游真实需求支撑,海外 AI 算力建设、全球储能高景气两大主线并未消失。
AI 算力端,海外科技巨头持续加码资本开支:微软持续扩建全球数据中心,计划两年内算力容量大致翻倍;Meta 上调 2026 年资本开支指引,硬件采购需求具备实质支撑。
储能赛道高增长延续,SNE Research 数据显示,2026 上半年全球储能电池出货量同比增长 71%,海外市场占比首次过半。数据中心配储、工业微电网、零碳园区等新场景不断打开成长空间。
算力、储能的需求会沿产业链层层传导,利好光模块、光器件、PCB、存储、电力设备等创业板核心赛道。
部分内容摘自华夏ETF《回撤近40%后:创业板的苦日子到头了?》
风险提示:本文信息整理自 Wind 及上市公司公开公告,不构成投资建议。创业板整体波动较高,海外货币政策、地缘政策、产业需求落地均存在不确定性。市场有风险,投资需谨慎。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96