美国最亲密盟友美债净买入骤降逾六成!日本几乎停买,韩国创纪录抛售



 收藏
 举报
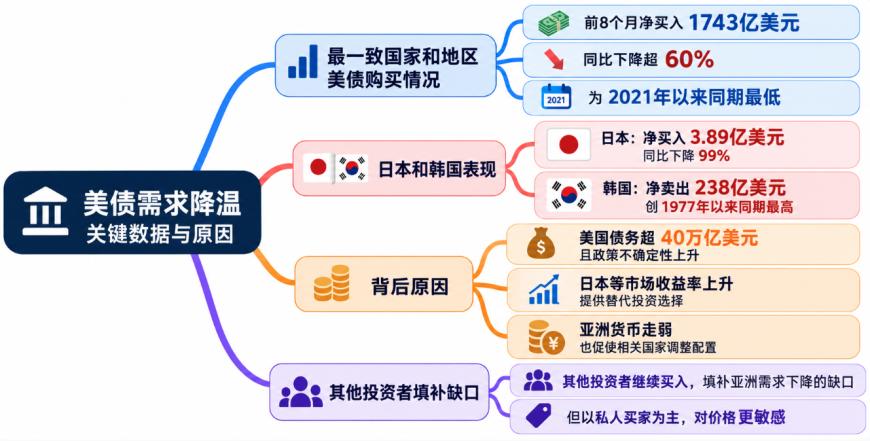
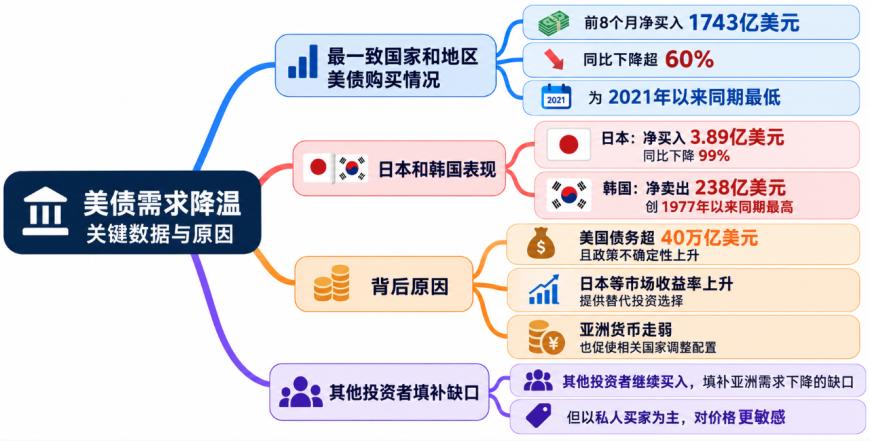
据彭博社报道,2026年前8个月,与美国立场最一致的国家和地区净买入美国国债1743亿美元,不包括短期国库券。这一数字较上年同期下降超过60%,为2021年以来同期最低水平。美国财政部和国务院的数据表明,传统友好国家对美债的需求正在减弱。
这一变化在亚洲尤其明显。作为美国国债最大的海外持有国,日本同期仅净买入3.89亿美元,同比下降99%;韩国则净卖出238亿美元,创下1977年有相关记录以来同期最高水平。
美国政府债务规模已经超过40万亿美元,融资越来越依赖投资者持续购买国债。与此同时,特朗普的关税政策和美国政策不确定性加剧了市场对美元长期前景的担忧。日本及欧洲等市场的债券收益率上升,也为全球投资者提供了更多替代选择。
道富投资管理公司高级固定收益策略师Masahiko Loo表示:
“美国国债市场失去的并不是海外买家,而是那些会自动买入的买家。美国政策变得越来越难以预测,使大规模的结构性超配以及将资金自动循环投入美债的做法,越来越难以证明其合理性。”
亚洲资金减少配置,汇率与收益率改变投资选择
亚洲主要储蓄型经济体过去通常会将贸易顺差转化为美元,再配置到美国国债。但今年,亚洲货币走弱,削弱了部分经济体的购买力,也促使一些政府动用外汇储备。
日元一度跌至40年来的最低水平。相关数据显示,为了支撑日元,日本政府今年夏季可能出售了部分美国国债及其他证券。韩元则一度跌至2009年以来的最低水平,随后有所回升。
各国政府很少公开说明调整美债配置的具体计划。今年5月,日本财务省一名高级官员曾暗示,通过出售美债支撑日元可能适得其反,并表示政府已意识到出售美债持仓面临的风险。
韩国也在调整外汇储备的投资安排。韩国央行9月表示,计划让国内资产管理机构管理的部分外汇储备进一步多元化,将投资范围扩大至美国债券以外的资产。
汇率之外,其他市场收益率上升也在改变资金流向。
日本投资者将资金留在本土的理由在增加。随着日本国内收益率升至数十年来的高位,投资海外资产相对于投资日本国债所能获得的额外收益已经缩小。
Markets Live策略师安德烈·德席尔瓦(Andre de Silva)表示:“美元融资利率居高不下,持续侵蚀美债的投资回报;与此同时,日本国内收益率上升,使日本国债的投资机会更具吸引力。”
美国银行证券公司G10外汇及利率策略师奥利弗·莱文斯顿(Oliver Levingston)表示:“日本是美国的盟友,而我们确实看到了一些迹象,表明套息交易正在逐步平仓。”
套息交易通常是指投资者以较低成本借入日元等低利率货币,再将资金投入收益率更高的资产,以赚取利差。随着日本国内收益率上升,这类交易的吸引力可能受到影响。
美国国债并未因此失去所有买家,但投资者的选择正在增加。外交关系委员会高级研究员、曾在美国财政部任职的布拉德·塞茨(Brad Setser)表示,韩国投资者更偏好股票。
他说:“因此,一些拥有大量顺差的友好经济体,并没有成为大规模的净买家。”
塞茨认为,这反映出更广泛的“去储备化”趋势:越来越多海外资产不再由传统的央行外汇储备持有,而是通过养老金基金、国有银行及其他大型机构进行配置。他指出,这并不意味着去美元化,但可能导致美国国债的“官方需求”下降。
国家分类依据联合国投票,数据存在统计局限
此次分析是对今年2月首次发布的相关研究的更新。研究依据美国国务院的数据,统计各国在联合国重要决议中的投票与美国立场一致的频率,并将国家划分为与美国立场最一致、最不一致和中立三类。学术研究也经常采用这一方法识别盟友与对手。
按照这一分类,长期军事盟友澳大利亚属于与美国立场最一致的国家,美国邻国墨西哥则被归入中立类别。
此次统计涵盖57个国家和地区,计算原始期限超过一年的美国国债净买入额,即购买金额减去出售金额,既包括官方投资者,也包括私人投资者。
不过,数据存在一定局限。美国财政部可能按照证券托管机构或中介机构所在的国家归属持仓,而非最终所有者的国籍或所在地。因此,归属于英国、比利时等金融中心的持仓和交易,也可能部分来自其他国家的投资者。现有数据同样无法按国家区分政府购买与私人投资。
尽管如此,与美国立场最一致的国家和地区减少净买入,仍是此次数据反映出的主要变化之一。
其他投资者填补缺口,但对价格更加敏感
与美国立场最不一致的国家在今年前8个月合计净买入171亿美元美国国债,扭转了此前连续四年同期净卖出的局面。不过,这一金额仅相当于与美国立场最一致国家和地区净买入额的约十分之一。
传统友好国家减少购买并非首次发生。2020年,新冠疫情引发全球流动性争夺时,这些国家也曾大幅出售美国国债。
不过,美国国债市场规模约32万亿美元,在市场深度、流动性和接近全天候的交易便利性方面,仍然具有明显优势。美元也继续保持全球最主要储备货币的地位。
截至8月,海外投资者持有价值7.85万亿美元的美国国债,接近历史最高水平。但海外投资者持有的美债占整个市场的比例,已从2012年52%的峰值降至不足三分之一。
私人投资者正在承担更大的持有份额。对冲基金、银行和共同基金等投资者已进入市场,推动私人投资者持有的美国联邦政府债务占比升至约70%,接近1990年以来的最高水平。
但与部分传统官方买家相比,私人投资者对价格更加敏感。美国基准10年期国债收益率今年已突破5%,截至周三亚洲时段维持在约5.01%。对美国财长贝森特和美联储主席沃什而言,投资者对美联储政策、经济前景、美国财政赤字以及白宫政策信号的担忧,都可能加剧美债市场波动。
PGIM全球债券主管罗伯特·蒂普(Robert Tipp)表示:
“放眼其他替代选择,真正可供选择的资产并不多。因此,虽然部分国家持续进行投资组合再平衡,并不断减持美债,但这些资金流出的影响已经被其他买家吸收。”
部分海外资金也在转向美国股票和企业债券,说明投资者对美国政府债务的兴趣降温,并不必然代表其放弃美国资产。
不过,当传统友好国家不再像过去那样持续提供对价格不敏感的资金时,美国财政部可能需要提供更高收益率,才能吸引新的买家。
德意志银行日本首席固定收益策略师大森翔辉(Shoki Omori)表示:
“美国财政部最终总能为自己融资,真正的问题在于融资价格,以及这个价格会有多大的波动。但无论收益率升到多高,都无法重新买回过去那些盟友曾经提供的、耐心且对价格不敏感的资金。”
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96