国产芯片越来越强,科创50现在能上车吗?



 收藏
 举报
最近芯片、国产算力方向天天都在报喜,三季报一个个超预期,国产AI芯片价格也在上调。可科创50指数却在7月之后一路向下,几乎把年内的涨幅全吐了回来,科创50ETF易方达(588080)等跟踪该指数的ETF产品随之承压。而在10月28日,科创50再度反弹,盘中一度上涨超2%。
一边是产业利好,一边是指数震荡,很多人看懵了:现在到底是机会,还是个坑?
先搞清科创50是什么。你可以把它理解成一份“成绩单”——由专门的编制机构把科创板里50家最大、最有代表性的科技公司攒到一起,每天算出一个平均值。指数涨,说明这50家公司整体在走强;指数跌,说明它们在集体走弱。所以你不用一只只去盯股票,看这一个数字,就能读懂整个科创板的冷热。
那公司明明在变好,为什么指数反而波动?主要压力来自三件事。
第一,美债利率高了,压着科技股。7月到10月,10年期美债收益率累计上行约100个基点,一度冲到5.34%,是2002年以来最高。科创50里的公司大多处于成长期,利率一升,这类高估值公司的估值就被压得更明显。历史数据看,美债单月涨超10个基点时,科创50当月平均下跌3.2%。好在最近美债又从高位回落,这个压力正在减轻。
第二,成交清淡,买盘不够。7月以来科技板块一直缩量,国庆节前大家缩手观望,节后美日韩科技板块又冲高回落,把A股情绪也带下来了。科创50的日成交额从7月初的2000亿元以上,一路掉到9月底不足800亿元。盘子冷清时,敢接的人少了,就算卖压不大,价格也容易被慢慢磨下去。等风险偏好回来,买盘自然跟上。
第三,节后第二周担忧扎堆。美国通胀数据超预期,加息担忧又起;OpenAI和Anthropic这些AI头部公司的收入不及预期,让市场开始发愁——AI烧了这么多钱,收入真的撑得起来这么大一笔算力投资吗?再加上算力租赁公司CoreWeave的债券收益率大涨,又勾起大家对AI基建融资的担忧。外围科技股跟着大跌,A股科技板块也被拖累。
不过,把眼光从盘面收回到基本面,会发现不管赚钱能力还是产业趋势,科创50都没有实质变坏。
盈利方面,市场对科创50未来一年的净利润预测,近一年上调了约62.6%,而且还在继续上调;三季度已经披露预告的6家公司(合计权重约18.6%)全部交出了超预期的成绩。
产业趋势方面,海外AI头部收入不及预期,不代表算力需求就到顶了。英伟达自己就说过,头部实验室只占它算力需求的四分之一到三分之一,单拿OpenAI和Anthropic两家的收入去判断整个算力投资,本来就不全面。而台积电、ASML三季度超预期,四季度的展望也乐观,说明全球AI正在继续变成实实在在的利润。
国产算力的变化更值得留意。近期国产加速卡报价上调,四家国产AI芯片公司的利润预期连续四周上修,而且上修主要是靠算力卡涨价,说明国产算力在需求紧张时开始有定价能力了。
图:四家国产芯片未来12个月利润预测(亿元)
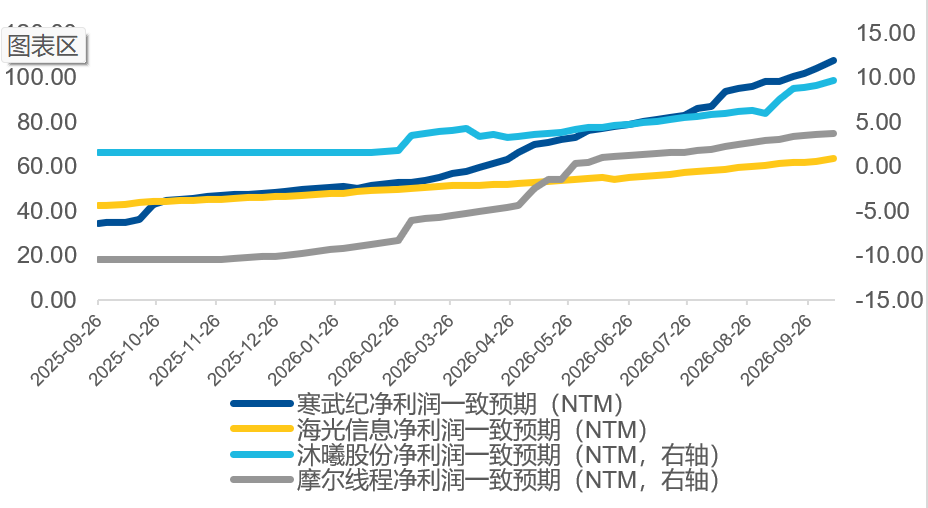
数据来源:WIND,截至2026年10月16日。以上信息旨在介绍板块动态信息,基于客观事实,仅作为展示,不代表个股推荐,下文同。
所以,指数这轮调整更多是价格波动,不是价值本身回落。10月23日科创50单日涨超3%,10月28日盘中又涨超2%,修复在逐步走起。
从估值看,科创50现在的市盈率约45.4倍,比7月高点降了约40%,跌回到2020年以来的55%分位;风险补偿也回到近三年平均水平,说明现在入场换来的补偿在变好。
从筹码看,这轮把前面涨幅的93%都吐了回去,还揣着浮盈的人只剩约4%,现在的价格比大家平均持仓成本还低约20%。说白了,大多数人已经套牢,能卖的都卖得差不多了,抛压明显减轻。
资金面看,10月12日到15日,跟踪科创50的产品又获得116.9亿元的净流入,说明已经有中长期的钱在低位接盘了。不过融资资金还在流出,公募基金的科技仓位也还没消化完,所以短期可能还会波动。
更长的周期看,还有一个信号:成长和价值的风格分化指标已降到0.01的技术低位,而且在这个位置扛了两三周。这说明风格被压得太偏,接下来回归的概率在抬头。科创50是成长股里弹性最大的宽基之一,一旦风格回归均衡,它的反弹幅度往往能排在前头。
图:成长价值分化情况
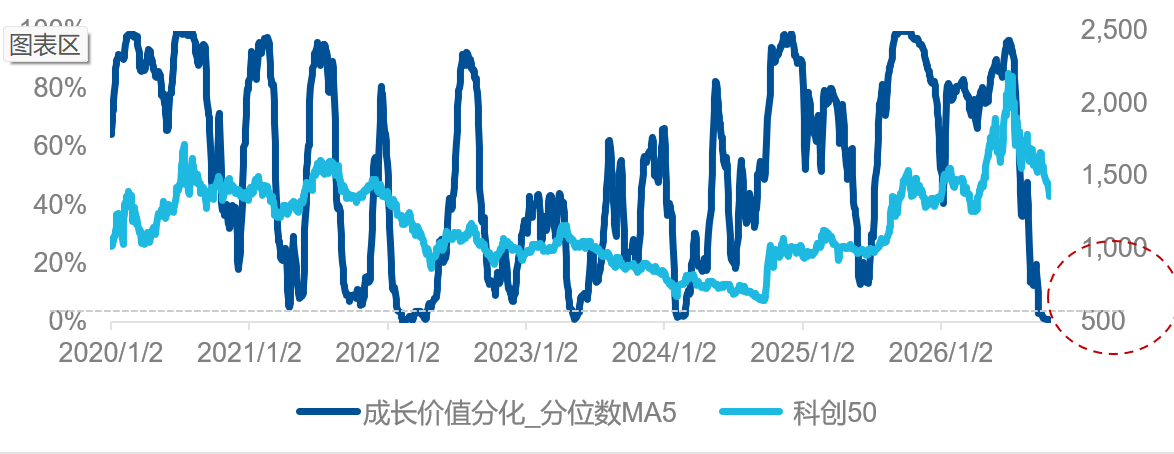
数据来源:WIND,截至2026年10月16日。
总结一句:科创50这轮调整,是情绪冷清、利率偏高、加上一堆利空叠加的结果,而不是赛道本身出现问题。钱能赚,产业在推进,估值和筹码都已经洗过一遍,这个位置的性价比其实在好转。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96