估值消化之后,中证500指数背后的中盘宽基配置逻辑正在切换



 收藏
 举报
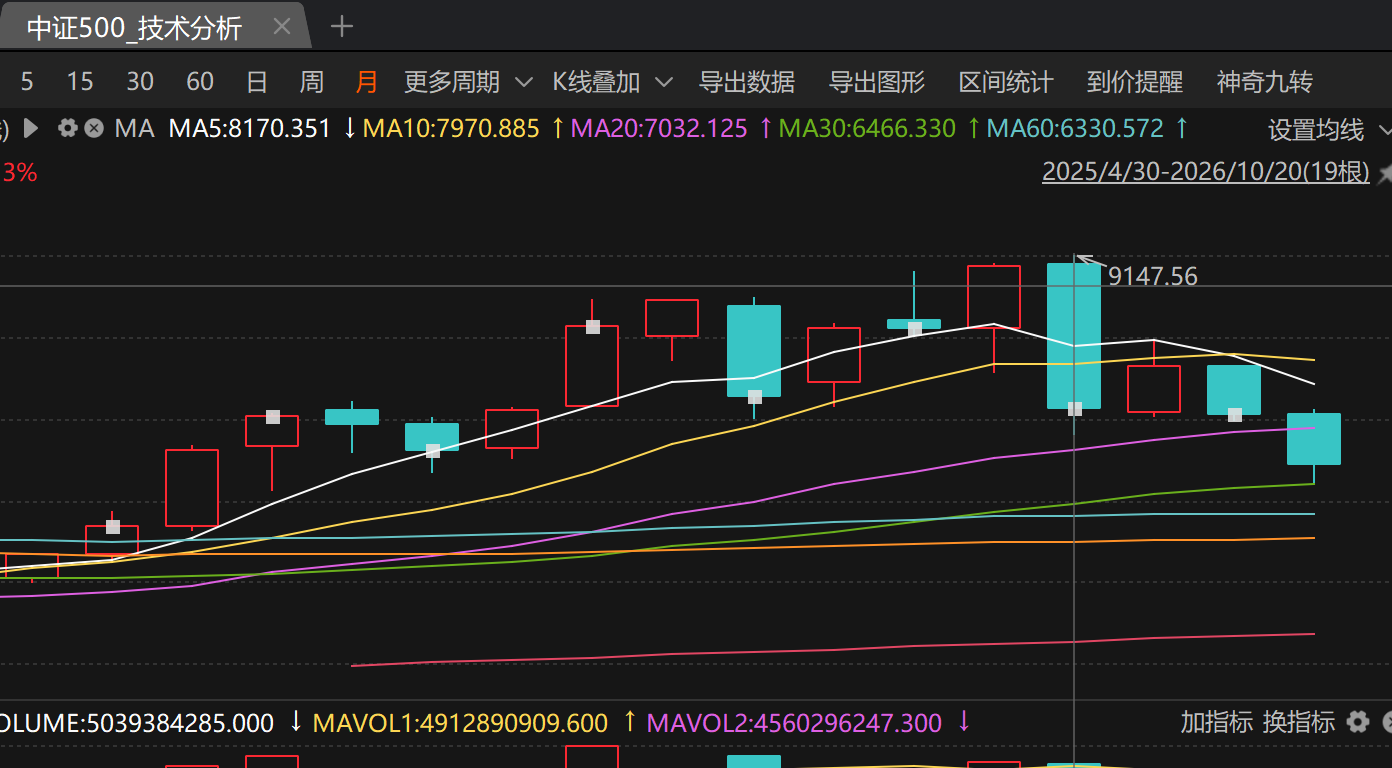
2026年A股以极致的“K型分化”开局,上半年AI驱动的科技成长行情将中证500推至阶段性高位,然而7月以来,交易拥挤度处于历史极值的科技板块率先回调,中证500自7月初的9147点回落至10月20日的7420点。
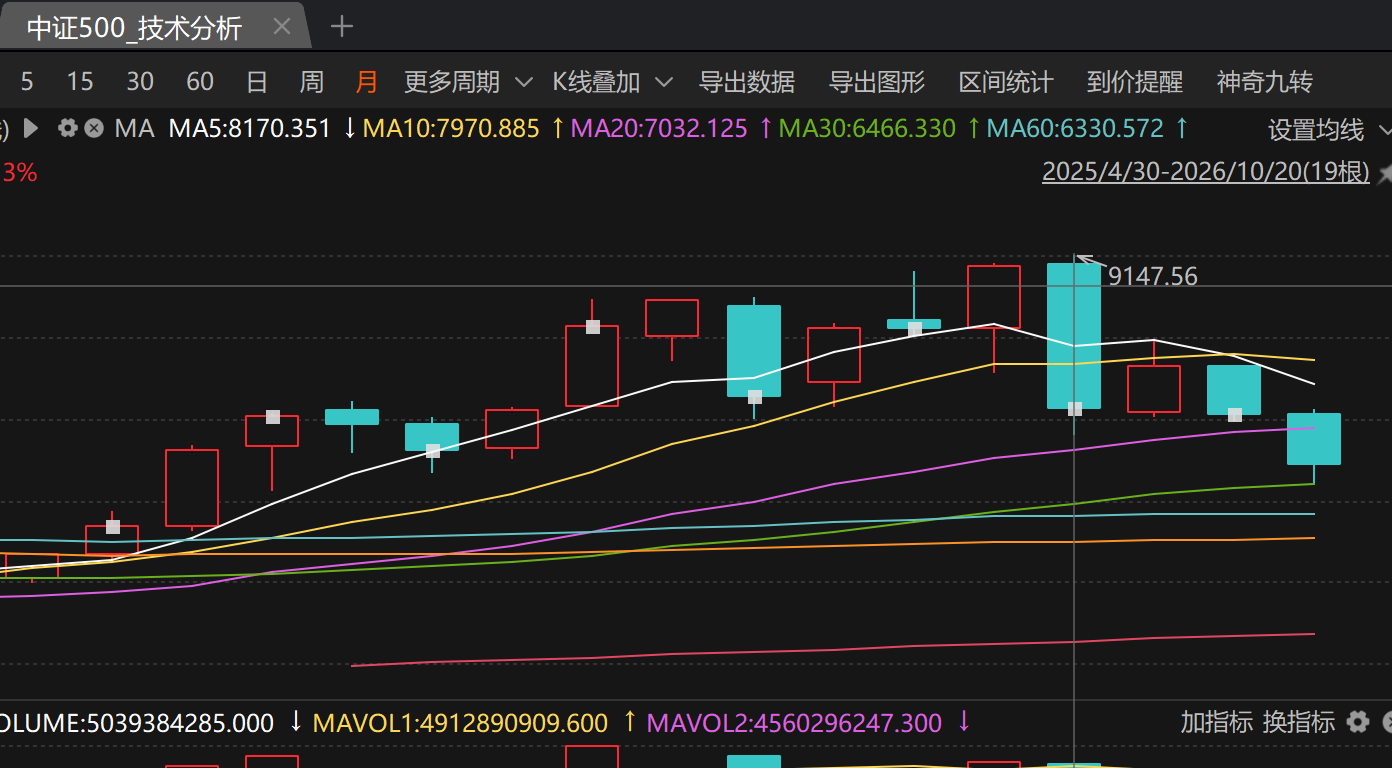
在估值消化与盈利修复的交汇点上,中证500指数所代表的中盘宽基配置价值,需要放在“业绩验证”而非“估值博弈”的框架下重新审视…
估值消化后的再平衡,中盘宽基的布局逻辑从“便宜”转向“修复”
截至2026年10月19日,中证500指数PE(TTM)约29.62倍,较7月高点35倍上方明显压缩,Choice近2年分位降至37.81%,估值压力已得到较充分的消化。盈利端则提供了更明确的支撑:2026年中报显示,中证500归母净利润累计同比增速达26.16%,较一季度进一步提高3.64个百分点,在主要宽基指数中增速居首,盈利修复的加速趋势已由实际数据验证。
资金面的信号同样值得重视。根据上海证券报统计。10月19日,九大类ETF全线净流入,宽基指数ETF以212亿元的净流入规模遥遥领先,占全部净流入的近七成;中证500方向2只产品合计净流入44.87亿元,中小盘宽基的增持力度在各类宽基中尤为突出。在科技板块交易拥挤度消化、风格由单边占优转向再平衡的阶段,宽基ETF的持续净流入反映出中长期资金对中盘核心资产的配置意愿,也为中证500提供了区别于单一赛道行情的资金韧性。
中盘宽基的分散结构与盈利弹性
中证500ETF景顺(159935)跟踪的中证500指数,其核心特征不在于“中小盘”的标签,而在于成分股所处的特殊市值阶段与行业结构。指数成分股平均市值约360—382亿元,恰好处于“已度过初创期、但仍保有较高成长弹性”的区间——相比沪深300等大盘蓝筹更具向上弹性,相比中证2000等小微盘又具备更好的流动性与盈利稳定性。
行业分布上,根据基金中报,截至2026年6月30日,中证500权重集中在电子(约28.7%)、电力设备(约9.1%)、机械设备(约6.7%)等方向,新质生产力相关行业占比较高,使其在科技成长与制造升级的双重线索中天然具备暴露,而非押注单一细分赛道。
从基金运作看,截至2026年6月30日,中证500ETF景顺股票投资占基金总资产的比例为98.74%,持仓结构与标的指数高度匹配,前十大成分股覆盖长川科技、德明利、华虹宏力、源杰科技、光迅科技等电子与半导体方向标的,行业集中度与指数特征一致。基金采用完全复制法进行被动式指数化投资,力争日均跟踪偏离度的绝对值不超过0.2%、年化跟踪误差不超过2%,在结构极致分化的市场中保持了工具属性的清晰与纯粹。
基金经理张晓南、何音在中报中对宽基指数的定位给出了明确的判断:宽基指数成分覆盖均衡,天然横跨多行业、风格分布多元,既包含上半年领涨的科技成长,也涵盖处于估值低位的传统蓝筹,在结构极致分化的行情中具备较好的风险分散与修复弹性;当前宽基指数估值仍处历史合理偏低区间,在盈利周期回升与稳增长政策加码的共同作用下,有望迎来估值与盈利的“双击”,其中中小盘方向更偏新质生产力、修复弹性更足。这一判断与中证500当前的盈利周期位置形成呼应:指数的中期驱动力并非来自估值继续扩张,而是来自成分股盈利增速在宽基中的相对优势,以及风格再平衡过程中资金对中盘核心资产配置权重的回补。对于希望以分散化方式参与中小盘盈利修复、而非押注单一科技赛道的投资者而言,中证500ETF景顺提供的是一个结构透明、跟踪紧密的底层工具。
景顺长城中证500ETF(159935)紧密跟踪中证500指数,管理费率0.50%,托管费率0.10%。场外设有联接基金(001455)。
风险提示:基金有风险,投资需谨慎。中证500指数2021-2026年近五个自然年度涨跌幅分别为15.58%、-20.31%、-7.42%、5.46%、30.39%。以上个股仅为指数成分股举例,不代表任何具体的投资建议,投资需谨慎。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96