科创债ETF为何越来越受关注?



 收藏
 举报
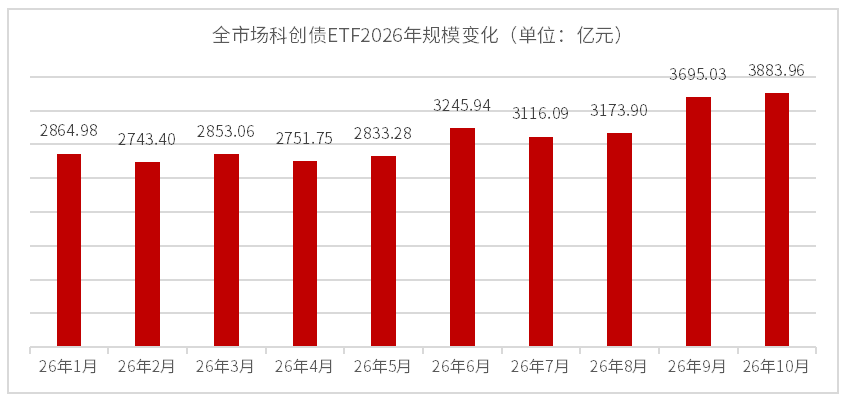
一、从0到3800亿:一年多跑出的“大品类”
2025年7月、9月,两批科创债ETF相继上市,开启了这类产品从无到有的历程。一年多之后,科创债ETF已成长为债券ETF中规模领先的品类之一。
三季度以来,科创债ETF规模增长显著提速:截至2026年10月28日,全市场24只科创债ETF总规模已突破3800亿元大关,占债券ETF总规模的近四成。
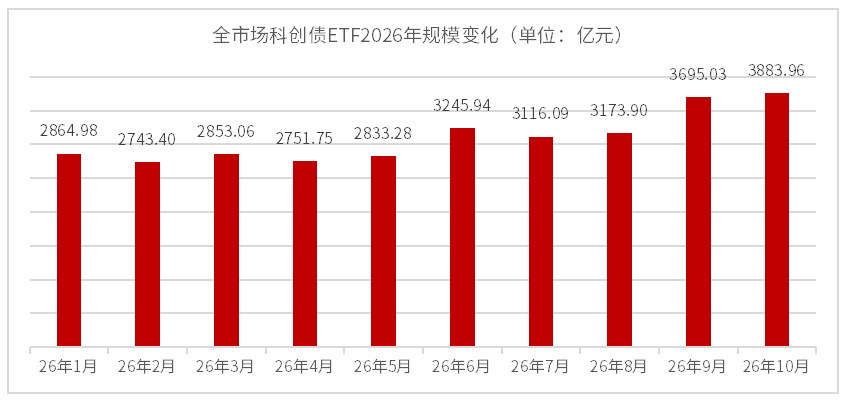
数据来源:iFinD,10月数据截至2026/10/28。
二、科创债的“底气”来自哪里?
高等级信用债为底:成分券多为AAA评级,发行人以公用事业、建筑、交通运输等产业类央国企为主,信用风险相对可控。
期限结构适中:剩余期限多在2-5年,兼顾票息与一定的久期弹性,落在信用债高等级套息增厚收益的核心区间,与市场需求相匹配。
工具属性突出:支持场内T+0回转、现金申赎,管理费+托管费合计约0.20%/年,每日公布申赎清单、透明度高,且已纳入交易所质押库、可质押融资盘活持仓。
三、多重支撑仍在,配置逻辑未变
1、政策给了明确方向。10月19日,央行等11部门联合发文,点名“鼓励创设科创债指数化产品”,为产品扩容提供了顶层制度保障。
2、多路配置力量持续涌入。今年科创债ETF持续净流入,场内新增申购形成明确的被动配置需求。更关键的是渠道在拓宽:9月4日首批10只场外科创债指数基金申报、10月20日获批,其投资范围由交易所进一步扩展至银行间市场;再加上三批摊余成本法债基扩容也有望增加对高等级信用债的配置需求,三者共同构成有望贯穿四季度的配置力量。
3、定价水平相对合理。科创债ETF成分券相对非成分券的溢价,已经从接近10bp压到约3bp。考虑到成分券成交更活跃、交易更便利,这3bp更接近对它流动性价值的合理定价,谈不上高估。
4、机构配置意愿边际增强。季末理财回表告一段落,权益偏弱背景下纯债基金负债端有望出现增量资金,机构对信用债的净买入力度在加码。科创债ETF鹏华挂钩的沪AAA科创债指数久期在3.5-4年,正好落在机构主力配置的核心久期区间。
作为全市场首批科创债ETF之一,科创债ETF鹏华(551030.SH)紧密跟踪上证AAA科技创新公司债指数,是投资者布局科技主题高等级信用债的便捷工具。
科创债ETF鹏华(551030.SH) 2026年来日均成交额较大、流动性较强,久期特征与市场需求相匹配;同时支持T+0回转交易,可质押融资。产品政策属性强,是当前信用债领域较为优质的固收配置工具。
数据来源:iFinD,截至2026/10/28。
【基金相关费用说明】鹏华上证AAA科创债ETF交易费率为:管理费率0.15%/年和托管费率0.05%/年。投资者在申购或赎回鹏华上证AAA科创债ETF基金份额时,申购赎回代理券商可按照不超过0.3%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。基金费用具体详见招募说明书或相关公告。
风险提示:以上内容仅供参考,行业/个股仅供示例,不构成投资建议。本产品由鹏华基金管理有限公司发行与管理,代销机构不承担产品的投资和兑付责任。基金产品存在收益波动风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金本金不受损失,不保证基金一定盈利,也不保证最低收益。中国证监会对本基金募集的注册,并不表明其对本基金的价值和收益作出实质性判断或保证,也不表明投资于本基金没有风险。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩不构成本基金业绩表现的保证。投资者购买基金时应详细阅读本基金的基金合同和招募说明书等法律文件,了解本基金的具体情况。我国基金运作时间较短,不能反映股市发展的所有阶段。基金有风险,投资须谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96