业绩不及预期,三星电子跌超4%!科创芯片ETF汇添富(588750)标的指数跌超5%!Q3基金科技拥挤度如何?电子、通信持仓比例回落



 收藏
 举报
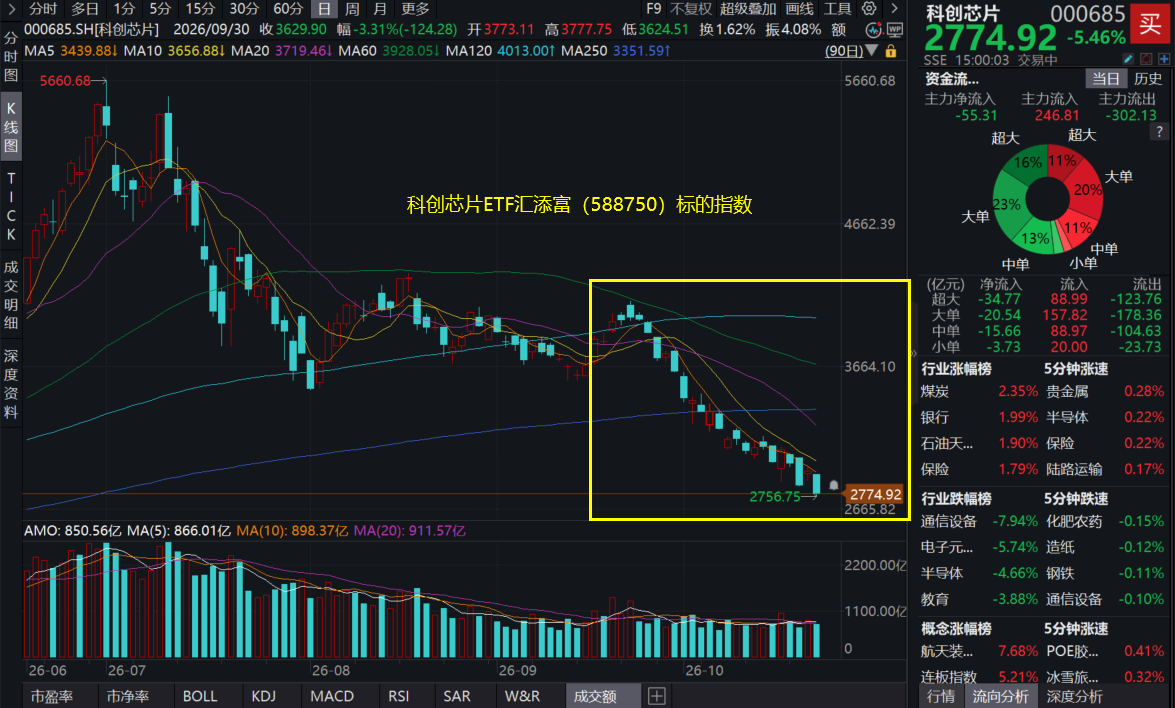
10月29日,A股市场震荡回调,沪指收跌0.82%,受三星电子、谷歌业绩不及预期影响,芯片板块持续走弱,科创芯片ETF汇添富(588750)标的指数跌超5%,创近6月以来新低。美股存储板块盘前亦普跌,美光、闪迪盘前均跌超3%;微软盘前涨近4%,上一季度Azure收入超预期增长48%,谷歌盘前跌超10%,Q3业绩不及预期。
科创芯片ETF汇添富(588750)标的指数成分股多数回调,佰维存储跌超15%,源杰科技跌超11%,华虹宏力跌超6%,寒武纪、澜起科技跌超4%,华海清科、中芯国际等回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
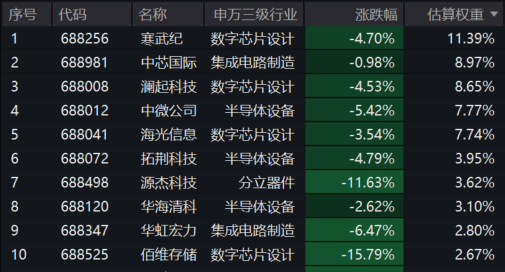
截至15:00,成分股仅作展示使用,不构成投资建议。
消息面上,三星电子跌超4%,第三季度销售额195.25万亿韩元,营业利润107.44万亿韩元;净利润75.21万亿韩元,预估89.06万亿韩元。财报会上该企业高管表示,其 2027 年的 HBM 产能已按既定目标价格售罄,而 2028 年的整体 DRAM 内存供应将维持紧张。
谷歌同样公布财报,虽然云业务收入同比增长103%至307亿美元,显示出企业端AI需求仍保持强劲。但当季整体营收、广告业务收入以及每股收益均不及市场预期,股权投资的巨额亏损严重拖累利润。公司三季度资本支出约514亿美元,同比增长114%(7月已将2026年全年资本支出指引上调至1950-2050亿美元),自由现金流骤降至负91亿美元,为连续第二个季度转负且远低于市场预期,再度加剧市场对AI投资回报疑虑。
值得注意的是,近期AI产业链相关公司的股价出现较大的波动,并不是由短期的业绩所定价(需求仍然很好),一方面是由于此前筹码过于拥挤引发,锁死了短期上行空间;另一方面是由远期的AI叙事所主导,即在高利率环境下企业如何更好地获得融资,未来AI商业化能否持续兑现?
【科技筹码出清?电子、通信持仓比例和超配比例均有所回落】
国信证券指出,截至26Q3,主动偏股公募持有电子+通信比例为50.7%,较26Q2下降了约9.6个百分点,出清程度接近历史均值。
26Q3电子、通信持仓比例和超配比例均有所回落,背后主要有两个驱动因素:①此前明显超配电子的科技类主题基金规模明显缩水,但未有大幅减仓行为;②非科技主题的基金大幅减配科技板块。(来源于国信证券20261027《公募科技筹码仍在出清中——公募基金26年三季报点评》)
【AI产业链接连回调?叙事变化:从最早期的算力紧缺到高利率环境影响商业变现】
1)过去几年AI资产的定价逻辑是“从现金流折现平移到了AI叙事外推”,即:只要需求曲线保持陡峭(或订单需求),市场就愿意为远期的业绩预期买单。在此阶段市场更加偏爱硬件公司,AI企业的融资成本与回报周期讨论的相对较少。
2)但是进入到2026年之后,AI的叙事明显发生变化,主要原因是美债收益率持续上行的背景下,市场开始关注AI的资本开支从哪来、高利率环境下资本开支的回报率如何。
3)展望未来,伴随着未来AI数据中心的大规模建成落地,AI商业化落地亦是市场和产业关注的方向。有哪些超级智能体会成长起来,除了Coding之外还有哪些AI场景能够快速的落地,各细分领域的天花板多大、能给产业链贡献多少业绩,这些亦是大家重点关注的问题。
后续产业关注:Neocloud、AI商业化进展。
1)从目前的产业发展来看,判断AI需求未见拐点。CSP企业的PRO/Backlog仍在快速增长,产业链硬件公司业绩增速持续上台阶,全球月度Token消耗量持续增加,产业仍在保持高景气度发展。
2)针对于市场担心高利率环境对AI产业的影响,认为市场太过悲观。Neocloud CDS收益率作为AI叙事的情绪指标,尽管短期出现了波动跳涨,但若后续GPU算力租赁价格持续保持坚挺,高利率环境对于Neocloud的影响总体可控。主要原因是Neocloud的商业模式,GPU抵押贷款(DDTL)经多轮迭代,融资利差已压至4.5%–5.5%;未来仍需观察供需格局驱动的算力租赁价格变化,以及Neocloud的价格传导机制。
3)AI商业化进展,持续关注后续B端领域中的进展。测算(去重口径):生成式AI市场空间将从2026年的1436亿美元增至2030年的2.95万亿美元,驱动因素主要在于AI Coding、AI垂直领域、AI FDE、AI4S等领域。其中预测B端市场规模将由1160亿美元增至2.77万亿美元。其中白领工作为AI商业化变现中的最大细分领域,2030年有望增长至2.08万亿美元。Anthropic以企业API与企业级产品为核心,正处增量空间最大的B端市场。(来源于中信证券20261029《科技|美股科技股亟需下一代AI叙事变化》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96