科创50急跌后,究竟发生了什么?



 收藏
 举报
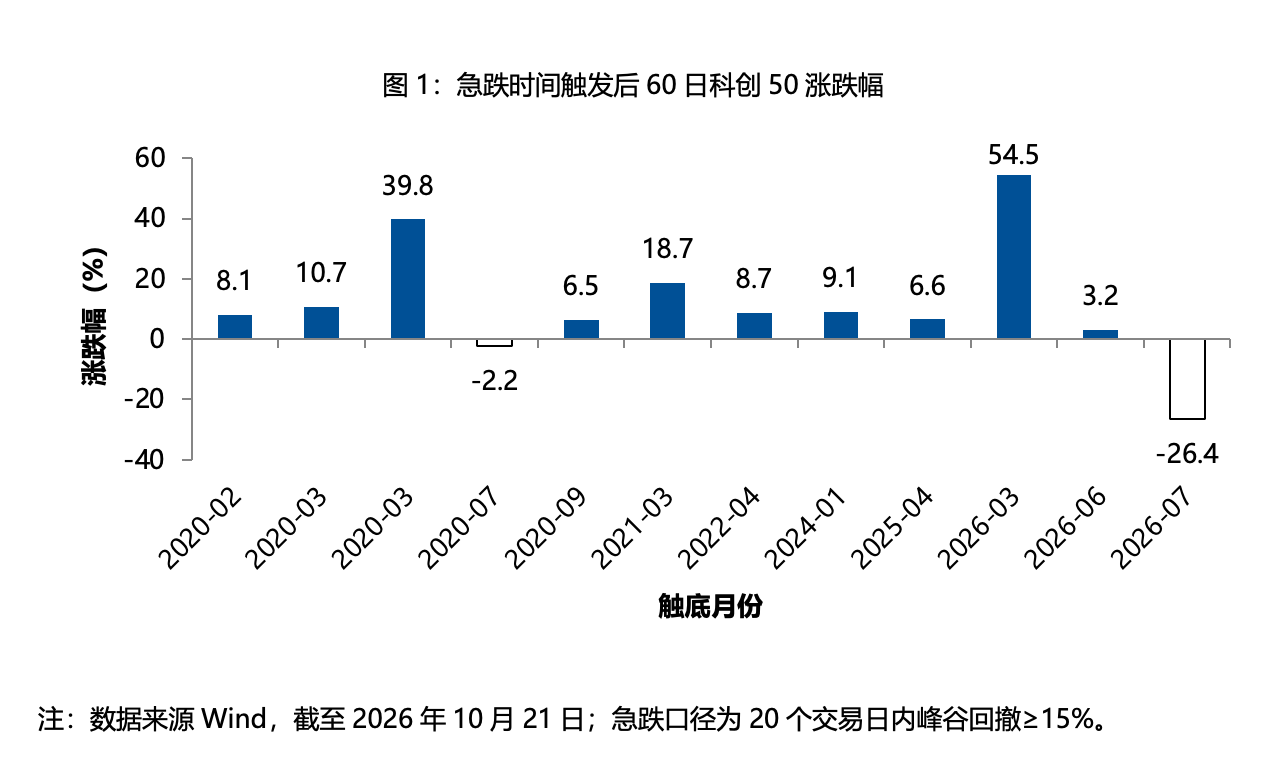
从6月底的高点算起,科创50目前最大回撤已经超过四成,跟踪该指数的指数基金产品也随之承压。上一轮同量级的回撤,前后走了三年多;这一轮只用了不到四个月。持有的人在想是不是该跑,观望的人在想能不能进。与其靠猜,不如把这只指数2020年发布以来的历次急跌翻出来,看看每一次急跌之后究竟发生了什么。
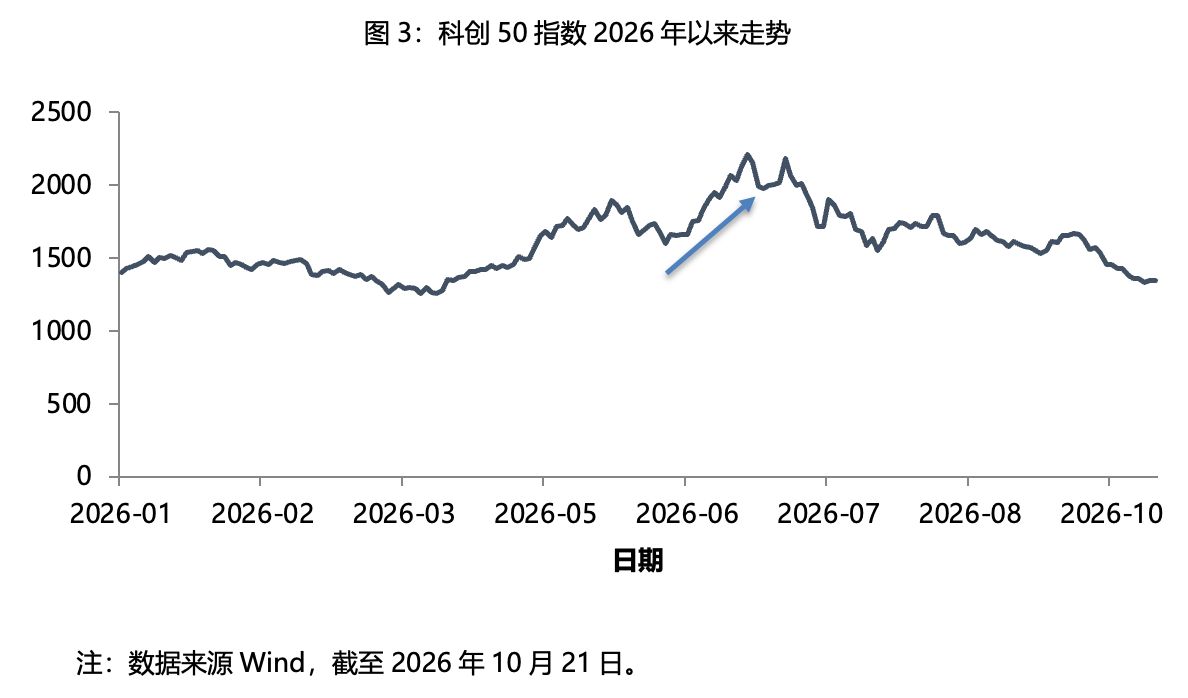
先界定什么叫“急跌”:我们把20个交易日(大约一个月)内、从阶段高点到低点的回撤超过15%,称作一次“急跌”。按这个口径,2020年以来科创50共出现12次有完整后续观察期的急跌(不含今年10月仍在演进中的这一次)。统计它们触底后60个交易日的表现,中位数约+8.4%,12次里有10次正收益;把观察期拉长到120个交易日,有完整样本的10次中有7次为正,中位数约+19.5%。
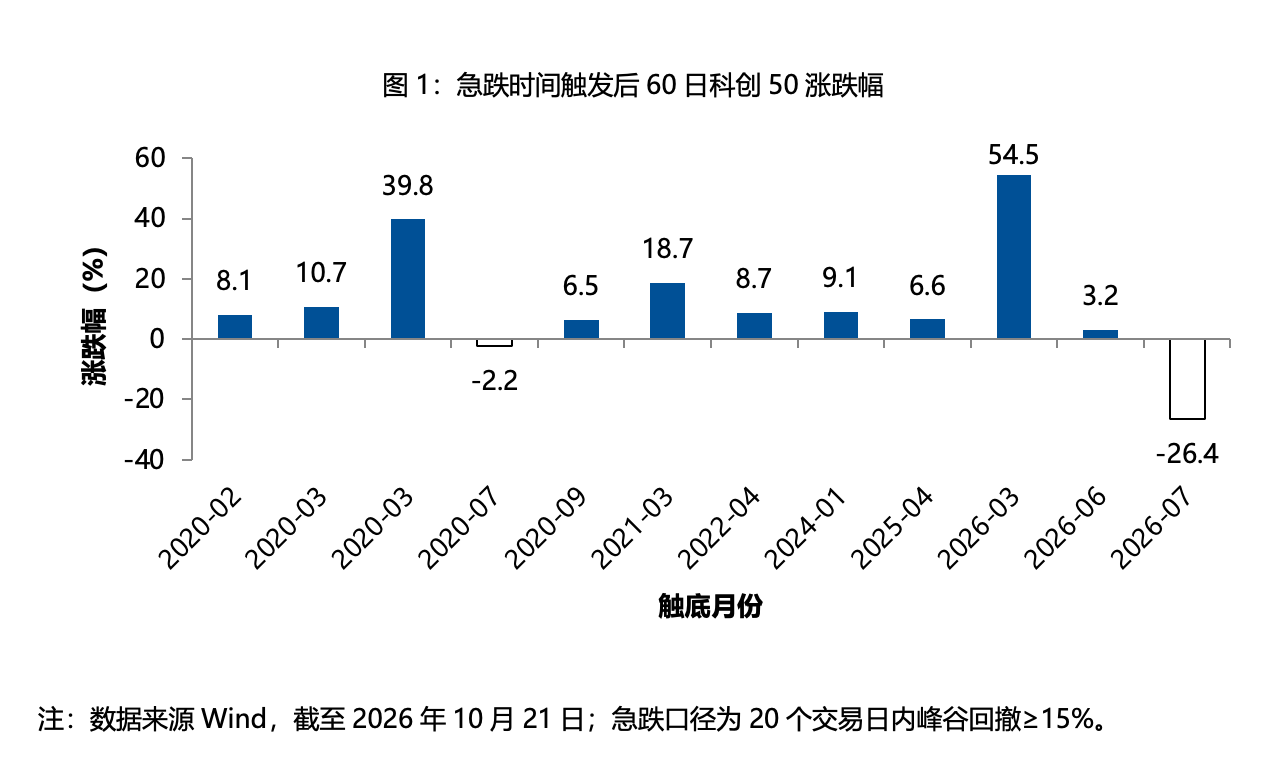
为什么会有这样的规律?背后的原因不复杂:急跌的本质,是恐慌情绪在短时间内集中释放,卖盘被快速消耗;一旦抛压衰竭,即使没有新增利好,技术性修复的力量也会自然产生。这不等于每次急跌后都会涨,而是说,急跌之后再恐慌性离场,在历史上通常不是划算的选择。
但要强调,急跌并不是买入信号,两组数字必须放在一起读才完整。第一组如上:急跌后多数出现修复;第二组是:科创50的年化波动约34%,历史最大回撤超过60%,而且跌完之后还有更急跌的情况真实存在,比如2026年7月触发急跌阈值后,后续60个交易日又跌了约26%。两句话叠加,“跌多了会反弹”在统计上成立,“跌到这就是底”则不成立。
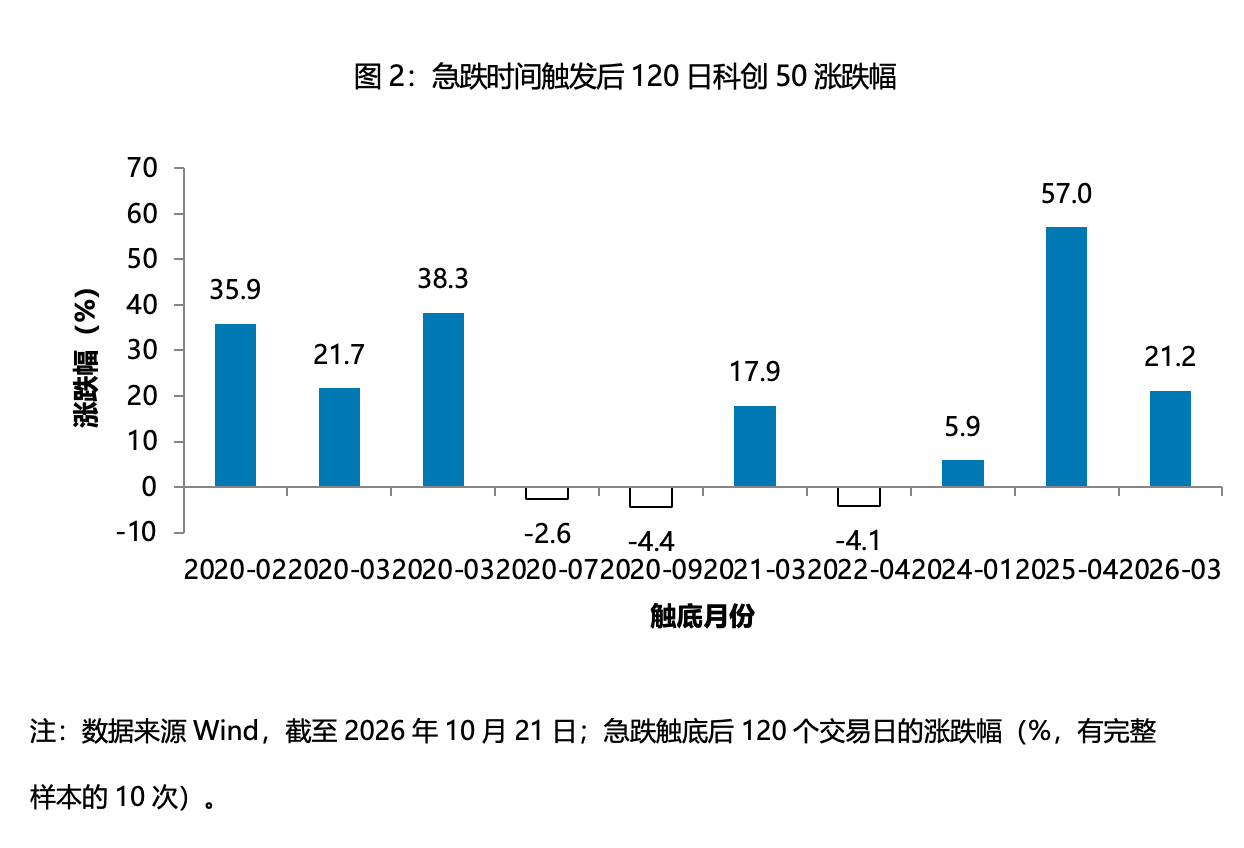
回到今年科创50指数的行情脉络:年初震荡、4—7月科技行情领涨、7月起持续回调,截至10月21日指数年内收益已转负,自年内高点回撤约39%。对比2021—2024年那轮约60%的最大回撤,本轮在幅度上走了约三分之二,在时间上只用了不到十分之一。悲观预期压缩得越快,筹码与情绪往往也出清得越快。
对应产品方面,易方达上证科创50ETF联接基金(A/C/Y:011608/011609/022895)跟踪上证科创50指数,持仓随指数成分分散,覆盖科创板硬科技相关标的。该基金可在基金公司直销平台、银行及互联网渠道申购,不依赖股票账户。
风险提示:基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96