市场持续震荡,防御资产还能怎么选?电力ETF景顺(159158)稀缺逻辑加持下的“账面优势”



 收藏
 举报
2026年的A股市场,把“防御”两个字重新推回了投资者视野的中心。
7月以来,全球AI产业链负面叙事增多,海外流动性预期反复收紧,地缘局势再添变数,市场定价重心从“未来空间”转向“当期兑现”。曾经被视为“永恒主线”的沪深300,近一年下跌14.13%,区间最大回撤超过20%;而被无数人视为“避风港”的中证红利,虽然扛住了跌势,却也陷入了一个新的争议——其市盈率TTM的近10年分位点已经攀升至86.81%,拥挤度逼近历史高位。(数据来源:Wind 截至:2026.10.28)
一个尴尬的问题随之浮出水面:沪深300波动太大,红利资产又不再便宜,防御资金还能去哪?
今天我们要讨论的,是一个长期被主流叙事忽略的选项——中证全指电力公用事业指数(H30199.CSI)。它既不是宽基,也不是传统意义上的红利指数,却在一轮完整的市场风格切换中,跑出了令人意外的成绩单。
收益对比:三个时间维度,它都是“第一名”
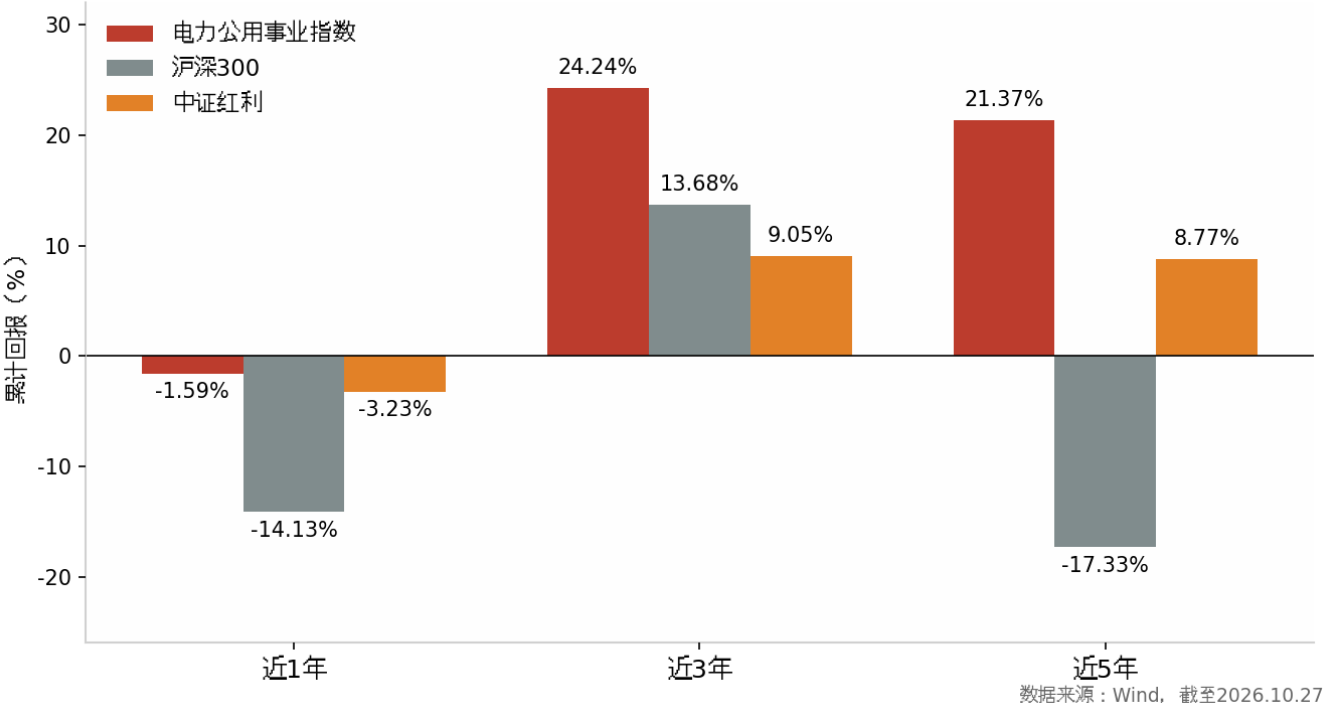
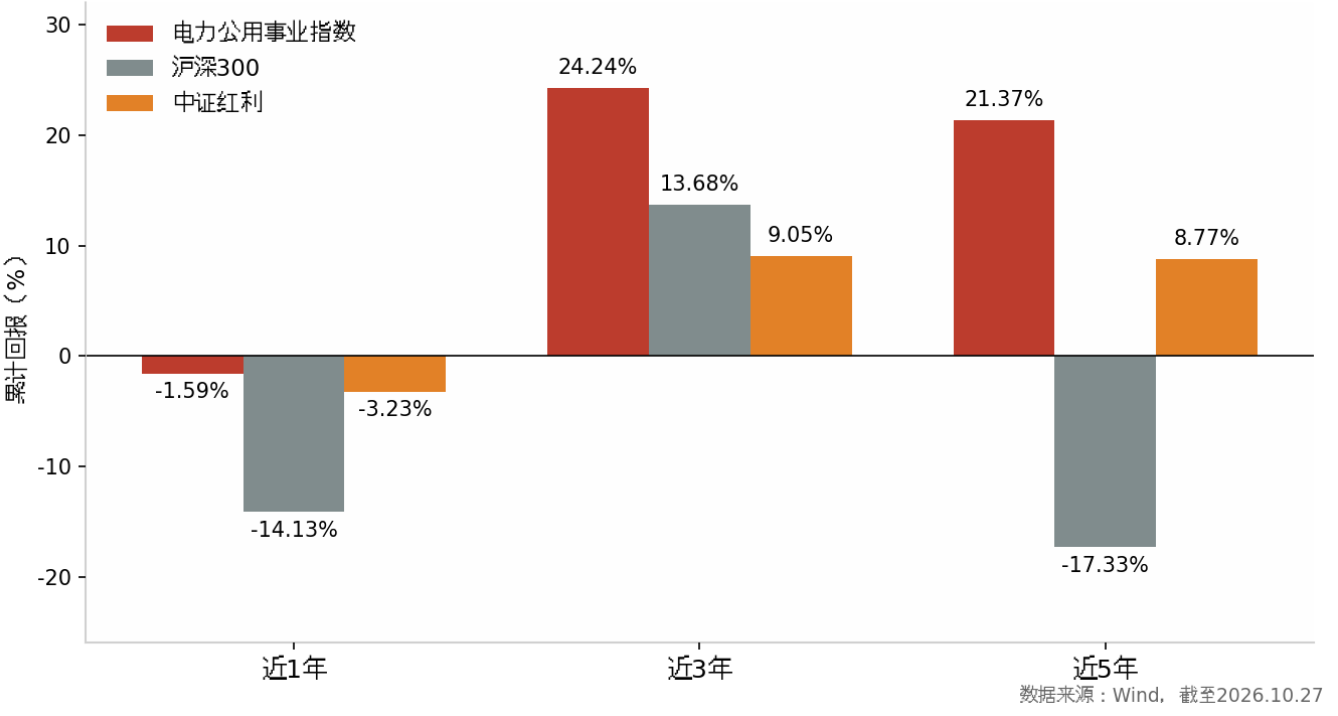
如果我们从一年、三年、五年这三个维度看,更能看清这只指数底色。Wind数据显示,近一年市场深度调整,沪深300下跌14.13%,中证红利回落3.23%,而电力公用事业指数仅微跌1.59%,在普跌行情中守住了大部分阵地;把时间拉长到三年,差距开始显现——该指数累计回报达到24.24%,年化7.77%,同期沪深300仅13.68%,中证红利9.05%;再看五年这个足够穿越完整周期的维度,分化已是天壤之别:电力公用事业指数累计回报21.37%、年化4.08%,中证红利为8.77%,而沪深300至今仍是-17.33%的负收益。(数据来源:Wind 截至:2026.10.27)
图:三大指数近1年、近3年、近5年累计回报对比
数据来源:Wind 截至:2026.10.27
把三组数据放在一起看,结论相当清晰:无论把时间窗口拉长到1年、3年还是5年,电力公用事业指数在三个指数中均排名第一。尤其值得注意的是近5年这个维度——沪深300至今仍未收复失地,累计亏损超过17%,而电力公用事业指数在同期实现了超过20%的正收益,一正一负之间,差距接近39个百分点。
回撤对比:防御的底色,是“跌得少”
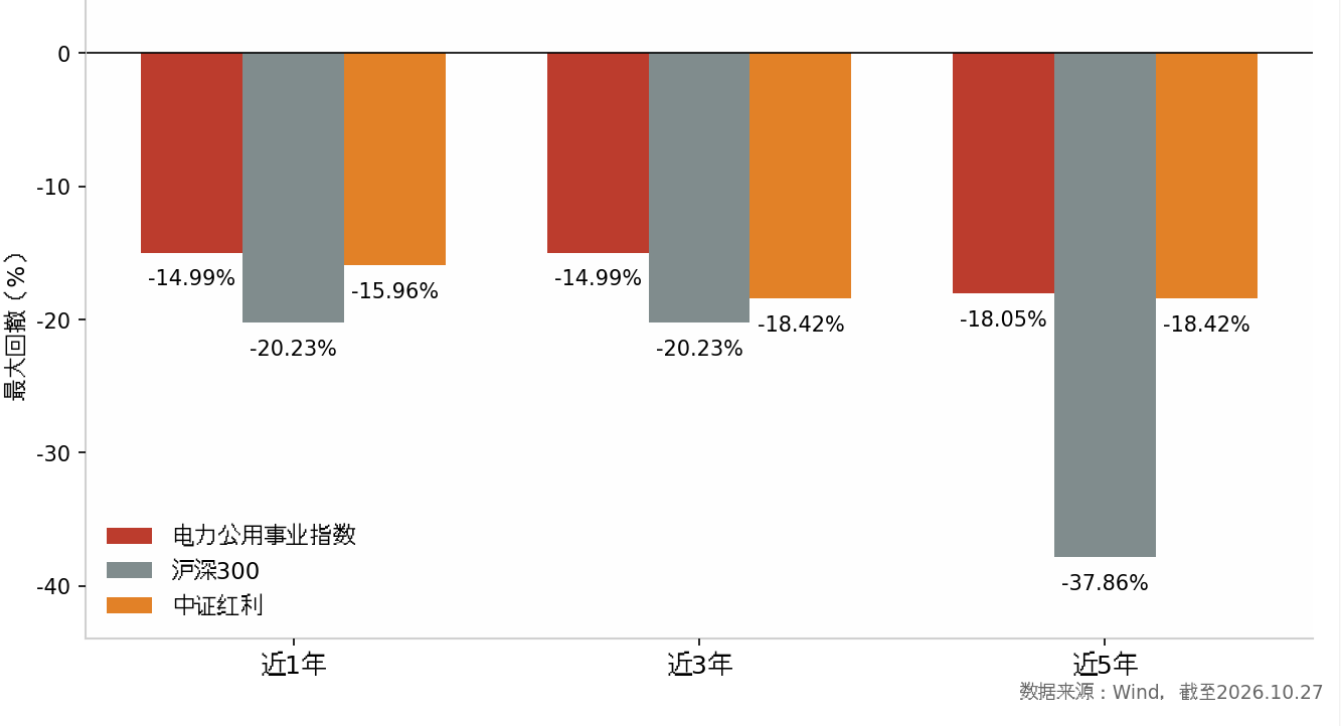
评价防御资产,光看收益不够,还要看它在极端行情中“跌得有多深”。最大回撤数据给出了答案:
从下图可以看出,三个时间维度,电力公用事业指数的最大回撤都是三者中最小的。近5年维度上,沪深300接近38%的最大回撤意味着投资者若不幸买在高点,需要接近60%的涨幅才能回本;而电力公用事业指数18.05%的最大回撤,回本所需涨幅仅约22%,持有体验的差距是决定性的。(数据来源:Wind 截至:2026.10.27)
把收益和回撤放在一起,可以算出一笔更完整的账。以近3年“区间年化回报÷区间最大回撤”近似衡量风险收益性价比:电力公用事业指数约为0.52,沪深300约为0.22,中证红利约为0.19。电力指数每承担1个百分点的回撤风险,换来的年化回报是另外两个指数的2倍以上。(数据来源:Wind 截至:2026.10.27)
图:三大指数近1年、近3年、近5年累计回撤对比
数据来源:Wind 截至:2026.10.27
估值对比:红利的拥挤,电力的从容
如果说前两张图证明的是电力公用事业指数“过去很强”,那么估值数据回答的则是“现在还能不能买”。
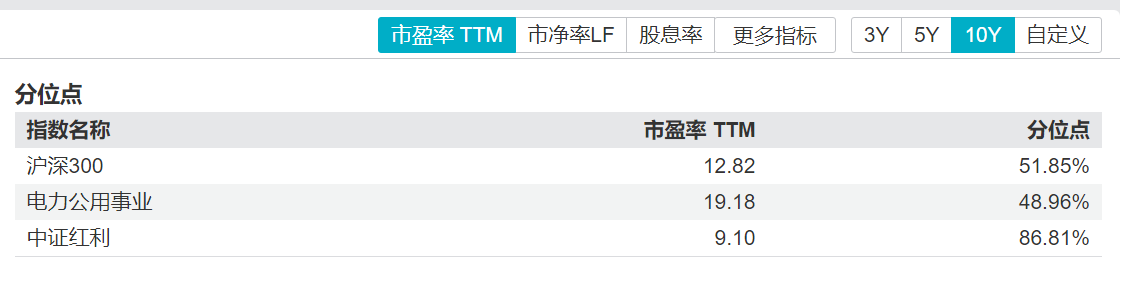
Wind数据显示,截至2026年10月27日,沪深300市盈率12.82倍,处于近10年51.85%的分位点,估值在历史和当下之间大体居中;电力公用事业指数市盈率19.18倍,绝对值虽不算低,但48.96%的分位点意味着它尚处在自身历史估值的中位之下,谈不上昂贵;真正需要警惕的是中证红利——9.10倍的市盈率看似三者最低,但86.81%的近10年分位点揭示了一个反直觉的事实:大量防御资金近两年持续涌入,已经把这块“洼地”的估值推到了历史高位区域,当下的低市盈率更多是涨出来的结果,而非跌出来的便宜。
图:三大指数估值水平与历史分位对比
数据来源:Wind 截至:2026.10.27
这组数据揭示了一个反直觉的事实:中证红利的低市盈率是“涨出来的”——近两年大量防御资金涌入红利板块,把估值分位推到了近10年的高位区域,当下买入红利指数,本质上是在为拥挤交易支付溢价。而电力公用事业指数虽然绝对市盈率更高,但其分位点尚不足五成,从历史上看,估值仍留有充足的安全边际。
防御资产怎么选?中证全指电力公用事业指数(H30199.CSI)或值得关注
短期看,入冬节奏加快、寒潮天气和采暖负荷上升,可能继续提升市场对电力保供的关注;AI数据中心、高技术制造业和充换电服务,则让需求增长不再完全依赖传统经济周期。电力板块由此同时具备季节催化和长期产业逻辑。
中证全指电力公用事业指数(H30199.CSI)更聚焦发电与公用事业运营资产,直接对应发电量、电价、利用小时和经营现金流。不同电源的盈利驱动并不完全一致,有助于减少单一燃料或单一天气条件对组合的影响。
该指数由中证指数有限公司编制,2013年7月15日发布,以2004年12月31日为基日、1000点为基点,从中证全指样本中选取电力公用事业行业59只证券,横跨火电、水电、风电、核电、光伏与电网六大细分赛道。
从基本面角度,当下电力行业基本面或逐步改善。需求端,算力扩张叠加制造业复苏,用电增速持续高于GDP增速;价格端,电力市场化改革深化,容量电价、辅助服务市场等机制逐步完善,电力企业的盈利稳定性显著提升。对于普通投资者而言,无需深入研究各家电厂的煤价长协比例、区域电价政策等复杂变量,通过一只指数即可实现对电力板块的整体配置。
更重要的是,大型电力企业普遍具备较强的分红能力——水电企业进入成熟运营期,资本开支高峰已过,自由现金流充沛;火电企业在煤价中枢下移与容量电价机制下,整体盈利或有修复迹象。这使得电力指数在具备成长属性的同时,也保留了可观的红利特征。
指数于2013年发布,以2004年12月31日为基日,基点1000点。该指数成分股高度集中于公用事业板块,电力行业权重占比100%(申万二级),是一只较为纯粹反映电力运营龙头整体表现的指数。(数据来源:Wind 截至:2026.06.08 注:行业为申万二级行业)
从市值风格看,指数偏向大市值企业,59只成分股平均总市值超3.2万亿元,其中市值超千亿的有9只个股,小市值公司(100亿)仅8.47%,龙头特征显著。(数据来源:Wind 截至:2026.08.16)
从需求端看2025年,我国全社会用电量增长主力已从钢铁、水泥等传统高载能行业,切换为算力、芯片、充换电等新兴产业。其中,算力中心总用电量达1700亿千瓦时,占全社会用电量的1.6%;八大算力枢纽用电近3年平均增速约为39.5%,远高于全社会用电量平均增速。(数据来源:国家电网 截至2025.12.31)
产品方面,电力ETF景顺(159158)紧密跟踪中证全指电力公用事业指数,与覆盖电力设备、电网设备等中游制造环节的泛电力主题产品不同,该基金100%聚焦于电力及公用事业运营企业,成份股涵盖火电、水电、核电、风电及光伏运营商,不涉及设备制造与工程环节。这种“纯运营端”定位使产品属性更贴近高股息、低波动的公用事业特征,而非高弹性、高波动的制造业特征。
作为国内较早布局ETF领域的公募机构之一,景顺长城基金管理有限公司在指数产品设计与运作方面积累了丰富经验。公司旗下ETF产品线覆盖宽基、行业、跨境及Smart Beta等多个维度。
基金经理龚丽丽女士2022年3月加入景顺长城基金管理有限公司,具有15年证券、基金行业从业经验,9.17年投资经验,现任景顺长城多只ETF及联接基金的基金经理,在指数跟踪、成分股调整及流动性管理方面具备成熟的方法论。专业的投研团队为电力ETF景顺(159158)的日常运作提供了坚实的后台支持。(数据来源:Wind/景顺长城基金 截至:2026.6.30)
常见FAQ解答
Q1:为什么说电力板块当前重回资金视野?
近20日申万一级行业中,银行与煤炭等公用事业板块主力持续流入。电力公用事业指数股息率约2.83%,分位点处于80.9%的历史分位置,当前股息率反映出公用事业板块作为典型的防御性资产,在当前市场环境下具备较强的现金流与股东回报能力。叠加迎峰度夏用电高峰、容量电价改革落地及“算电协同”战略推进,板块在具备防御底仓属性的同时,亦存在成长弹性的释放空间。(数据来源:Wind 截至:2026.08.17)
Q2:电力ETF景顺(159158)有哪些值得关注的产品特点?
产品成立于2026年1月16日,管理费0.50%、托管费0.10%,综合费率0.60%处于行业主流水平。采用完全复制法跟踪,力争日均跟踪偏离度绝对值不超过0.2%。(数据来源:Wind/深交所 截至:2026.06.08)
Q3:跟踪的是什么指数?
跟踪中证全指电力公用事业指数(H30199.CSI),从A股电力及公用事业领域选取标的,电力行业权重达100%,覆盖火电、水电、核电、风电及光伏运营商。前十大权重股合计占比约50.04%,聚焦长江电力、中国核电、三峡能源等个股,是反映电力运营核心资产整体表现的代表性指数。(数据来源:Wind 截至:2026.08.16 注:行业为申万二级行业)
Q4:与其他电力主题产品有哪些差异?
相比覆盖电力设备、电网设备等中游制造环节的泛电力产品,电力ETF景顺100%聚焦发电运营端,收入结构具备公用事业行业典型的稳定现金流与可预测性特征。相比主动管理型基金,ETF费率更低、持仓透明、交易灵活。
Q5:ETF比个股有哪些优势?
电力板块虽属防御性行业,但煤价波动、来水丰枯、政策调整等仍会对单一企业盈利造成显著影响。ETF通过指数化投资一篮子覆盖水电、核电、火电及新能源运营商,分散单一公司的经营风险。无需深入研究个股基本面,即可参与电力板块价值重估,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证全指电力公用事业交易型开放式指数证券投资基金晨星风险评级:中,适合激进型、积极型、稳健型投资者。
4、关于基金销售费用的说明: 景顺长城中证全指电力公用事业交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96