ETF市场周报 | A股市场大幅调整,成长类指数承压明显!油气与银行相关ETF逆势走强



 收藏
 举报
市场回顾:
本周(2026年10月26日-10月30日),A股市场大幅调整,主要指数全线收跌。从风格分析,成长类指数承压尤为明显,其中科创50跌幅超13%,领跌主流指数;此外,创业板50、创业板指、北证50均有较大调整,跌幅均超10%。大盘蓝筹指数相对抗跌,上证指数、沪深300跌幅可控。市场交投活跃度有所回落,全周日均成交额约1.66万亿区间。指数方面,主要指数大幅下探:上证指数、深证成指、创业板指分别下跌2.48%、7.20%、10.08%。
行业方面,申万一级行业跌多涨少,其中,汽车、家用电器、银行行业涨幅居前,而综合、建筑材料、通信行业跌幅居前。
相关机构指出,市场延续震荡筑底特征。近期,ETF在部分交易日呈现的大幅流入,不仅有效缓解了市场的下行风险,也令交投热情筑底企稳,成交出现恢复。市场三季报阶段即将结束,业绩真空期即将到来,题材股或借助这一时间窗口展开修复过程,一旦赚钱效应形成,情绪出现回升,将带动指数实现反弹过程。
宏观层面,10月28日,美联储公布10月议息会议决议。以10:2维持联邦基金利率3.75%–4.00%不变,两张异议票主张加息。本次议息会议暂停加息,主要因9月加息及金融环境收紧的政策效果仍在释放,需要更多数据确认合适的政策立场。
ETF涨跌幅:
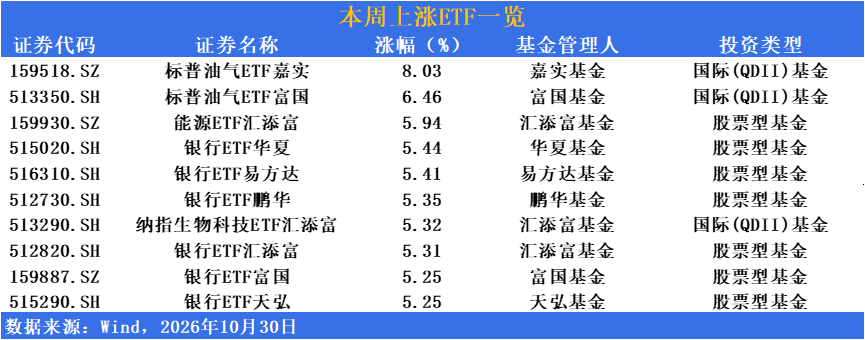
涨幅方面,国际油价反弹叠加避险需求,油气与银行相关ETF逆势走强

中东地缘局势急剧升温叠加市场避险情绪升温,国际油价大幅反弹,油气板块跟随上涨。与此同时,银行板块作为高股息防御资产的代表,在市场大幅调整中展现出较强的抗跌属性。整体来看,能源与银行行业仍处于地缘溢价与"资产荒"共振的阶段。
标普油气、银行等相关ETF涨幅领先。标普油气ETF嘉实(159518)涨幅超8%;标普油气ETF富国(513350)涨超6%。能源ETF汇添富(159930)涨近6%。银行ETF华夏(515020)、银行ETF易方达(516310)、银行ETF鹏华(512730)、银行ETF汇添富(512820)、银行ETF富国(159887)、银行ETF天弘(515290)等多只产品涨超5%。纳指生物科技ETF汇添富(513290)涨超5%。
机构研报指出,长期来看,中东地缘冲突或带来原油供应中断风险,远期预期油价仍稳中有升,同时OPEC+挺价意愿强烈,传统油企的盈利能力有望继续改善。此外,在"资产荒"与利率中枢下行背景下,银行板块的高股息属性与稳健现金流受到长线资金青睐,推动银行ETF集体走高。
相关机构指出,供给方面,由于全球油气产能投资不足,未来供给增量有限,考虑地缘局势升级以及非OPEC产能增长放缓,预期2025-2027年全球原油总供给同比增长1.5%/1.2%/1.8%。在全球通胀预期与避险需求共振背景下,预期2026年全球原油投资需求增速或约5%。预期全球原油在2025-2027年供需维持紧平衡,2026年布伦特油价有望上行至90美元/桶以上。银行板块方面,在宏观经济温和修复与净息差企稳预期下,优质银行的资产质量与盈利能力有望保持韧性。
跌幅方面,海外市场剧烈波动,半导体设备相关ETF承压明显

近期市场风格偏向油气、银行等防御性板块,资金暂时从半导体设备、跨境新兴市场这类高弹性赛道流出,而半导体设备作为科技板块的"核心支柱",自然成为回调的重灾区。科技成长板块的整体调整从前期高点已大幅回落。数据显示,本周科创半导体指数与半导体设备指数成为跌幅居前的板块,部分科技主题基金回撤幅度超20%。反映在市场上,包括科创半导体、半导体设备、巴西等跨境新兴市场类ETF震荡持续。
值得关注的是,就在板块回调的同时,产业龙头传来了积极信号。近期头部半导体设备企业围绕"坚持高质量发展,加速技术自主可控"与投资者深入交流,并通过了优化股东回报及股份回购等议案。上述举措向市场传递了正面预期:作为行业"稳定器",企业的战略定力未发生偏移,对技术突破与国产替代的承诺依然稳固。
有机构研判,当前半导体设备板块估值"已处于历史合理偏低分位",但市场情绪的修复尚需时日。硬科技板块经历大幅调整后,配置性价比逐步显现。"传统科技"如基础电子元件、传统半导体材料等,在宏观经济温和复苏、设备更新政策发力、全球制造业复苏的背景下,配置吸引力有望提升。上述细分领域竞争格局趋于优化,龙头企业地位稳固,现金流与股息率表现良好。"新兴科技"如先进制程设备、AI算力芯片、半导体材料等,则呈现高景气度与高估值波动并存的特征。需甄别真正具备"技术护城河"与订单兑现能力的标的。
资金趋势:
本期(2026年10月26日-10月29日),ETF市场存量份额与管理规模双双回升。截至统计期末,ETF总份额增加759.34亿份(+2.13%),至36,489.07亿份;总规模增加1,197.63亿元(+2.44%),至50,233.28亿元。与此同时,市场交投活跃度有所降温,区间成交额减少1,237.15亿元(-17.83%),至5,700.60亿元。
产品供给端,本周新发行ETF基金19只,全市场ETF产品数量增至1,726只。
资金流向方面,金融板块获资金净流入最多,共有33只ETF跟踪该行业;主题维度,沪深300非银行金融主题份额增长领先,有1只ETF跟踪。指数标的层面,中证A500指数获资金增持幅度最大,共40只产品布局;业绩表现上,中证酒指数以7.00%的涨幅领跑,共有1只ETF跟踪该标的。

数据来源:Wind 截止:2026.10.26-2026.10.29
市场避险情绪升温,货币类与债券类ETF资金流入居前

本期(2026年10月26日-10月29日),在市场展望方面,A股经历大幅调整,资金呈现明显的"越跌越买"特征。沪深300、科创50、创业板等核心宽基指数ETF获大幅净流入,显示资金借道宽基进行逆向布局的意愿显著增强。与此同时,A500等新宽基工具亦获资金追捧,反映市场对A股核心资产估值修复的预期。银行ETF作为防御性品种亦获资金布局,显示部分资金在抄底与防御之间寻求平衡。
基金经理普遍认为,在市场快速调整后,核心宽基指数的估值性价比有所提升,但短期波动或仍较大,需关注基本面修复节奏与政策催化。
从具体产品看,沪深300ETF易方达(510310)流入超160亿元。沪深300ETF华泰柏瑞(510300)流入超92亿元、科创50ETF华夏(588000)流入超74亿元。沪深300ETF华夏(510330)流入超74亿元、创业板ETF易方达(159915)流入超68亿元、沪深300ETF嘉实(159919)流入超66亿元、A500ETF华泰柏瑞(563360)流入超63亿元、A500ETF易方达(159361)流入超44亿元、中证A500ETF国泰(159338)流入超41亿元、银行ETF华宝(512800)流入超28亿元。
短融ETF海富通(511360)周成交额超3300亿

成交额方面,短融ETF海富通(511360)成交持续活跃,周成交额超3300亿,达3337.58亿,成交表现断档领先;银华日利ETF(511880)、华宝添益ETF(511990)周成交额分别为1595.48亿、926.01亿,成交额同样可圈可点,债券类基金场内交投保持较高活跃度。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96