国金证券:给予今世缘买入评级


 收藏
 举报
国金证券股份有限公司刘宸倩,叶韬近期对今世缘进行研究并发布了研究报告《业绩超预期,动销势能持续向好》,给予今世缘买入评级。
今世缘(603369) 2026年10月30日,公司披露2026年三季报:26Q1~Q3实现营收86.66亿元,同比-2.43%;归母净利25.03亿元,同比-1.80%;扣非归母净利25.21亿元,同比-0.93%。26Q3实现营收22.31亿元,同比+15.53%;归母净利4.22亿元,同比+31.59%;扣非归母净利4.25亿元,同比+32.60%。收入、利润均超预期。 经营分析 营收拆分: (1)产品端:26Q1~Q3特A+类/特A类分别实现营收49.94/31.01亿元,同比分别-8.12%/+8.02%;26Q3分别实现营收12.51/7.94亿元,同比分别+11.34%/+24.31%。低基数下公司延续不错的恢复性增长,结构上与动销趋势相符:淡雅为主的特A类增速持续领先,四开等特A+类表观同比有所改善;整体产品结构大众价位占比提升,毛销差修复预计与公司在渠道端提升费投效率相关。 (2)区域端:26Q1~Q3省内/省外分别实现营收76.19/9.01亿元,同比分别-4.22%/+12.04%;26Q3分别实现营收19.51/2.28亿元,同比分别+14.71%/+29.38%。其中,26Q3省内盐城&苏中大区增长较优、增速均>20%,淮安大区同比+14.7%,南京/苏南/淮海大区增速<10%。截至26Q3末公司省内/省外经销商分别为799/685家,环比保持平稳。 从报表结构来看:(1)26Q3归母净利率同比+2.3pct至18.9%,其中毛利率同比+1.8pct至76.9%、销售费用率同比-2.9pct,毛销差修复贡献主要利润弹性;管理费用率同比-0.5pct,税金及附加占比同比-1.3pct。(2)26Q3末合同负债余额8.3亿元、环比-0.1亿元,26Q3营收+△合同负债同比+19.7%;26Q3销售收现22.2亿元,同比+8.8%。 盈利预测、估值与评级 我们预计公司26-28年收入分别为101.0/104.9/112.2亿元,同比分别-0.8%/+3.8%/+6.9%;归母净利为26.6/28.4/31.2亿元,同比分别+2.3%/+6.5%/+10.0%;EPS为2.14/2.27/2.50元,公司股票现价对应PE估值分别为15.7/14.8/13.4倍,维持“买入”评级。 风险提示 区域竞争加剧风险,省外开拓不及预期,行业政策风险,食品安全风险。
最新盈利预测明细如下:
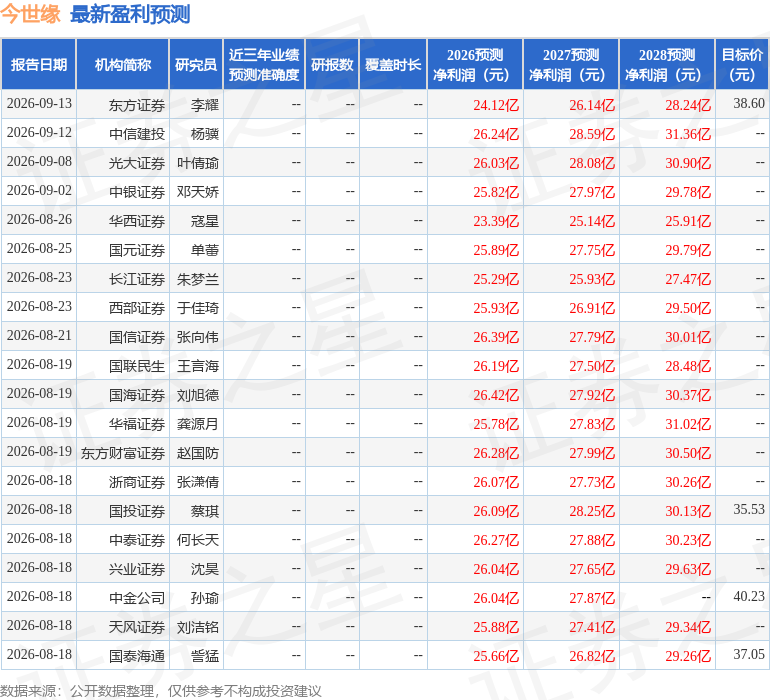
该股最近90天内共有31家机构给出评级,买入评级25家,增持评级6家;过去90天内机构目标均价为37.64。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96