国金证券:给予白云机场买入评级


 收藏
 举报
国金证券股份有限公司李丹近期对白云机场进行研究并发布了研究报告《客流提速降幅收窄,成本消化拐点渐近》,给予白云机场买入评级。
白云机场(600004) 2026年10月30日,白云机场披露三季报。公司前三季度实现营业收入61.97亿元,同比增长8.78%;归母净利润6.91亿元,同比下降36.96%;扣非归母净利润6.67亿元,同比下降21.98%。26Q3实现营业收入21.37亿元,同比增长8.45%;归母净利润2.64亿元,同比下降23.59%;扣非归母净利润2.58亿元,同比下降12.04%。 经营分析 枢纽功能持续增强,客流增速逐季走高:2026Q3白云机场实现旅客吞吐量2375.57万人次,同比增长12.78%;飞机起降15.16万架次,同比增长8.46%。其中,国际航线旅客吞吐量489.10万人次,同比增长15.34%,国际客流增速高于整体水平。分月来看,7月、8月、9月旅客吞吐量分别为782.12、839.40、754.20万人次,同比分别增长9.80%、14.39%、14.25%,暑运旺季客流表现强劲。随着国际航线网络持续完善及T3航站楼运营能力逐步释放,公司国际航空枢纽地位有望进一步巩固。 三期扩建成本仍在消化,但降幅逐季收窄:公司三季报明确,利润同比下滑主要因T3航站楼等三期扩建工程投运致营业成本上升。扣非口径看,上半年同比-27.17%、前三季度同比-21.98%,降幅收窄;Q3单季扣非同比-12.04%,较Q2(-18.1%)进一步改善,成本消化与产能爬坡正向有利方向演进。 非航基本盘稳健,免税新模式贡献底部保障:上半年公司非航空性收入23.52亿元,同比增长9.33%,占营业收入比重57.93%。2026年3月,公司完成T2航站楼出境免税店招标,与中免集团签订经营合作合同,由双方合资设立的中免白云机场免税品公司运营T2出境免税业务,免税权益由"收租"转向"合资分成",为国际客流变现提供底部支撑。 盈利预测、估值与评级 基于三季报经营表现,我们上调公司2026年盈利预测:预计2026-2028年EPS分别为0.40/0.43/0.50元(2026年ESP原预测0.36元),现价8.05元对应PE估值20.1/18.8/16.0倍。 风险提示 旅客数量不及预期;免税收入不及预期;广告自营效率不及预期。
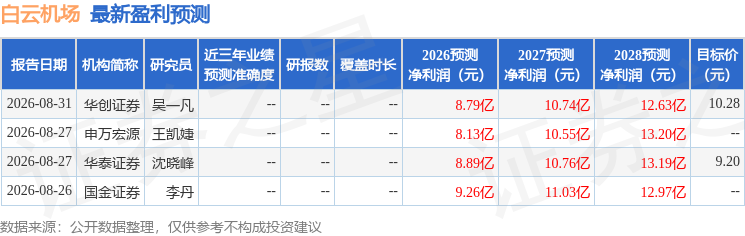
最新盈利预测明细如下:
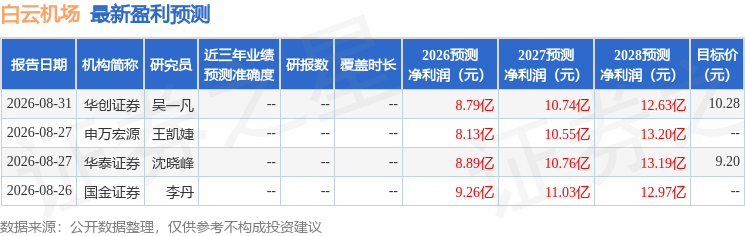
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为9.74。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96