黄金10月暴跌背后:油价掌握定价主动权 高盛揭示195亿美元投机资金撤退



 收藏
 举报
来源:金十数据
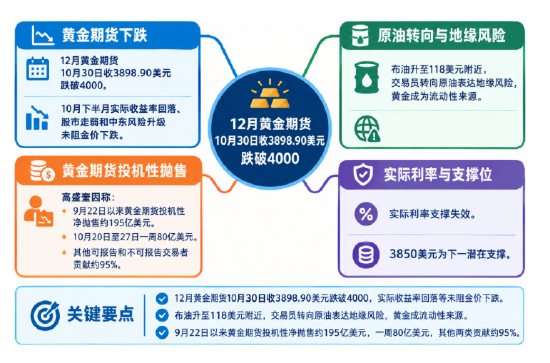
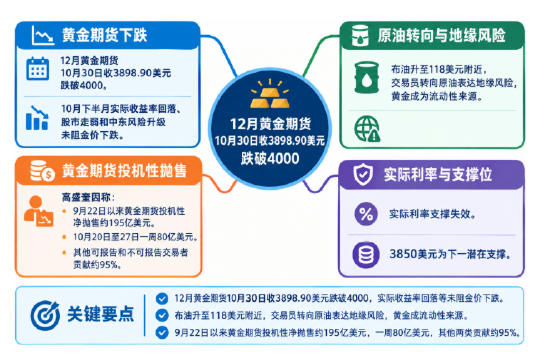
高盛发现,过去连续五周黄金期货累计遭195亿美元投机性净抛售,其中约95%来自传统对冲基金群体之外。交易员转而通过原油押注战争风险。尽管大规模平仓已发生,部分非传统投资者仍持有大量黄金多头,潜在抛压尚未完全释放。
12月交割的黄金期货10月30日收于3898.90美元,跌破4000美元关口。10月下半月,黄金与传统避险资产的表现明显背离:美国实际收益率回落、股市走弱、中东军事冲突再度升级的风险上升,都未能阻止金价下跌。
这轮抛售背后,市场交易逻辑正在发生变化。布油期货上涨至118美元附近,地缘政治风险溢价沿着原油期货曲线向远期合约扩散,越来越多交易员选择直接通过原油表达战争风险,而不是买入黄金。
与此同时,高盛分析师罗伯特·奎因(Robert Quinn)对美国商品期货交易委员会(CFTC)持仓数据的分析显示,自9月22日以来,黄金期货累计出现约195亿美元的投机性净抛售。仅10月20日至27日一周,抛售规模就达到80亿美元。
更值得关注的是资金来源。最近一轮抛售中,其他可报告交易者(Other Reportables)和不可报告交易者(Non-Reportables)贡献了约95%,而其他类别的总多头仓位仍处于历史高位。
油价取代黄金,成为地缘政治风险交易的重要载体
黄金10月的异常表现,首先需要从石油市场寻找解释。
1月交割的布油期货一度徘徊在118美元附近,反映出市场正在为中东军事冲突重新升级计入更高的风险溢价。值得关注的不只是油价本身,更是这种溢价向远期合约扩散的趋势。
当战争风险溢价从近期交割合约延伸至更远期合约,意味着市场担忧的不再只是短暂的供应中断,还包括供应扰动、军事升级和物流不确定性持续更长时间的可能性。
这种变化也影响了投资者表达地缘政治风险的方式。交易员越来越倾向于直接买入原油,同时将黄金作为流动性来源。他们可能通过出售黄金,为其他投资头寸提供资金、满足保证金要求,或降低投资组合的整体风险。
尽管波斯湾实物原油运输基本已经恢复正常,石油市场仍然计入了相当可观的中东军事冲突升级风险溢价。
与此相伴的是,布油和贵金属之间的反向关系日益明显。过去,地缘政治紧张通常会推动资金流向黄金和白银;但10月下半月,原油上涨的同时,贵金属却持续承压。
市场表现显示,如果近期这种关系延续,布油每上涨10%,黄金可能相应下跌约4%。这只是对近期市场表现的观察,并非可以机械套用的交易规律。尤其是在油价已经计入大量地缘政治风险溢价的情况下,相关性可能随底层环境变化而迅速逆转。
这也解释了为什么黄金在本轮中东局势中没有表现出传统避险资产的特征。原油逐渐成为市场衡量地缘政治风险的重要载体,而黄金则在部分交易中变成了融资和调整风险敞口的工具。
不过,油价只能解释黄金下跌的一部分原因。真正需要进一步厘清的是,究竟哪些投资者在集中抛售黄金。
五周净抛售195亿美元,传统对冲基金之外的资金是主力
奎因在题为《黄金期货:连续五周投机性抛售》的报告中,分析了截至10月27日的CFTC交易者持仓报告数据。
数据显示,自9月22日以来,黄金期货累计出现约195亿美元的投机性净抛售。其中,10月20日至27日的一个统计周尤为剧烈,管理基金(Managed Money)、其他可报告交易者和不可报告交易者合计削减了约80亿美元的敞口。
这80亿美元中,52亿美元来自平掉现有头寸,另外28亿美元来自新增空头头寸。
两者的区别十分重要。前者意味着投资者正在退出已有仓位,后者则表明部分资金已经主动转向看空黄金,而不仅仅是在上涨后获利了结。
按照每盎司约4000美元的金价计算,195亿美元相当于约150吨黄金的名义敞口。但这只是期货市场的名义价值,并不代表市场上有150吨实物黄金被实际出售。
从持仓变化看,黄金投机仓位在9月金价上涨期间迅速累积,随后随着金价回吐涨幅,相关仓位也出现快速反转。
真正出乎意料的是抛售者的构成。
市场通常会首先关注对冲基金、商品交易顾问(CTA)以及使用杠杆的宏观交易账户。这些资金在市场动能逆转、价格加速下跌时,往往容易被认为是主要抛售力量。
但奎因的数据显示,最近一个统计周,其他可报告交易者和不可报告交易者贡献了约95%的投机性抛售。其中,其他类别的多头头寸平仓约贡献了40亿美元。
其他可报告交易者这一分类尤其值得关注。它涵盖了一些规模较大、但无法简单归入传统管理基金、掉期交易商或商业套期保值类别的市场参与者。
这类参与者可能包括自营交易机构、家族办公室以及其他机构账户。不过,CFTC并不会在分类数据中披露这些参与者的具体身份。
这意味着,黄金市场的抛售压力并不只来自传统对冲基金。即便最受关注的投机账户已经大幅削减仓位,其他投资者仍可能持有规模可观的多头头寸。
奎因报告中的另一项数据进一步揭示了这种风险。
10月期间,其他类别的总多头仓位一度超过黄金期货未平仓合约总量的20%。截至10月27日,这一比例回落至约18%,但仍明显高于今年早些时候的11%至12%。
换句话说,市场已经经历大规模平仓,但潜在的持仓过剩压力并未完全消失。投资者需要关注的,不只是对冲基金是否完成清仓,还有那些调整速度相对较慢的资金是否会继续退出。
此外,CFTC持仓报告只反映截至10月27日周二的仓位情况。此后,黄金继续下跌。因此,现有数据能够揭示金价跌破关键水平之前的抛售模式,却无法准确反映最后几个交易日又有多少仓位被平掉。后续持仓报告将提供更完整的信息。
实际利率未能支撑金价,下行保护成本明显上升
传统宏观定价因素的表现,也说明这轮黄金调整已经不只是实际利率和美元走势所能解释的。
奎因指出,在10月20日至27日期间,美国10年期实际收益率下降11个基点,但黄金仍下跌约1.6%。同期,布油上涨4.1%,美元走强0.6%。
实际收益率下降通常有利于不产生利息收入的黄金,美元走强和油价上涨则可能构成压力。但在这一周,实际收益率提供的支撑未能抵消其他因素带来的冲击。
10月27日至30日,黄金又下跌4.3%,布伦特原油继续上涨3.7%,美元和实际收益率却从此前水平回落。
这一组合表明,市场交易越来越受到持仓调整和地缘政治流动性需求的影响,传统实际利率定价关系暂时失去了主导地位。
主权流动性管理也可能是潜在的风险传导渠道。能源价格上涨可能增加石油进口国的美元融资需求,地缘政治不稳定则可能改变各国储备管理机构对流动性的偏好。
2026年3月伊朗战争期间,土耳其曾出售黄金,并通过黄金支持的掉期交易获取流动性,以捍卫土耳其里拉。这说明,作为储备资产持有的黄金在特定情况下也可能被动用,以换取流动性。
不过,CFTC持仓数据无法识别主权机构是否参与了期货卖出,奎因的分析也没有证明各国央行正在抛售实物黄金。这只是可能的风险传导机制,并非已经得到证实的抛售来源。
还需要区分官方部门的结构性买入与杠杆资金的期货平仓。各国央行可能继续出于长期储备配置需要增持实物黄金,与此同时,投机投资者仍可能大规模抛售期货,压低市场报价。两类资金的投资动机和交易周期并不相同。
期权市场则提供了另一个观察角度:投资者正在为黄金下行保护支付更高成本。
奎因指出,黄金三个月隐含波动率和标准化的25 Delta看跌期权与看涨期权偏斜率(25-delta put-call skew)均有所上升。后者已经达到过去一年波动区间的约第85百分位。
这反映出投资者对黄金下行风险的担忧正在加深。此前金价上涨时,资金愿意为参与上涨行情支付溢价;随着市场转弱,投资者开始更加重视防范进一步下跌。
不过,期权定价本身无法区分相关交易究竟是为了购买下行保护,还是出于直接看空黄金的投机目的。
高盛大宗商品交易部门对上周五市场交易情况的描述,也显示出投资者仍然缺乏明确的方向判断。
该部门表示,部分多头投资者已经因金价下跌而感到担忧,潜在买家则在评估当前价格是否构成买入机会,但客户实际直接参与交易的程度相对有限。
大部分卖盘通过电子交易市场完成,芝加哥商品交易所(CME)的交易活动明显增加,黄金ETF——SPDR黄金信托(GLD)的成交额也大幅上升。
高盛大宗商品交易部门将3850美元视为下一个潜在支撑区域,同时承认,此前3950美元支撑位失守出乎意料。
3850美元因此成为值得关注的价格水平,但并不代表本轮调整必然会在此结束。判断抛售是否接近尾声,还需要观察黄金期货卖盘能否放缓、期权市场的下行保护成本是否回落,以及油价与黄金之间的反向关系是否开始减弱。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96