大资金出手!国新、诚通最新持仓曝光


 收藏
 举报
今天是农历9月24日。
两年前,2024年9月24日,国新办举行了一场被市场反复提起的发布会。
一揽子政策组合拳落地,市场直接反转。那轮行情的起点,也有了一个醒目的名字——“924”。
两年后的今天,又是一个“924”。
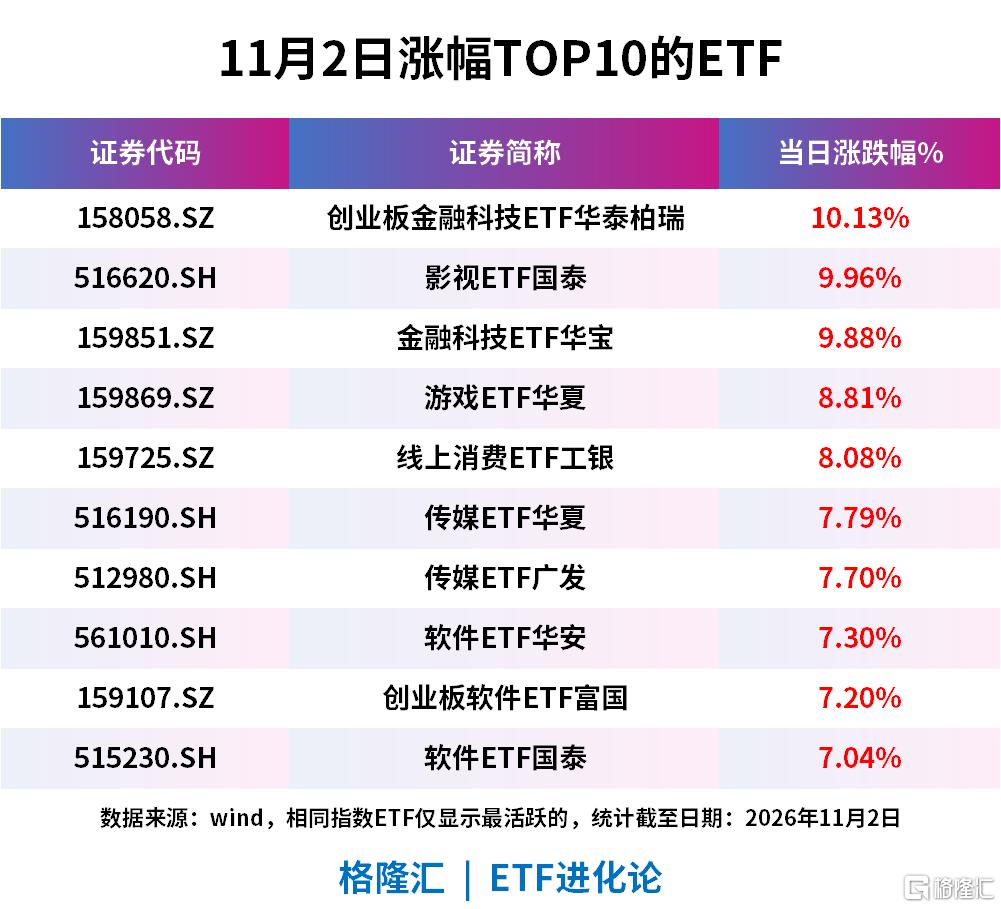
A股放量上涨,券商、软件、白酒板块大幅上扬,贵州茅台、中信证券放量走升。创业板金融科技ETF、金融科技ETF、影视ETF、游戏ETF、传媒ETF领涨。
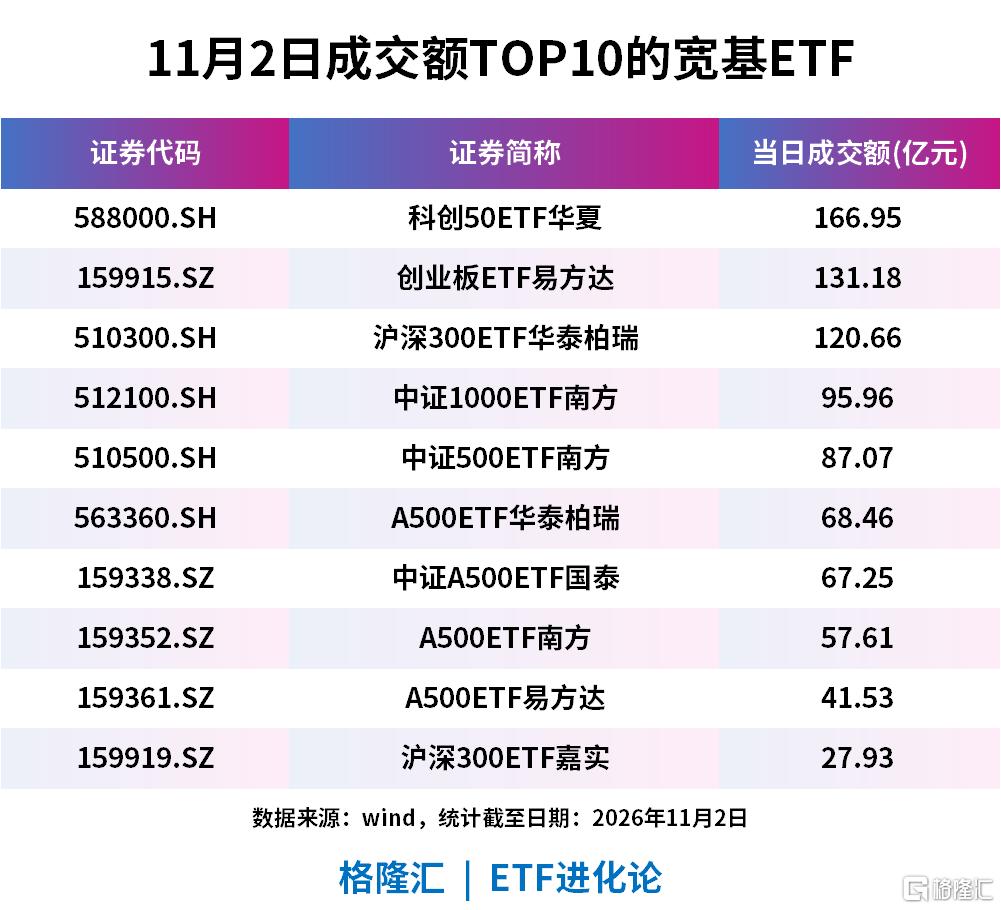
多只宽基ETF大幅放量,半日成交额就已超过前一交易日全天。
截至收盘,科创50ETF华夏成交额166.95亿元,创业板ETF易方达、沪深300ETF华泰柏瑞成交额突破120亿元;中证500ETF南方、中证1000ETF南方、A500ETF等交投同样活跃。
大资金的动作,并不是从今天才开始。宽基ETF近一周吸金1067亿元,近一个月吸金3742亿元,下半年资金净流入6593亿元。
过去一周,A股延续调整,前期涨幅较大的科技成长方向回撤明显。尽管当周沪深300指数下跌2.92%,但资金继续借道宽基ETF加仓。
深300ETF易方达一周净流入173.9亿元,居首位;沪深300ETF华泰柏瑞净流入148.20亿元,位居第二名;创业板ETF易方达、科创50ETF华夏分别净流入108.37亿元、103.04亿元,位列第四、第五名;嘉实、华夏旗下沪深300ETF分别净流入81.2亿元、75.35亿元。
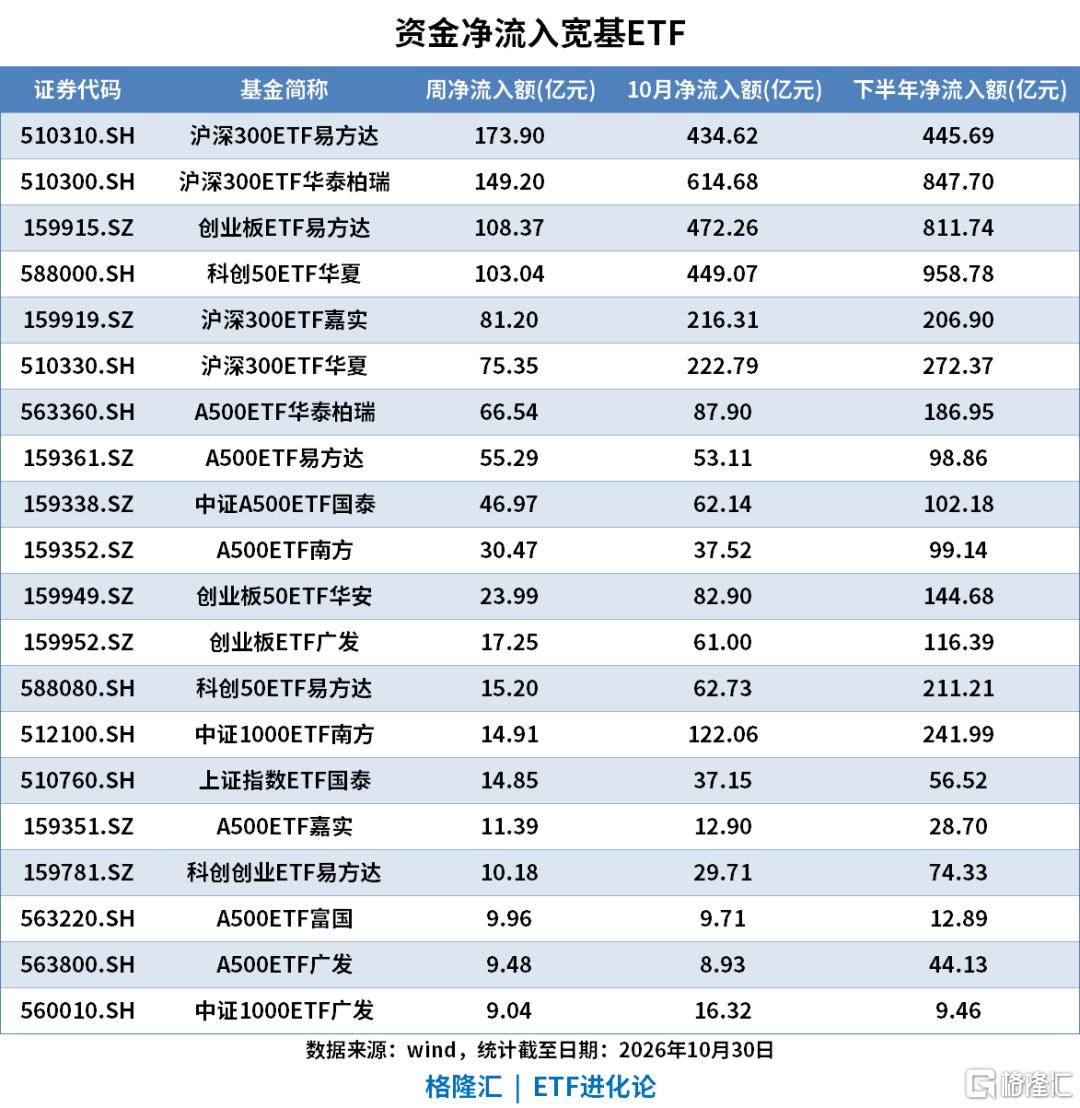
一边是指数调整,一边是宽基ETF持续吸金。市场情绪还在波动,一些资金已经开始行动。
政策层面的动作也在跟进。
有业内人士透露,11月2日,中国人民银行、中国证监会召集部分证券公司、基金公司举行会议,研究推动支持资本市场工具使用。同日,中国人民银行、金融监管总局和证监会将召集银行开会,研究优化股票回购增持再贷款政策。
此外,有国有大型银行近日计划向中国国新、中国诚通两家央企新增股票回购增持贷款额度,单家新增额度或可达到1000亿元。
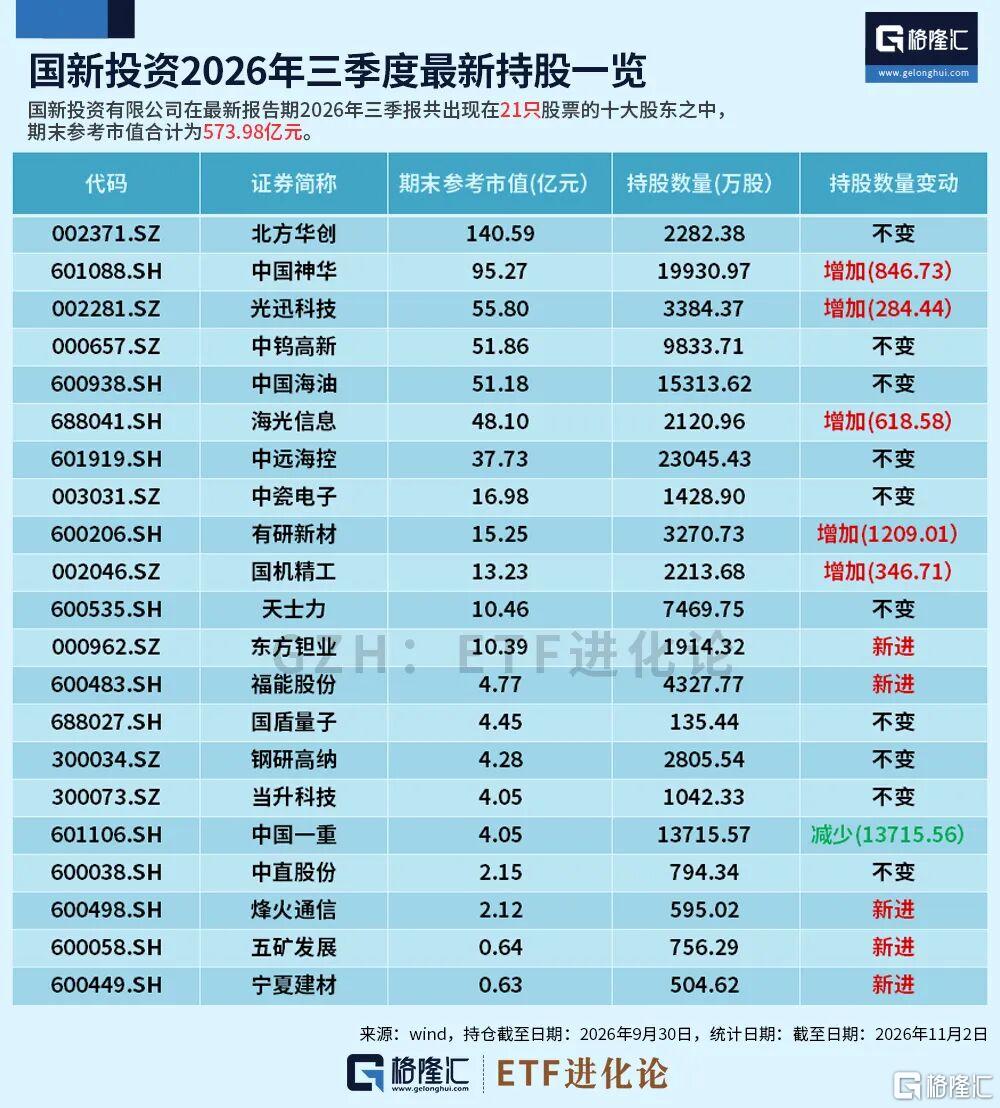
与此同时,随着2026年A股三季报披露收官,中国国新与中国诚通两大国有资本运营平台的三季度持仓也浮出水面。
据不完全统计,2026年三季度,国新投资有限公司共出现在21只股票的十大股东之中,期末参考市值合计为573.98亿元。
三季度,国新投资新进福能股份、东方钽业、烽火通信、五矿发展、宁夏建材;增持中国神华、海光信息、国机精工、光迅科技、有研新材;减持中国一重;对北方华创、中钨高新、中国海油、中远海控、中瓷电子、天士力、国盾量子、钢研高纳、当升科技、中直股份的持仓保持不变。
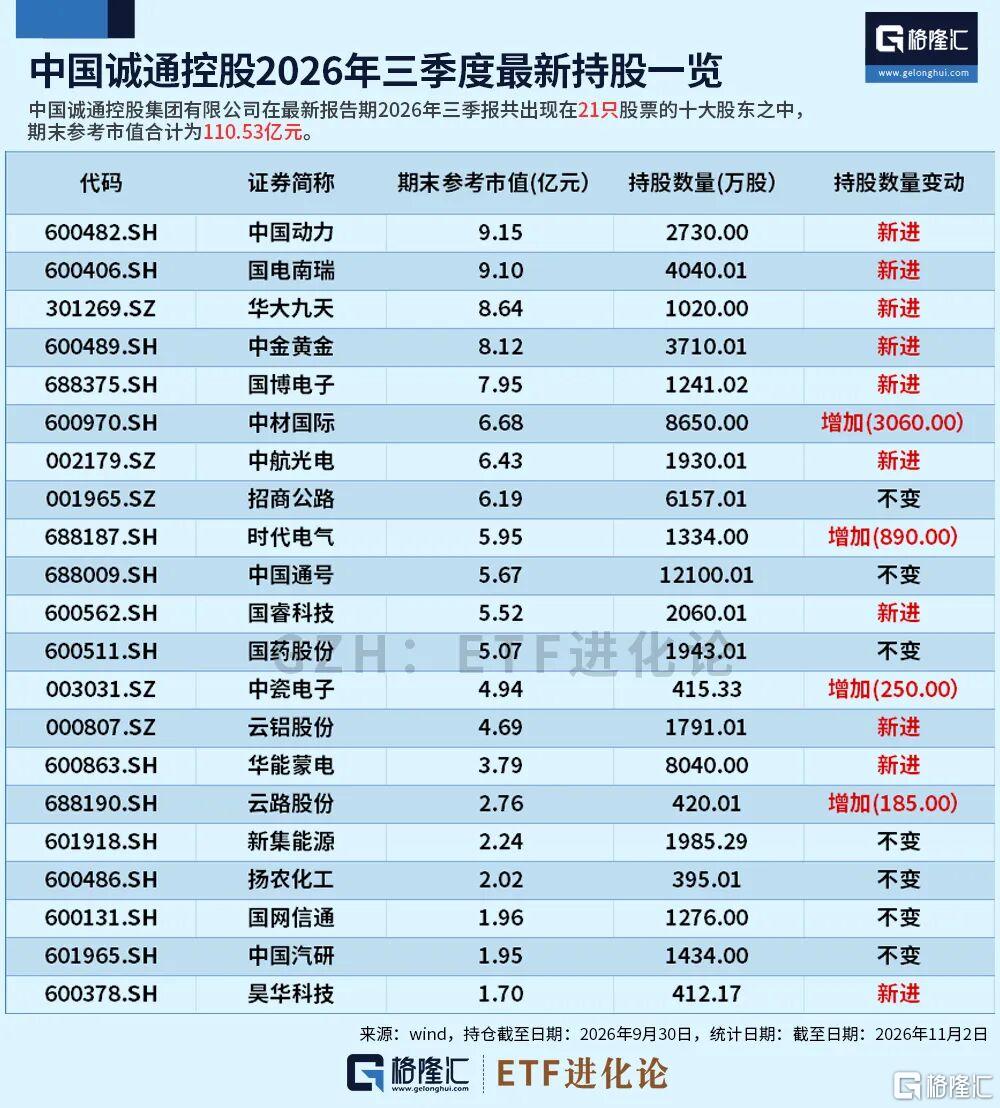
中国诚通控股集团同期出现在21只股票的十大股东之中,期末参考市值合计为110.53亿元。
三季度,中国诚通控股集团新进中国动力、国电南瑞、华大九天、中金黄金、国博电子、中航光电、国睿科技、云铝股份、华能蒙电、昊华科技;增持时代电气、中材国际、中瓷电子、云路股份;对招商公路、中国通号、国药股份、新集能源、扬农化工、国网信通、中国汽研的持仓保持不变。
产业资本也在行动。11月1日晚间,多家A股上市公司集中披露回购、增持相关公告。
数据显示,以最新预案公告日统计,今年10月,超过200家公司发布股票回购方案或股东回购提议。按回购金额上限计算,合计拟回购金额在250亿元以上;按回购金额下限计算,金额则不低于140亿元。
特别是10月下旬以来,A股公司回购明显提速,合计超过160家公司发布股票回购方案或股东回购提议。
资金净流入宽基ETF、上市公司回购增持,几路资金正在同一时间被市场看到。
经历近期震荡调整后,多名基金经理指出,当前市场估值压力已得到较大释放,情绪面抛压也在逐步消化,密集披露的三季报进一步验证了企业盈利企稳和结构性景气向好的趋势。
摩根士丹利中国首席股票策略师王滢认为,市场正在逐步接近周期性底部,沪深300指数前瞻市盈率靠近10倍—11倍的历史底部;恒指距离约8倍的极低市盈率仍有10%—15%空间,不过,历史估值无法精确标示市场底部。
她指出,国家队最新买入约150亿美元,科创50与创业板相关ETF占比升至37%—50%,资金更多流向“硬科技”,历史上,国家队明确入场并配合稳定沟通后,A股往往在1—2个月内逐步探明市场底。
ETF、国有资本运营平台和上市公司回购资金正在同时行动,市场对流动性的担忧,也开始得到明显缓解。
三季报已经释放出一些企稳信号,接下来要看的是,这些变化能否持续转化为利润和现金流。
从两年前924的各项稳定市场工具的“创设”,到两年后的“推动使用”和“优化政策”,同样的工具,正在进入新的阶段。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96