【11.2 ETF综述】大奇迹日!AI应用与软件全线爆发,“小盘双星”暴力吸金!



 收藏
 举报
11月2日,A股三大指数高开高走集体收涨。上证指数收报3638.03点,涨1.08%;深证成指涨1.63%报11010.68点;创业板指涨1.87%报2458.70点;科创50大涨3.11%报1196.94点。沪深两市成交额约1.8万亿元,较前一交易日放量逾千亿元,全市场超4600只个股上涨、131只涨停。风格上科技成长全面占优,AI大模型、软件与传媒板块爆发,券商、白酒同步走强;贵金属、煤炭、银行等少数板块下跌,红利防御风格集体熄火。港股同步上行,恒生指数收涨0.36%报23377.79点,恒生科技指数涨2.26%报3839.74点,恒生中国企业指数涨0.56%报7906.11点,科网股普涨,光通信与中资券商股领涨,港股银行板块走弱。
AI应用全面爆发,软件指数单日大涨6.56%领跑。
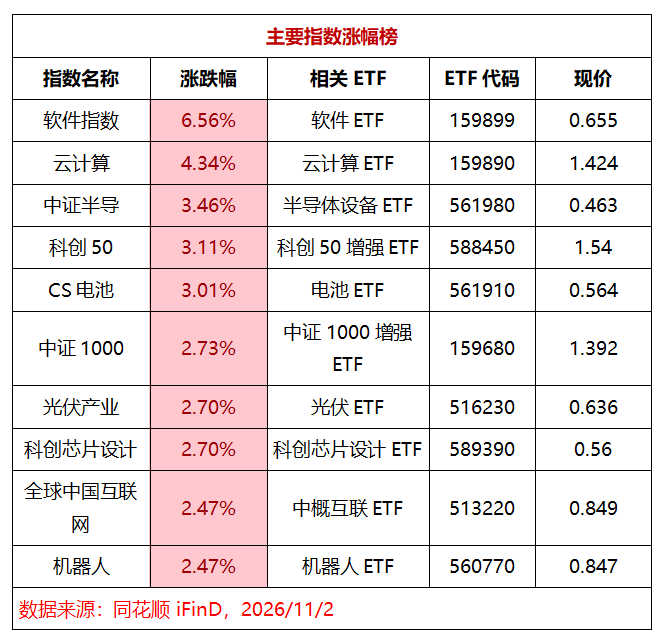
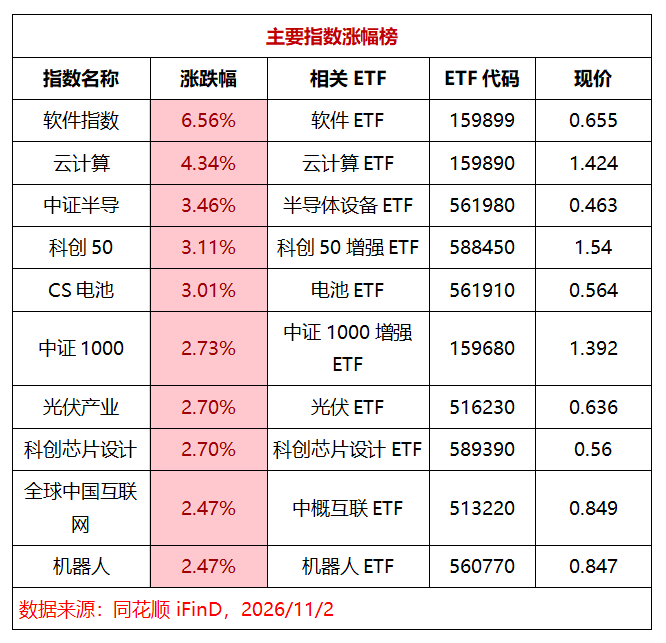
软件指数(相关ETF:159899)以6.56%的涨幅居涨幅榜首位,云计算(相关ETF:159890)涨4.34%,全球中国互联网(相关ETF:513220)涨2.47%。盘面上AI大模型、文化传媒板块爆发,AI漫剧概念大涨11.26%、10余股涨停,短剧游戏板块指数收涨逾8%、近40股涨停。据报道,国内已有约10家企业建立海外短剧平台,海外AI漫剧活跃用户超1.5亿,海外短剧付费应用前十名中中国厂商占据九席;机构预测2026年海外微短剧市场规模有望达60亿美元,其中AI漫剧预计突破40亿美元、较2025年增长约390%,国产AI漫剧单分钟制作成本最低已降至350元,制作周期从90天压缩至10天左右。国内首部AI超写实院线电影定档上映,AI影视进入院线商业化阶段;DeepSeek Harness团队10月31日晚发布全新Agent架构《Super-agent设计探索》。业绩端,世纪华通前三季度归母净利润63.35亿元、同比增长45.37%,巨人网络28.86亿元、同比增长103.73%,内容产业盈利兑现提速。
半导体与科创共振,机器人与卫星多点开花。
中证半导(相关ETF:561980)涨3.46%,科创芯片设计(相关ETF:589390)涨2.70%,科创50(相关ETF:588450)大涨3.11%,科创综指涨超2%,半导体与科创成长全线走强。机器人(相关ETF:560770)涨2.47%,智元机器人在2026创新日公布通用AI机器人累计下线突破2万台,第20000台整机已于9月下线并交付长隆集团,从1万台到2万台用时不足六个月、约占全球近四成份额;另据消息,Meta与中国机器人公司傅利叶合作,约三个月内打造出一款重约48公斤的人形机器人原型,双方已开发第二版本,海外巨头加速入场。卫星产业(相关ETF:159218)涨1.87%,10月31日第七届载人航天学术大会披露,我国计划2030年前实现中国人首次登陆月球,首次载人月球探测任务乘组由3人组成、其中2人着陆月面,采用“两次发射、一次登月”的环月轨道对接模式;同日马斯克发文预言,到2028年底轨道算力每月新增部署量将超过地面算力;移远通信三季报显示前三季度营收237.99亿元、同比增长33.13%,归母净利润12.12亿元、同比增长65.21%,验证卫星通信下游需求。
锂电关税利好落地,光伏装机高增,新能源逆势接棒。
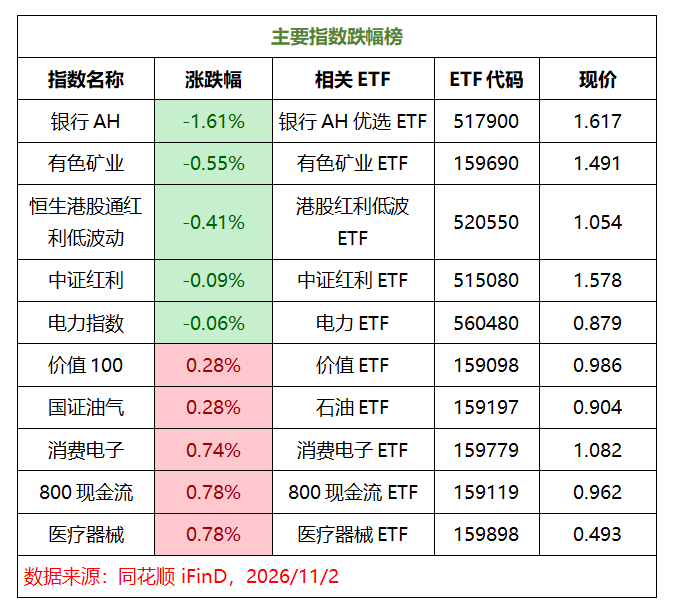
CS电池(相关ETF:561910)涨3.01%,光伏产业(相关ETF:516230)涨2.70%,在上周五电池链大跌后实现放量反包。消息面上,美国对等关税及针对负极材料的反倾销、反补贴税均已取消,锂电产业链海外出口迎来实质性利好;宁德时代与INTILION签署合作协议,加快拓展欧洲储能市场,预计11月行业排产继续攀升。国家能源局数据显示,截至9月底太阳能发电装机容量13.1亿千瓦、同比增长16.5%,9月光伏新增规模13.6GW、同比增长41.2%、环比增长23.6%;工信部印发《关于加快推进零碳工厂建设工作的实施方案》,明确到2030年建设国家级零碳工厂和零碳算力设施500个左右,推动工业领域从能耗双控转向碳排放双控。现货黄金跌破3900美元关口,黄金股普遍回调,贵金属与银行成为当日少数下跌方向,有色矿业(相关ETF:159690)跌0.55%,银行AH(相关ETF:517900)以1.61%的跌幅居跌幅榜首位,上海银行跌近9%,民生银行、宁波银行跌超3%。
资金面:红利质量与中小盘增强产品获大额净申购。
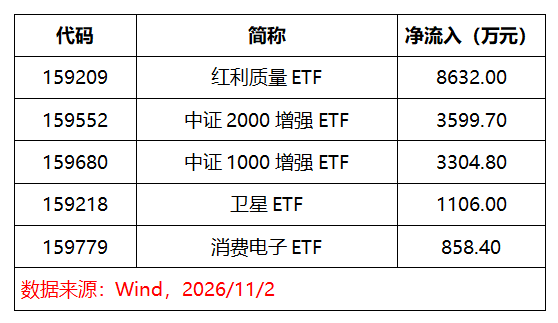
今日场内申赎数据显示,主要ETF中净申购金额居首的是红利质量ETF(159209),单日净申购8632.00万元,当日中证红利质量指数收涨0.87%、显著跑赢中证红利,资金继续加码红利策略中的质量因子方向。中证2000增强ETF(159552)净申购3599.70万元,中证1000增强ETF(159680)净申购3304.80万元,两只中小盘增强产品延续吸金势头,反映资金在科技成长行情中仍偏好通过指数增强工具获取小盘与个股扩散机会。卫星ETF(159218)净申购1106.00万元,与盘中载人登月方案、太空算力叙事共振;消费电子ETF(159779)净申购858.40万元。整体看,净申购集中于“红利质量+中小盘增强+产业事件驱动”三个方向。
机构怎么看?
国金证券认为,电新各子行业之间及内部表现分化显著,底部alpha机会丰富;锂电行业三季度随锂价下跌提前去库,年底或淡季不淡,2027年供需表现大概率好于预期,光伏方面负债端压力与政策端合力有望驱动2027年上半年出清加速及优势企业盈利修复。中银证券指出,“反内卷”和“太空光伏”是2026年光伏投资双主线,太空光伏产业链有望受益于海内外卫星发射数量提升;电池片环节格局正在优化,国内已出现高功率组件需求,组件高功率化有望推动组件单价提升;预计2026年全球新能源汽车销量保持较快增长,固态电池和钠离子电池产业化逐步落地。华源证券认为,AI视频工作流加速创意落地,内容产业生产工程逐渐被颠覆,市场空间从低端AI漫剧走向短剧、精品剧集、大电影与游戏CG建模,随着国产大模型多模态生成与镜头控制能力提升,AI视频正从技术更迭迈入商业兑现阶段。
后市方向思考
短期来看,AI应用与软件(相关ETF:159899、159890、159243)受益于AI漫剧海外验证、DeepSeek新一代Agent架构与内容产业业绩兑现,仍是弹性最强的方向,但传媒软件板块单日大涨后情绪已高,宜观察成交延续性与高位分化,不盲目追高。半导体与科创成长(相关ETF:561980、589390、588450)在科创50大涨3%后进入强势区间,可结合国产替代与存储涨价节奏跟踪,关注量能能否延续。机器人与卫星(相关ETF:560770、159218)进入产业验证窗口,智元量产爬坡、Meta原型机落地与载人登月方案明确提供持续线索,可关注量产订单与发射节奏,事件兑现后需防波动。新能源(相关ETF:561910、516230)在关税利好与光伏装机高增下迎来修复,可跟踪排产与组件价格企稳信号,左侧布局为主。红利与现金流(相关ETF:159209、159119、515080)当日相对平淡但净申购居前,资金仍在布局质量与现金流因子,适合作为组合稳定器再平衡配置。港股科技(相关ETF:513220、159125)随恒生科技大涨2.26%,可关注南向资金与互联网平台业绩验证,以结构性机会对待。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96