美伊释放谈判信号,油价高位跳水!三桶油全线下跌,中石油、中海油双双跌超5%,能源ETF汇添富(159930)近5日大举吸金超2亿元



 收藏
 举报
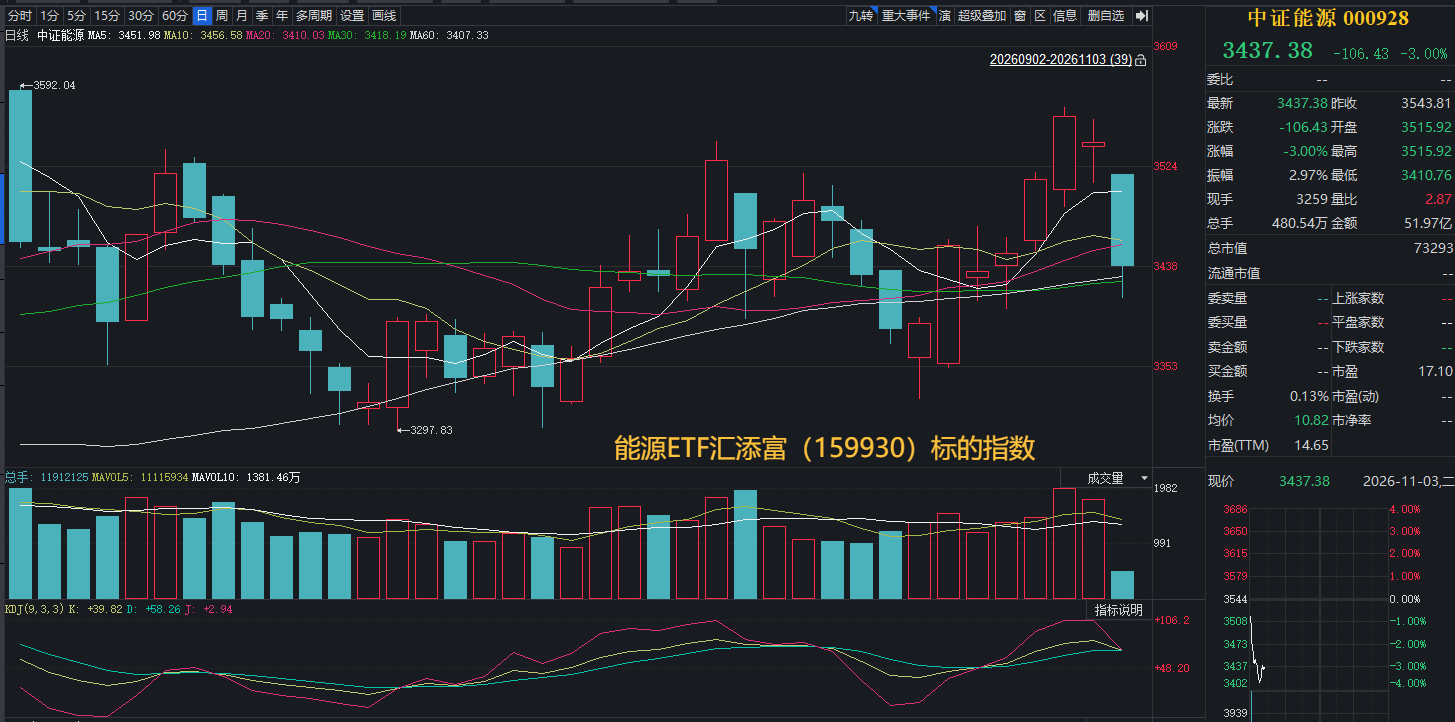
11月3日,美伊外交预期升温带来油价重挫,美油主力合约收跌7.55%,布油一度暴跌超8%,受此消息扰动,A股能源板块应声下跌!值得注意的是,“仅含24只煤油股”的能源ETF汇添富(159930)近5日大举吸金2.38亿元,今日盘中资金再度逢跌涌入!截至9:55,能源ETF汇添富(159930)标的指数——中证能源指数跌3%!
能源ETF汇添富(159930)标的指数成分股多数下跌:三桶油全线下跌,中国石油、中国海油跌超5%,中国石化跌超4%,兖矿能源跌近4%,中国神华跌近3%,广汇能源、中煤能源跌超2%,山西焦煤跌近2%。
【能源ETF汇添富(159930)标的指数前十大成分股】
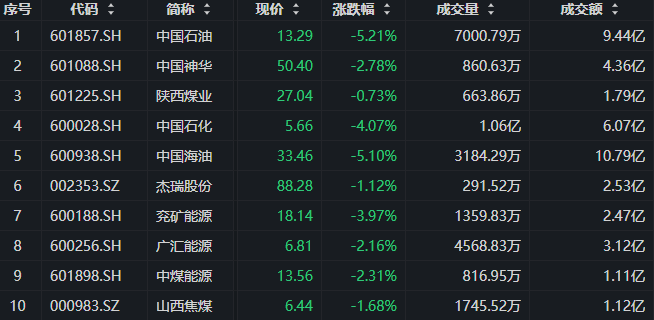
截至9:55,成分股仅做展示使用,不构成投资建议。
原油板块消息面,伊朗称若美方落实伊方诉求,方案最快两天内启动,霍尔木兹海峡安全随之恢复;美国称不会在中期选举后再次打击伊朗。不过伊媒此后提到美伊沟通无进展。
然而,地缘风险仍存在反复的可能,美国官员称,美国周一袭击了伊朗格什姆岛。这是华盛顿近几周秘密对伊朗实施的一系列有限打击中的最新一次,与此同时美方仍在宣扬达成外交协议的可能性。在此次袭击之前,美国曾淡化了在周二中期选举后与伊朗重燃战火的可能性。但官员们称,美国数周来一直在对伊朗进行较小规模打击,伊朗报道周一格什姆岛周边发生爆炸。一些官员将袭击描述为防御性质,旨在阻止伊朗在霍尔木兹海峡攻击商船。与冲突早期阶段不同,美国此次并未公开宣布这些袭击行动。一位官员称,美国有意保持行动低调,以免释放任何恢复大规模作战行动的意图。
美油主力合约收跌7.55%,报96.26美元/桶;布油主力合约跌8.13%,报104.21美元/桶。本次布油下跌源于多重因素叠加,美伊双方释放谈判信号,地缘冲突缓和使得原油供应中断风险预期大幅降温,此前支撑高油价的地缘风险溢价快速回落,同时伊拉克经土耳其出口的原油量大幅提升,科威特原油产量增至冲突以来最高水平,供应端增量缓解了市场对能源供应偏紧的担忧,多重利空共同推动油价大幅下挫。
煤炭板块消息,政策端,《能源保供中长期合同管理办法(试行)》将于2026年12月1日起施行,是本轮政策端最具长期意义的变量。该办法将电煤、电力、天然气保供中长期合同纳入统一制度规范,针对电煤确立了1年以上签约期限、“基准价+浮动价”或产地月度调整的定价机制,并严禁倒卖、转卖、套取、挪用合同项下煤炭资源。这标志着电煤长协从“年度政策”升级为法治化制度。
供给端,山西6—9月连续四个月煤炭同比减产超三成,累计减产1.42亿吨,是当前供给端最核心的硬约束。“5·22”煤矿瓦斯爆炸事故后全省强化安检,前三季度山西规上工业增加值同比下降6.0%,二产下滑明显拖累经济。尽管政策端已在推动有序复工复产,但实际增量释放缓慢——临汾、吕梁仍有矿点受安监管控停产,长治沁源11月1日新增一座复产矿(产能90万吨),但整体“复产有进度、产量恢复不及预期”。523家矿山原煤日产161.74万吨(环比-1.60万吨),精煤日产67.84万吨(环比-0.30万吨),部分煤矿完成月度任务后停产进一步拖累数据。
【原油板块:地缘扰动与供给约束延续,产业链景气获得多重支撑】
原油市场虽然进入高位波动阶段,但支撑油价中枢的产业逻辑并未发生根本变化。
一方面,地缘不确定性强化原油的战略属性。光大证券指出,2026年前三季度布伦特原油均价达到88.78美元/桶,同比上涨26.9%。高油价叠加库存收益,推动中国石油、中国石化和中国海油归母净利润分别达到1558亿元、390亿元和1191亿元,同比分别增长21.9%、30.0%和16.8%。与此同时,全球能源供应链安全受到更高重视,国内油气增储上产目标进一步明确,上游资本开支及工作量投入有望保持较高强度。Rystad Energy预计,2026年全球上游新建项目投资承诺将达到约2370亿美元,创2020年以来最高水平,油服及工程服务需求有望随之改善。
另一方面,地缘扰动不仅影响油价,也在降低原油运输体系的有效供给。东方证券指出,9—10月中东地区针对油轮的海上安全事件月均约20次,较8月环比提升超过一倍。虽然中东原油出口边际恢复,但穿峡接驳、船对船转运及装卸等待持续占用船舶,意味着“货量恢复”并未同步转化为“有效运力释放”。在中东货盘增加、即期船位趋紧的推动下,中东至中国VLCC的TCE已升至135.1万美元/天。展望后续,战略库存回补、能源安全驱动的超额补库以及采购来源多元化,都可能增加海运距离和运输需求。因此,原油产业链的积极线索已由单一油价上涨,扩展至上游增储上产、油服投资复苏及油运景气上行。
(来源:光大证券20261102《石油化工行业周报第473期:前三季度“三桶油”业绩大增,地缘不确定性彰显战略价值》;东方证券20261102《交通运输行业周报:货量恢复与有效供给受损推高行业景气,油运超级周期已至》)
【煤炭板块:五重催化逐步共振,行情进入右侧演绎阶段】
当前煤炭板块的年度和季度业绩低点均已过去,煤价、盈利、能源安全、资金风格与股东回报五重催化正在形成共振。
催化剂之一:动力煤价格支撑偏强:秦港平仓报价1012元/吨,向下调整空间有限,迎峰度冬期间仍有企稳向上驱动,仍要格外重视供给端的紧张状态,当前晋陕蒙的综合开工率自5月22日山西煤矿爆炸事件以来仍旧处在偏低水平,山西的开工率影响非常之大,重视后续可能发生的严重供需错配现象,即煤矿生产端表现出“安全大于保供”。
催化剂之二:业绩同比提升:从港口煤价对比,前三季度均价同比去年上涨约132元,涨幅20%;三季度环比二季度上涨约60元,涨幅7%;煤炭的年度和季度业绩低点已过,大部分煤炭公司三季报业绩延续高增。
催化剂之三:美伊冲突核心矛盾难解,全球能源危机仍在:长城证券指出,要重视原油的中枢油价抬升、淡化时点油价的回落,隐含了美伊之间的核心矛盾是难以调和和回到战争之前的,地缘的冲突、海峡的中断风险、原油的战略补库、能源设施的重建、贸易渠道的重塑,都将让油价走高。从而间接利多煤炭。
催化剂之四:科技&煤炭资金跷跷板:海内外科技板块波动加剧,松动筹码资金有望关注低洼的煤炭板块,当前煤炭整体持仓比例偏低,代表增量资金入场之后的弹性较大。
催化剂之五:煤炭上市公司发布股东增持公告和中期分红,均显示产业资本对煤炭价值的认可。由此,煤炭板块的驱动力正从单一高股息,逐步转向“煤价中枢抬升、业绩改善与红利价值”共同驱动。
(来源:长城证券20261102《煤炭行业周报(10月第4周):供给恢复缓慢,板块继续上涨》)
地缘风浪起,黑天鹅频飞,油价、煤价再乘风!此外,高股息低估值增厚资产配置“安全垫”,“反内卷”政策与顺周期逻辑催化板块弹性,能源板块攻防兼备!精准布局石油煤炭,认准能源ETF汇添富(159930),成份股共计24只煤炭股+石油股,一键把握传统能源投资机遇,为全市场稀缺品种!全市场仅此一只!
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.15%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96