我的债基怎么还在跌!



 收藏
 举报
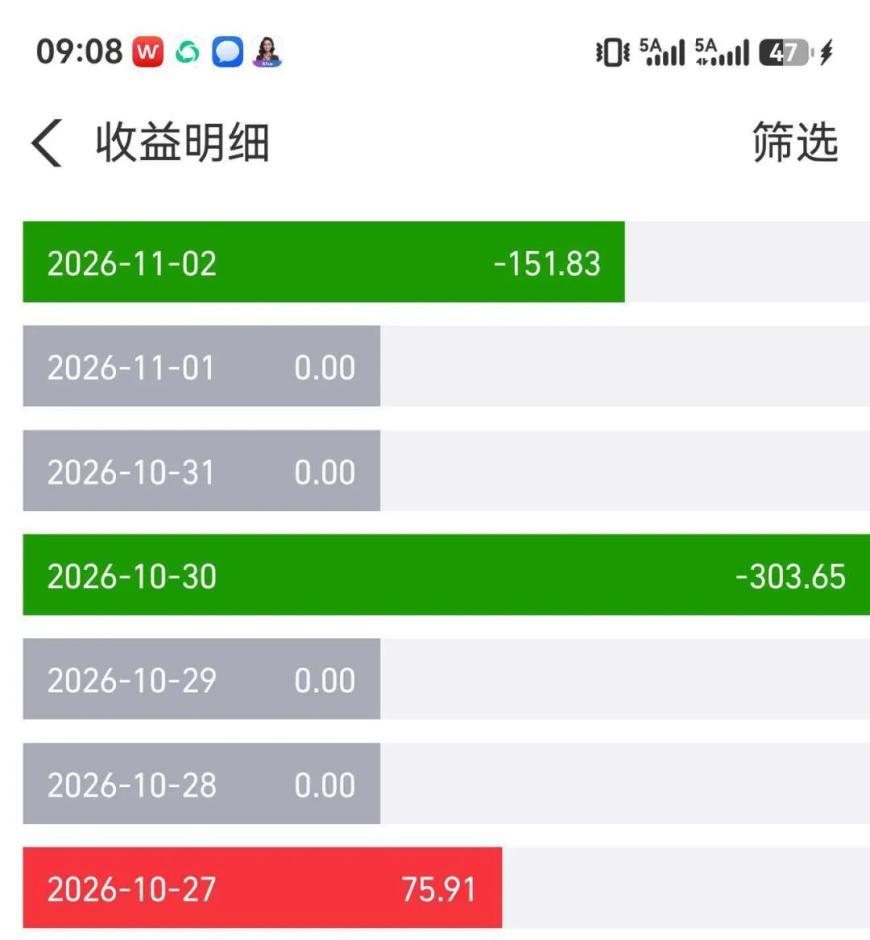
平时每天能赚几十块的钱的债基,10月30日突然暴跌,以为能大幅回升,没想到,11月2号继续大跌。
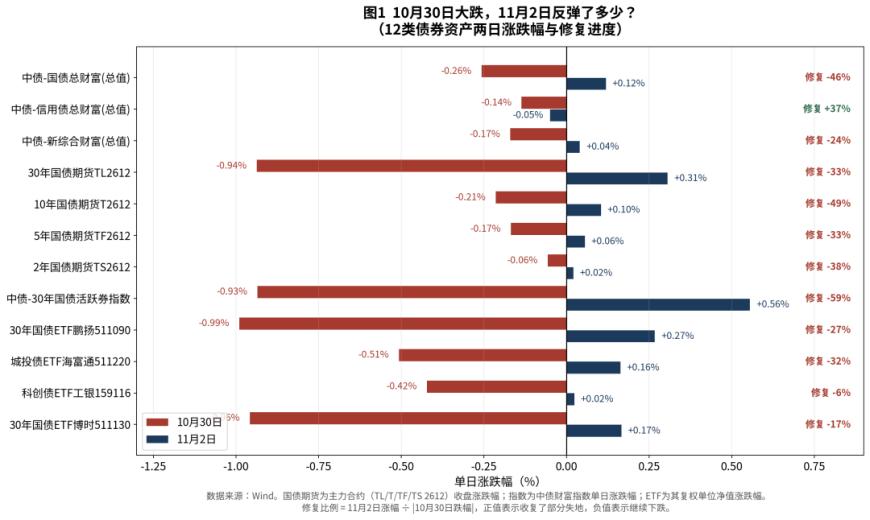
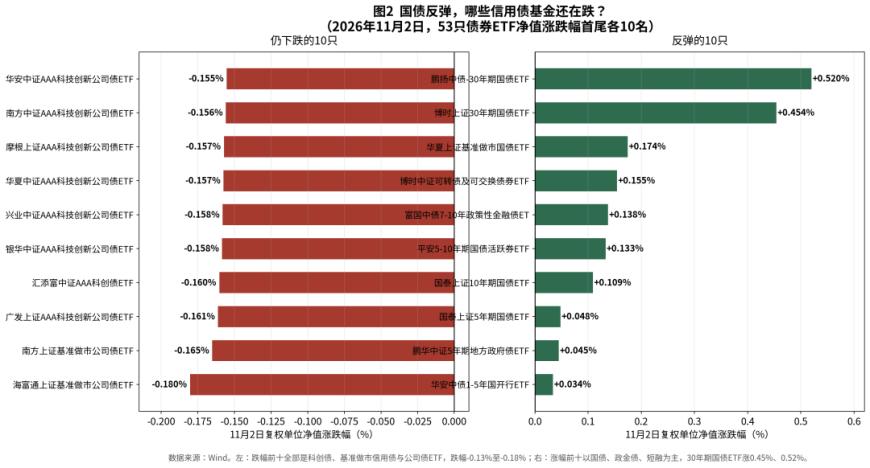
11月2日,国债反弹了,部分债基净值却还在跌:10月30日的债市冲击结束了吗?
一、10月30日那天,究竟跌了什么
要回答"为什么还在跌",得先把10月30日到底发生了什么用数字摆清楚——因为第二天没修复的那部分,恰恰是当天埋下的。
第一层,是国债期货的跌幅分化。 30年期国债期货主力合约TL2612当天收跌0.94%,10年期T2612跌0.21%,5年期TF2612跌0.17%,2年期TS2612只跌0.06%。同样是"国债期货下跌",30年期和2年期的跌幅差了将近16倍。
市场上流传的0.73%和0.94%两个数字,经常被放在一起比较。核实下来,它们对应的是不同时点、不同合约:0.94%是TL2612的收盘跌幅,0.73%更接近盘中的某个时点或非主力合约。以收盘、主力合约为准,30年期国债期货跌0.94%,这个数字是准的。
第二层,是现券收益率。 当天10年期国债活跃券收益率收在1.635%附近,Wind中债10年期国债到期收益率报1.6474%。两个数字不一样,但不是矛盾——前者是活跃券(单只券种)的成交收益率,后者是中债收益率曲线上该期限的估值。30年期国债收益率从10月29日的2.04%附近回到2.083%,单日上行约4个基点(西部证券按活跃券计约3.6个基点)。
第三层,是信用债跌得比国债更急。 这才是当天真正的痛点。AAA中短期票据5年及以上期限收益率单日上行6—8个基点,AAA-银行二级资本债5年、7年期上行9个基点以上。国债才上行了2.7到3.6个基点,信用债的调整幅度是它的三倍左右。用一句更直白的话:这一天几乎把信用债10月整月的涨幅全部抹掉了。
第四层,是ETF价格的跌幅。 前面提到的30年国债ETF、城投债ETF,都落在这个坐标系里。图3列出了当天跌幅最大的20只债券ETF。
一是可转债ETF跌得最狠。博时中证可转债及可交换债券ETF(511380.SH)跌2.62%,海富通上证投资级可转债ETF(511180.SH)跌1.99%。可转债有股性,当天股市大跌,它们跌得最多符合逻辑,但这和"债基稳健"的直觉相冲突——买"债"字头产品的人,未必意识到自己持有的是带股票期权的东西。
二是30年国债ETF排在第三、第四位,跌幅接近1%,比一堆信用债ETF跌得都多。这点很反直觉:国债是最安全的资产,为什么它跌得比信用债还多?
三是"价格跌幅"和"净值跌幅"并不相同。博时30年国债ETF场内价格跌0.96%,复权单位净值跌1.03%;鹏扬30年国债ETF价格跌0.99%,净值跌0.99%。多数信用债ETF则是价格跌0.4%—0.5%,净值只跌0.13%—0.15%。价差来自折溢价:恐慌时二级市场卖单砸下来,价格会跌到净值以下,形成折价。你看到的"跌0.5%"里,有相当一部分是交易情绪,而不是债券本身估值跌了0.5%。
这一点对普通投资者特别重要。场内买入ETF的人,面对的是交易价格;申购赎回的人,面对的是净值。同一天,同一个产品,两种人体感完全不同。
二、那天为什么突然下跌?
一天的下跌,往往是几个因素同时作用的结果。把每一个都摊开看,才能分清哪些有数据支持,哪些只是事后解释。
因素一:信用风险事件,是这次真正的导火索。
10月下旬,一家珠海地方国企的债务处置传闻开始在市场流传。10月30日,该公司公告出售子公司部分股权(约45.7亿元),市场的担忧没有缓解,反而扩散了。10月23日到10月30日,该集团及旗下上市公司存续债的平均估值收益率分别上行约117个基点和97个基点,压力还传导到珠海其他国企。
必须说清楚一件事:这是市场对偿债能力的重新定价,目前尚不构成正式违约。 把它直接写成"某企违约引发债市崩盘",是把传闻当成了事实。但它确实通过一条很具体的链条传了下去:单一主体的信用担忧→机构预防性赎回信用债基金和ETF→基金被迫卖出流动性最好的高等级信用债→信用利差走阔→更多产品净值受损。
这条链条有一个反常识的特点:流动性越好的品种,被卖得越狠。因为要快速变现,你只能先卖能卖掉的。所以基准做市信用债ETF和科技创新公司债ETF成了当天的撤资主力,而不是那些持仓更差、但根本卖不动的产品。
因素二:月末资金面边际收紧,但幅度有限。
10月30日,DR001报1.2852%,DR007报1.3898%,比10月28日的1.3412%上行了4.86个基点。Shibor隔夜1.289%,1周1.392%。跨月叠加税期,资金利率小幅抬升是常规现象。
但要看全貌:当天央行开展7天逆回购150亿元、隔夜逆回购1万亿元,对冲1万亿元隔夜到期后,公开市场净投放仅150亿元。净投放规模很小,说明央行并没有大举放水,但也没有收紧。 资金面是"边际抬升",不是"明显收紧"。把这次下跌归因于"钱荒",数据不支持。
因素三:长债交易太拥挤,前期涨幅太大。
这才是让跌幅被放大的结构性原因。7月初到10月29日,10年期国债收益率从1.7465%下行到1.623%,30年期从2.27%下行到2.04%。四个月的单边上涨,让多头仓位高度集中。截至10月30日,全体债基、中长期利率债基、信用债基的久期分别为2.97年、4.54年、2.20年,分别处于2025年以来99.8%、90.5%、98.4%的分位——久期几乎在历史最高位。
久期越高,对利率变化越敏感。当所有人的仓位都朝同一个方向、都拉长了久期,任何一点利空都会触发集中的止盈和平仓。这是"拥挤交易"的典型特征。
因素四:股市下跌引发"固收+"赎回,形成股债双杀。
这一点是本次与以往最不一样的。7月初以来股市持续回调,截至10月30日,科创50指数从6月30日的2208点跌到1160.84点,累计下跌45.4%。含权产品净值受损,二级债基、偏债混合基金7月以来的区间收益中位数分别为-1.94%、-1.87%,年内收益已经转负。
于是出现了这样的情况:股市跌→固收+净值跌→投资者赎回→基金卖出债券应对→债券跌。 而固收+的债券底仓恰恰以二永债和信用债为主(截至2026年三季度末,四类固收+基金合计持有二永及商金债12698亿元、信用债11163亿元,占比分别为36.5%和32.1%),和信用债基金卖的是同一批资产。两股赎回压力叠加在同一个品种上,跌幅自然被放大。
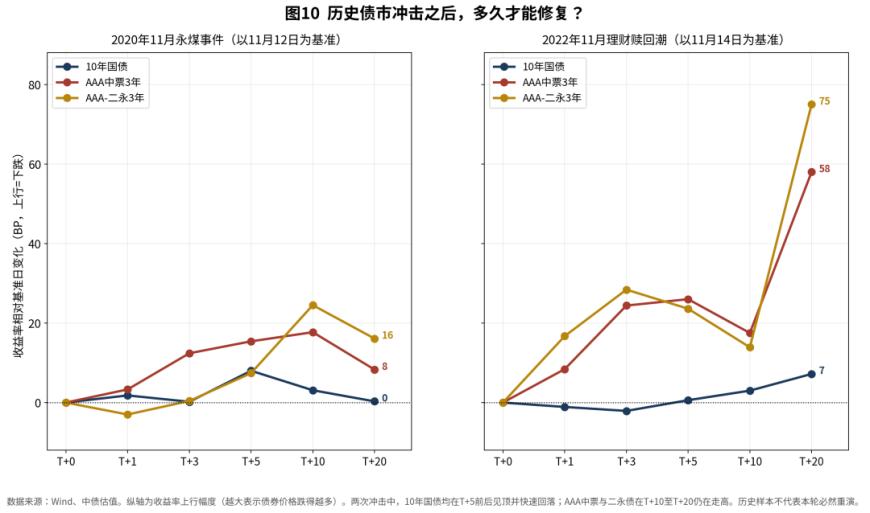
图4把历史上几次股债方向摆在一起。可以看到,"股债跷跷板"并不是铁律。2016年12月和2026年10月30日,都是股债同跌。当债券基金本身成为被赎回的对象时,它就不再是股票风险的避风港。
因素五:此前收益率已接近历史低位。
10年期国债1.62%,这个位置留给投资者的安全垫非常薄。收益率越低,票息对净值下跌的缓冲越弱,同样的利率上行会带来更大的净值损失。这也是为什么"债牛末期"往往伴随剧烈波动。
哪些有数据、哪些只是解释?
有数据支持的是:信用事件扩散(收益率、信用利差可验证)、长债拥挤(久期分位可验证)、股债双杀(指数与净值可验证)、收益率低位(点位可验证)。
数据支持偏弱的是:资金面"明显收紧"(DR007仅上行4.86个基点)、"理财大规模赎回"(目前缺乏居民端集中赎回理财产品的可靠证据,更接近机构预防性赎回基金)。截至本文发稿,"价格下跌—基金赎回—卖出债券—价格继续下跌"的负反馈链条,只能说"具备形成条件",尚不能认定已经完整成立。 判断是否成立,要看11月初理财净值公布后的申赎数据。
三、一年吸金2600亿元,为什么一天撤走126亿元?
先把资金流的账算清楚。
2026年初到10月28日,债券ETF净流入约2657亿元(Wind口径,媒体广泛引用的是2602.67亿元,差异来自统计截止时点与样本调整)。到10月28日,53只产品合计规模1.108万亿元;10月30日收盘1.0929万亿元。
拉长看,这条曲线更陡。2015年初,现存53只债券ETF的合计规模只有69亿元;2020年末186亿元;2024年末1800亿元;2026年10月末1.09万亿元。十一年,从不足百亿到一万亿。
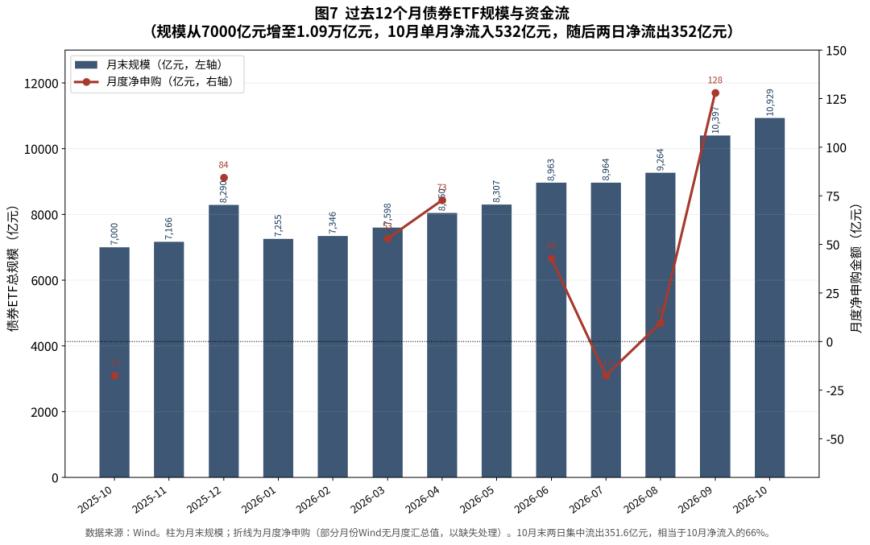
近12个月的资金流入节奏,见下图。
2026年以来的月度规模与份额变化,见下图。
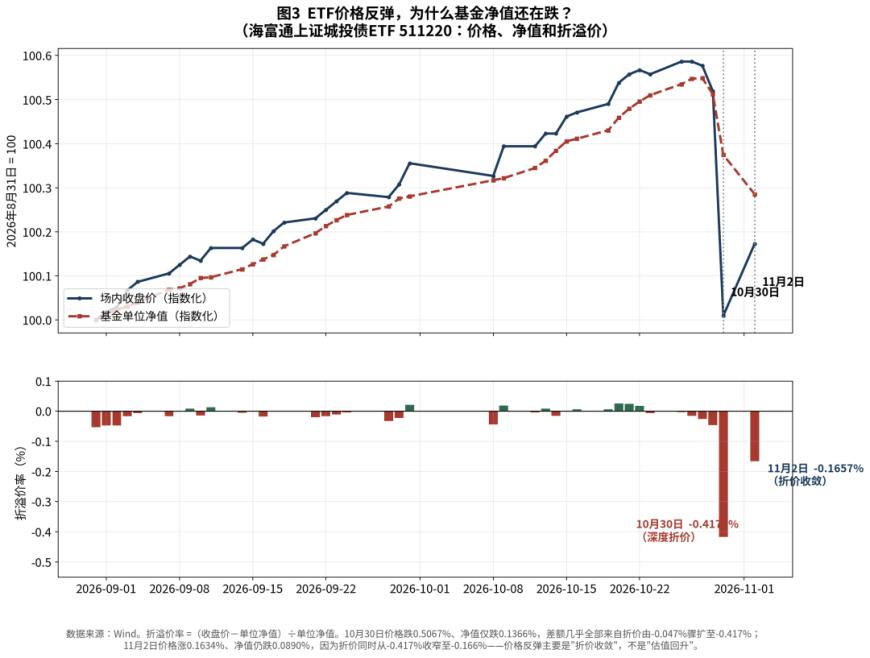
图6里有几个观察。
第一,钱不是均匀流进来的。 9月单月规模从9264亿元跳到10397亿元,一个月增1133亿元,是全年最猛的一个月;10月再增532亿元。资金流入有明显的"追涨"特征——收益率越低、赚钱效应越强,进来的钱越多。
第二,规模增长≠资金净流入。 规模=份额×净值。净值上涨也会推高规模,所以不能把规模增量直接当成"新进来的钱"。这也是我们在图6里同时画出份额变动的原因。
第三,产品结构在变。 2026年以来,债券ETF的资金主线是减持科创债、增持国债与非科创信用债。科创债占全市场比重从42.9%降到34.9%,国债从9.4%升到11.8%。到10月30日,36只信用债类产品合计7950亿元,占比72.7%;利率债类17只、2302亿元,占21.1%。这是一个以信用债为主的ETF市场,这解释了为什么10月30日的赎回冲击会如此集中在信用品类上。
再看10月30日这一天,钱从哪里走的。
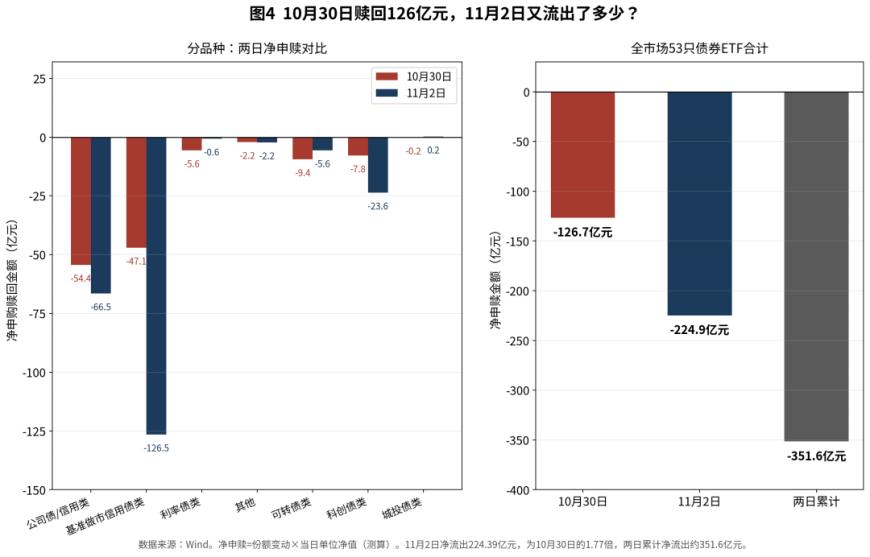
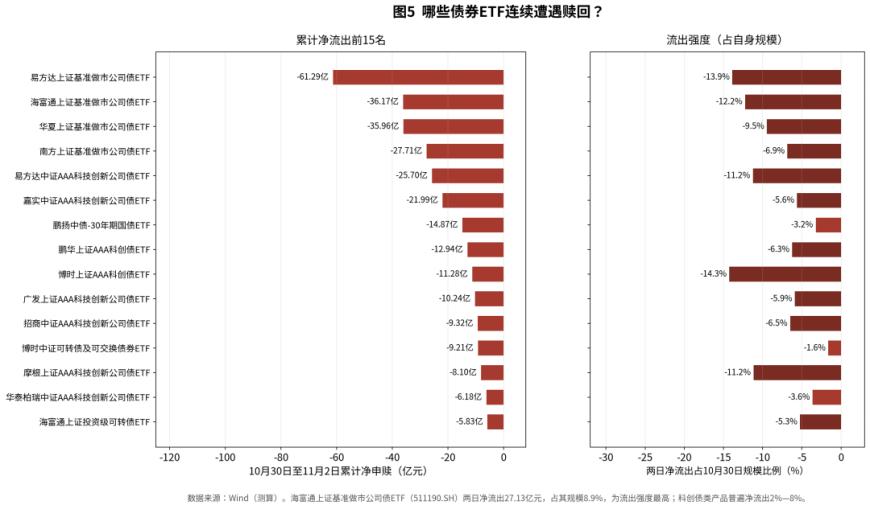
科技创新公司债ETF流出58.5亿元,基准做市信用债ETF流出47.1亿元,两者合计105.6亿元,占全部净流出的83%。加上4只科创债ETF流出的7.8亿元,信用债类合计流出约107亿元。利率债ETF只流出9.97亿元,可转债ETF流出9.55亿元。
这个结构说明了一件事:撤资不是"看空债券",而是"急于变现"。 如果机构真的不看好债市,会先卖流动性差的品种;实际恰恰相反,卖的都是最好卖的那一批。这是流动性管理的动作,不是资产配置的转向。
单只产品上,净赎回最多的是嘉实中证AAA科技创新公司债ETF(159600.SZ),单日流出22.0亿元;其次是易方达上证基准做市公司债ETF(511110.SH)流出14.2亿元、海富通上证基准做市公司债ETF(511190.SH)流出10.3亿元。这一天也有资金逆势买入:海富通中证短融ETF(511360.SH)净流入4.17亿元,国泰上证5年期国债ETF(511010.SH)净流入2.29亿元,博时上证30年期国债ETF(511130.SH)净流入1.96亿元——跌0.96%的30年国债ETF,反而是当天被净买入的产品之一。这说明有配置盘在跌的时候接货。
126亿元有多异常? 放在1.09万亿元的盘子里,占比约1.16%;对照前20个交易日均成交额2778亿元,当天的成交额2221亿元其实还低于均值——这不是一次流动性枯竭,而是一次集中的份额赎回。 但1.16%的规模流出、配合接近1%的单日跌幅,已经足以让基金被迫卖出债券,形成"被动卖券"。
四、债券ETF越做越大,风险是否也在变化?
债券ETF从69亿元做到1.09万亿元,用了11年。规模变大,本身是中性的。但有几件事随之变了。
第一,持有人结构变了,工具的属性也变了。
债券ETF最早是配置工具,现在越来越像"流动性管理工具"。机构持有比例高、单一持有人集中的产品,申赎的波动天然更大。当一家理财或一家保险决定调仓,单笔赎回可能就是几十亿元。10月30日单日流出22亿元的那只产品,规模390亿元,一笔赎回就占5.6%。规模大不等于稳定,关键看持有人是谁、有多集中。
第二,产品久期在悄悄拉长。
2026年以来,债券ETF全市场加权久期抬升了约0.57年。这个变化主要不是基金经理主动拉久期,而是"换产品换出来的":一部分资金从短端国债ETF切换到30年国债ETF,另一部分从科创债迁到基准做市信用债。按贡献拆解,资金在产品之间迁移贡献0.418年,原有产品自身调仓只贡献0.142年。换句话说,投资者自己把组合的久期风险抬高了,很多人可能并未意识到。
第三,信用债ETF的"安全"是有条件的。
截至10月30日,全市场35只信用债ETF规模7868亿元,占债券ETF七成以上。它们持有的多为AAA级高等级信用债,信用风险本身不高。但10月30日证明了一件事:高等级≠低波动。当所有人同时要通过ETF变现,被卖的都是这些"最好卖"的券。信用债ETF的净值波动,更多由流动性决定,而不是由违约率决定。
第四,折溢价是新的风险来源。
ETF有二级市场交易价格,也有基金净值。平时两者贴合,恐慌时会脱开。10月30日,除短融ETF外,信用债类ETF普遍出现较深贴水,部分产品价格跌幅是净值跌幅的三倍以上。如果你在贴水最深的时候卖出,损失是"净值跌幅+折价";如果你在那个时候买入,反而拿到了折价的安全垫。同一根K线,对不同的人意义相反。
五、11月2日:国债先止住了,信用债没有
10月30日之后,第一个交易日是11月2日。这一天发生的事,比10月30日更能说明问题的性质。
国债确实修了,但只修了一部分。
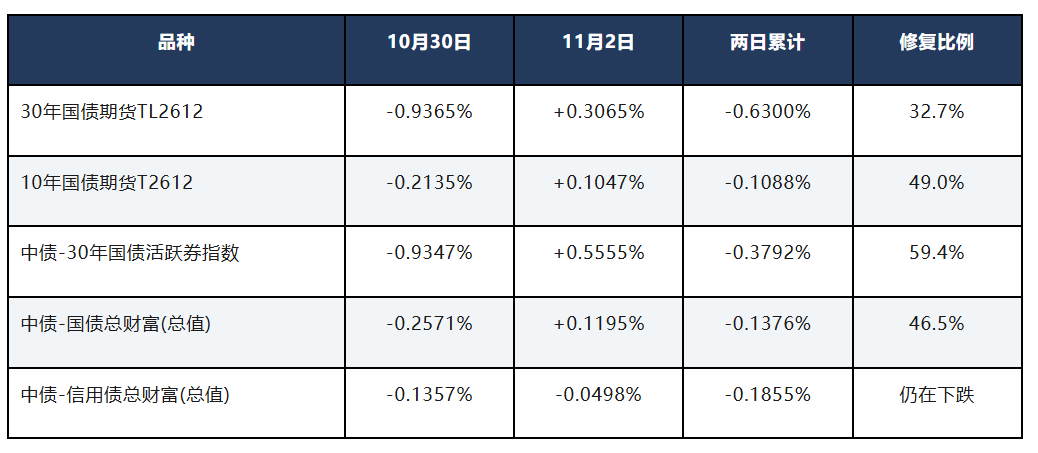
现券端的数据也对得上。11月2日,2年期国债收益率下行1.24个基点、5年期下行1.93个基点、10年期下行0.95个基点、30年期下行0.95个基点;10年期国开债下行2.1个基点。10年期国债收益率收在1.6379%。
信用债则全线继续上行:AAA中票1年上行7.2个基点、3年上行3.4个基点、5年上行4.7个基点;AA+城投3年上行8.0个基点、AA城投3年上行10.4个基点;AAA-二级资本债1年上行5.7个基点、3年上行6.5个基点、5年上行8.9个基点、7年上行10个基点。短端和高等级二永的调整反而加速了。
信用利差的走阔幅度更清楚。以同期限国债为基准测算:
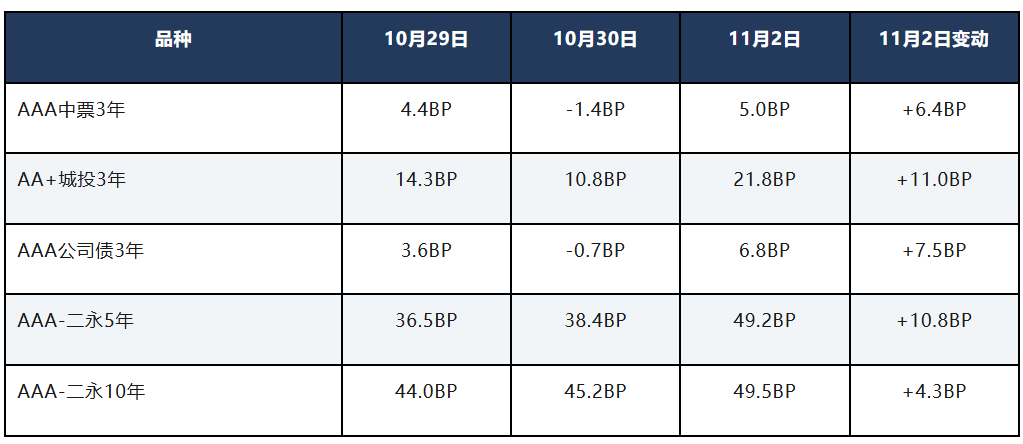
10月30日利差看起来没怎么走阔,甚至AAA中票和公司债是收窄的——因为那天国债跌得更多,信用债跌得少一些,利差被动压缩。到了11月2日,国债反弹、信用债不跟,利差一次性补了回来。 这是评估这次冲击是否结束最关键的信号之一:国债的修复靠的是交易盘和配置盘的情绪回暖,信用债走的是信用风险重定价,两者驱动完全不同。
一个需要说清的政策变量。
10月30日盘后,央行公告自11月2日起将隔夜逆回购操作常态化,利率1.25%,实际上把隔夜逆回购变成了新的政策利率锚。11月2日当天,隔夜逆回购投放5410亿元,到期10560亿元,净回笼约5150亿元。同一天DR001报1.2884%、DR007报1.3635%,比10月30日还下行了2.6个基点。
净回笼5150亿元听起来很猛,但资金价格没涨。 这正说明操作框架从"阶段性投放"转向"日常化管理":量的净回笼不等于价格的收紧。对债市来说,这是一个偏中性的技术性变化,不构成新利空,但也谈不上新增利好。把它当成"央行护航债市"或"央行收水",都是误读。
修复比例怎么读? 30年国债现券修了59.4%,期货只修了32.7%,差在期货前期跌幅被杠杆放大、"两日累计"里含了基差波动。10年国债期货修复49%,接近一半。真正没有修复的是信用债。所以更准确的表述不是"债市反弹了",而是"利率债止跌,信用债仍在寻底"。
六、赎回还在继续吗?
这是10月30日之后最该盯的指标。答案很明确:还在继续,而且第二天比第一天更猛。
先看总量。
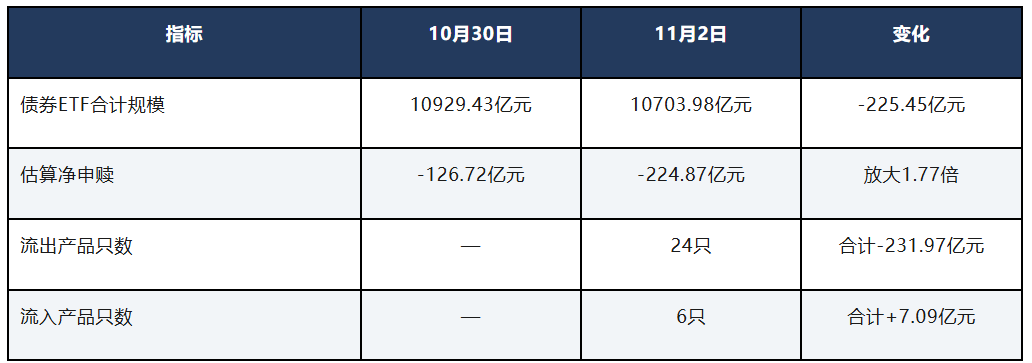
11月2日的净流出是10月30日的1.77倍,两日累计约-351.6亿元。流出与流入的金额比是32.7:1——这不是有买有卖的调仓,而是几乎单向的撤离。 这里必须再次强调口径:这些数字是按份额变动乘以单位净值估算的净申赎金额,不等同于基金公司确认的赎回数据。真实赎回需要T+1、T+2的确认数据验证。
再看品种。 11月2日的流出结构比10月30日更有信息量:
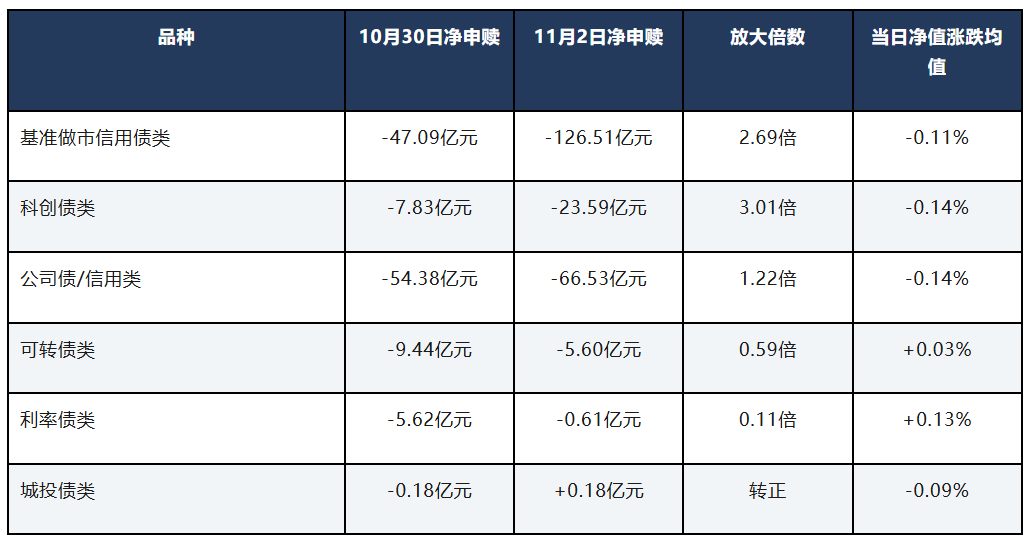
信用债这一头,压力反而加倍。 基准做市信用债类从47.09亿元放大到126.51亿元,科创债类放大三倍。而且流出的同时,净值还在跌。量价双杀,是赎回负反馈最典型的表现。
集中度极高。 以全市场351.6亿元净流出为分母,流出最多的3只产品合计-133.42亿元,占37.9%;前10只-258.15亿元,占73.4%;前15只-296.79亿元,占84.4%。十五只产品承担了八成以上的净流出。
两日累计流出前5名:
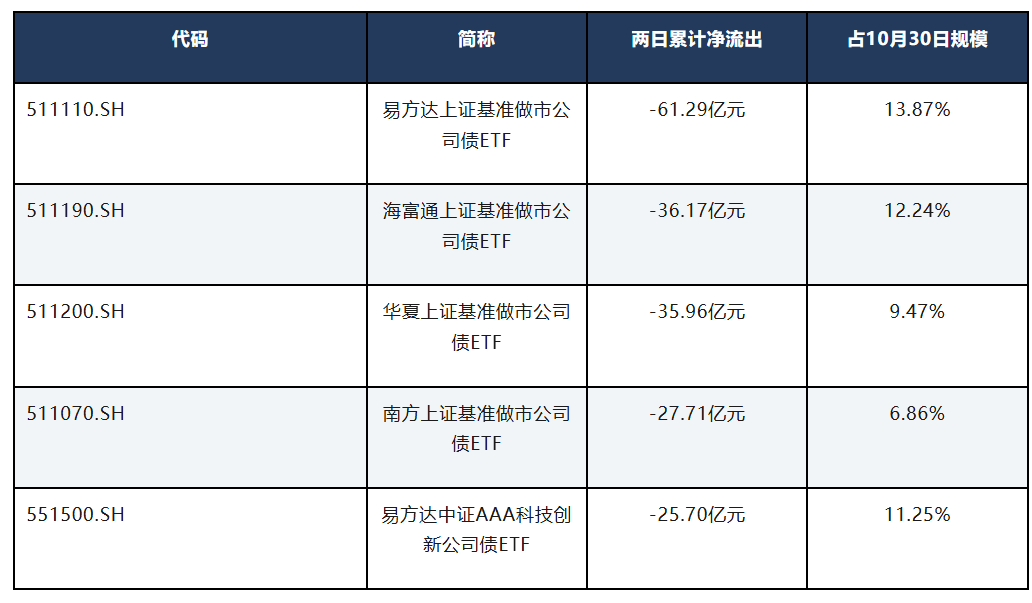
逆势流入的只有六只,而且金额很小。 511130(博时上证30年期国债ETF)+6.21亿元、511010(国泰上证5年期国债ETF)+0.42亿元、511520(富国中债7-10年政策性金融债ETF)+0.24亿元、511220(海富通上证城投债ETF)+0.18亿元、511260(国泰上证10年期国债ETF)+0.04亿元、511580(招商中证国债及政策性金融债0-3年ETF)+0.002亿元。六只里有五只是利率债,只有511220一只有信用属性。 这条线索和前面的判断完全一致:钱在从信用债ETF搬到利率债ETF,而不是离开债券ETF。
一个容易被误读的细节:511220。
这只城投债ETF在10月30日净流出0.18亿元,11月2日净流入0.18亿元,一进一出正好抵消,两日累计为零。但11月2日它成交49.86亿元、换手率8.83%——成交量远大于净申赎。这说明当天有大量资金在里面来回倒手,而不是新增配置。它的净值11月2日仍跌0.0890%。成交活跃不等于资金回流,换手高恰恰是分歧大的表现,不是企稳的信号。
七、净值还在跌的,是谁
前面所有宏观数据最终要落到一个具体问题上:哪些产品在跌,跌了多少。
11月2日的债基净值,是分层的。
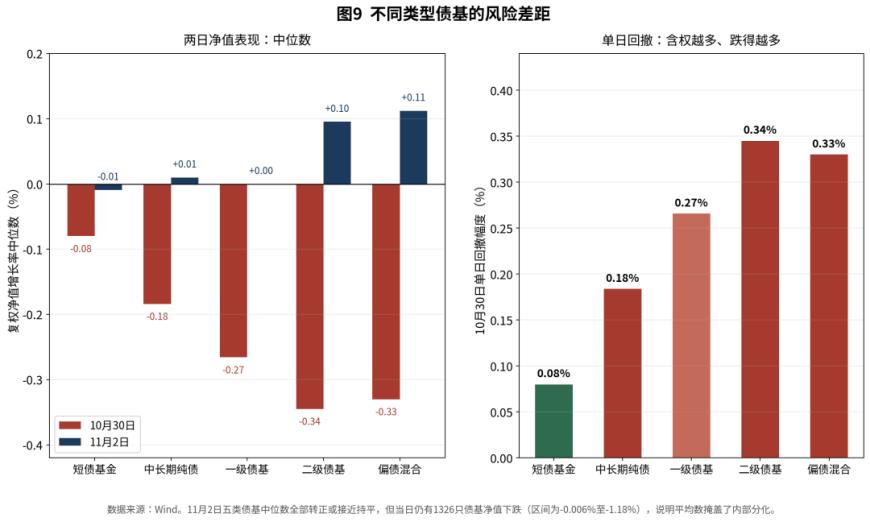
短期纯债基金净值中位数-0.0090%,223只下跌;中长期纯债基金+0.0098%,但仍有629只下跌;一级债基中位数0.0000%,174只下跌;二级债基+0.0954%,164只下跌;偏债混合+0.1120%,136只下跌。
指数层面的分化更直接:中债-国债总财富指数涨0.1195%,中债-信用债总财富指数跌0.0498%,中债-新综合财富指数涨0.0405%。国债涨、信用债跌,中间的"综合"被拉到接近零。
债券ETF的净值跌幅榜前十里,全是信用债类产品。
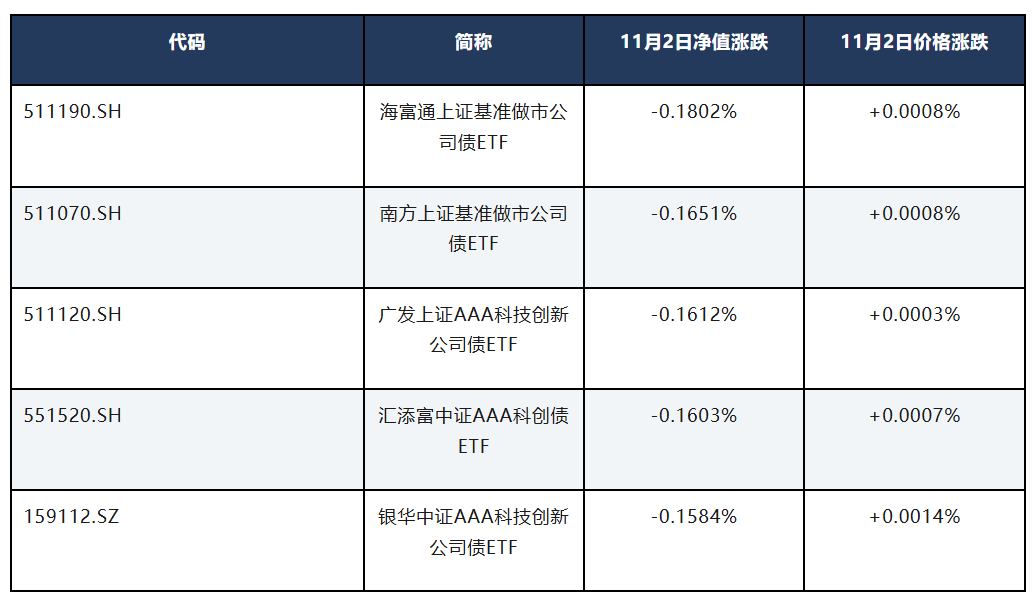
最刺眼的是那28只价格涨、净值跌的产品。 差距最大的几只:
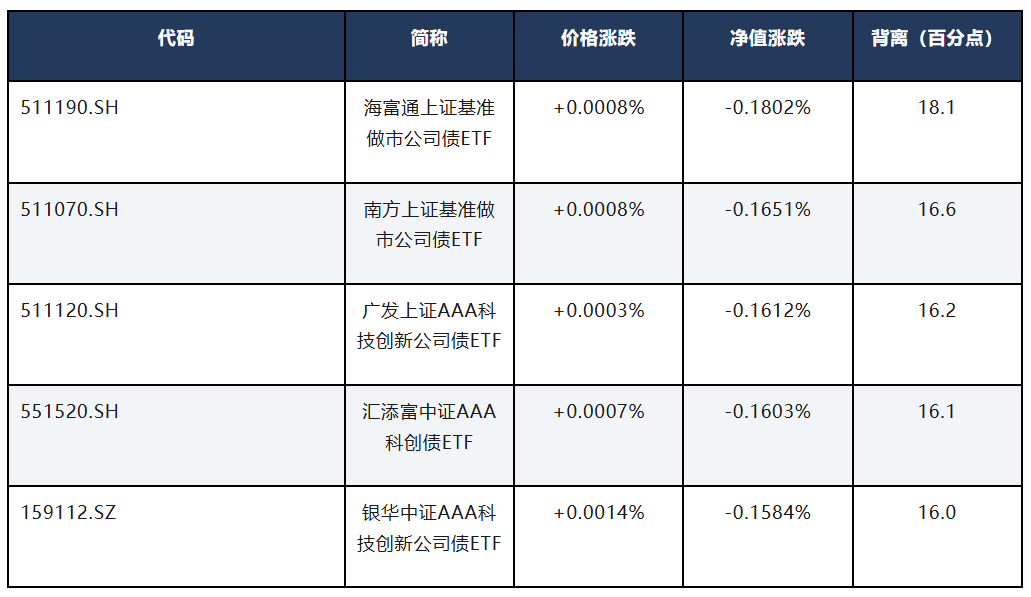
这个背离不是市场失灵,是折价在回补。 10月30日恐慌时,信用债类ETF的折价普遍被砸到-0.27个百分点到-0.42个百分点之间;11月2日抛压缓解,折价收窄到-0.10到-0.17个百分点附近。价格从深度折价往上修复,净值却因为底层债券继续下跌而走低,两条曲线方向相反,就有了这28只产品。
这解释了"我的债基怎么还在跌"最诡异的那一幕: 你看盘面是红的,晚上收到净值短信是绿的。盘面修复的是情绪,净值反映的是资产。
那么,信用风险传导了吗?
必须把话说清楚:市场上流传的是关于某地方国企债务处置的传闻,截至目前没有正式违约公告。 从数据上能看到的,是市场对偿债能力的重新定价——该主体及旗下公司存续债估值收益率在10月23日至10月30日分别上行约117和97个基点,压力外溢到同区域其他国企。这是"信用担忧的扩散",不等于"违约事件的发生"。
但信用债的下跌,也不能全部归给那一件事。 11月2日跌得最多的是AAA级基准做市信用债和高等级二级资本债——这些恰恰不是信用风险最高的品种。它们跌,是因为最好卖、被卖得最多。所以这一轮信用债的调整,是"流动性折价"叠加"信用重定价",前者影响幅度,后者影响方向。
区分这两者,决定了对后市的判断:如果只是流动性冲击,抛压一停,折价回补,净值很快修复;如果信用重定价成立,利差会持续走阔,修复周期会拉长到月级别。11月2日利差全面走阔十个基点上下,说明后者正在占上风。
八、为什么债基不是存款?
这是全文最重要的一部分。理解了这一节,前面所有数字才有意义。
债券收益率和债券价格,是反向的。
举个最朴素的例子。你买了一张面值100元、票面利率2%、三年后还本的债券。持有一年,你拿到2元利息。但如果你在第二年想卖掉它,而此时市场上新发的同类债券票面利率涨到了3%,别人凭什么买你那张只有2%的?答案只能是降价——降到某个价位,让买家"低价买入+2%票息"的总回报等于3%。价格跌了,你的实际收益才和新券持平。
所以:市场利率上行→存量债券价格下跌。 这不是债市出了什么问题,这是债券定价的基本机制。
久期,决定了这个反向关系有多剧烈。
粗略地说,修正久期衡量"收益率每变动1%,债券价格反向变动百分之几"。10月30日,不同期限的跌幅差异,就是久期的直接体现。
30年期国债期货跌0.94%,2年期只跌0.06%。同一天、同一个市场、同样的利空,差别全在久期上。30年期国债的久期大约16—17年,2年期不到2年,差了8倍以上。
用普通人的话讲:短债像活期,长债像长期定存,而30年国债ETF像一只加了杠杆的长期定存。 你买它,赚的是票息加利率下行的资本利得;但当利率反向,你承担的也是被放大的价格损失。
这就是为什么30年国债ETF会单日跌近1%。 不是它"出事了",而是它的设计决定了它对利率极度敏感。它的年化票息大概2%出头,一天跌掉0.96%,等于半年的票息没了。
做一个敏感性测算,会更直观。
按修正久期线性估算(不考虑凸性与票息累积),收益率每上行10个基点:
·短债基金(久期约0.8年):净值约-0.08%
·中长期纯债基金(全市场平均久期2.97年):约-0.30%
·10年国债ETF(久期约7年):约-0.70%
·30年国债ETF(久期约16.5年):约-1.65%
若收益率上行50个基点,30年国债ETF的线性估算跌幅约8.3%。
必须强调:这是敏感性测算,不是收益预测。 实际净值波动会小于线性估算,因为凸性会在利率大幅变动时提供缓冲,票息累积也在持续对冲。真实情况是10月30日博时30年国债ETF净值跌了1.03%,方向与线性估算一致;但单看4个基点×16.5年只对应-0.66%,实际跌幅更大——差额来自信用债抛压扩散、基金被迫卖券以及做市报价走阔,这正是"久期解释方向、流动性解释幅度"的地方。
基金和单只债券,最大的区别在于"没有到期日"。
如果你自己买一张债券并持有到期,中途价格怎么波动都与你无关,你拿回本金和票息。但债券基金没有"到期"这回事——它的净值每一天都按市价重估。你随时可能要在最差的那一天卖出。"持有到期就不亏"这句话,对单只债券成立,对债券基金不成立。 这是很多人对债基最大的误解。
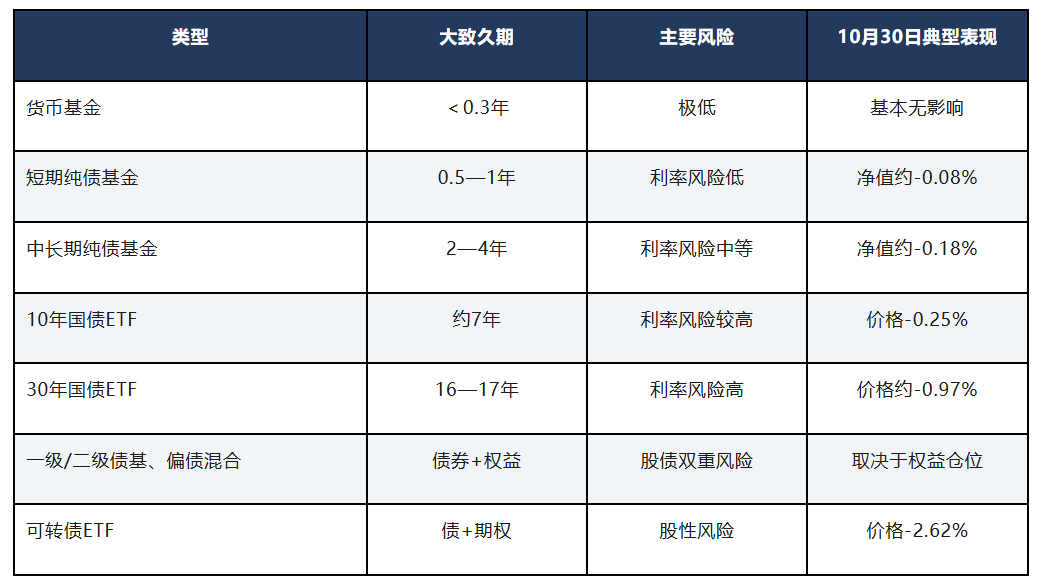
不同类型债基的风险,差得很远。
·短期纯债基金:久期通常1年以内,波动很小,10月30日典型产品净值跌约8个基点。它最接近"存款替代"。
·中长期纯债基金:久期2—4年,10月30日净值中位数跌约18个基点。这是大部分人概念里的"债基"。
·一级债基 / 二级债基 / 偏债混合(固收+):可以打新、买股票或可转债。二级债基7月以来收益中位数-1.94%,收益靠后的5%产品累计亏损超过10%。这类产品挂着"债"字,承担的是混合资产风险。
·国债ETF 与 信用债ETF:前者几乎无信用风险,但有利率风险;后者利率风险较低(久期短),但有信用风险和流动性风险。10月30日这两类同时下跌,但原因不同——国债ETF是利率风险,信用债ETF是流动性和信用担忧。
·可转债ETF:本质是"债+股票期权",10月30日跌2.62%,跌幅超过很多股票型基金。
九、历史上债市大跌之后发生了什么?
从2015年至今,债市经历过几轮明显的调整。把它们的幅度和持续时间摆在一起,能帮助我们判断这次的位置。
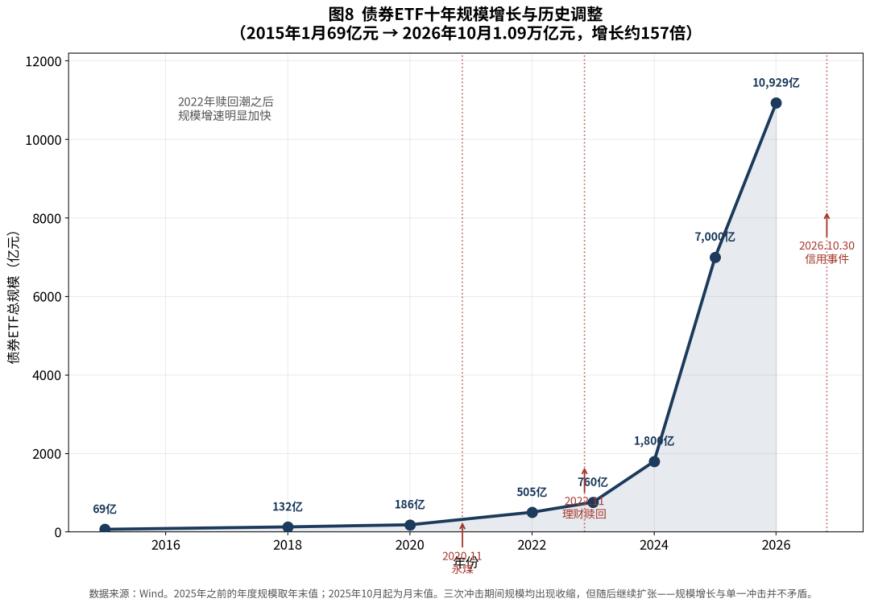
2016年12月,债券代持"萝卜章"事件引发货币基金赎回潮,10年期国债收益率上行19个基点,冲击持续约1周。监管出面化解风险事件后,市场迅速修复。
2020年11月,永煤违约。10年期国债收益率从2.70%上行至2.92%,最大上行21.2个基点,用时约18个交易日,其中11月14日单日就贡献10个基点。基金的抛售只持续了三个交易日:11月11日至13日净卖出343亿元,11月16日起重新转为净买入。触发缓和的是政策定调——金融委会议在先,央行超预期投放MLF在后。
2022年11月至2023年1月,这是最严重的一轮。理财净值大幅回撤引发居民赎回,形成完整负反馈。10年期国债收益率最大上行约12个基点,但真正的杀伤在信用债:1年期AA(2)城投债收益率上行167个基点,3年期上行153个基点,修复用了50到78个交易日。利率债调整最小、修复最快;低评级信用债调整最深、修复最慢——这个顺序在两轮冲击中高度一致。
2023年以来,共发生约10轮小级别赎回潮,持续时间多在1—2周,10年期国债平均上行约5个基点。原因是净值化后机构学习效应增强,理财通过信托平滑估值、基金管理流动性,净值回撤更可控。
本次在历史中的位置。
10月30日单日:10年期国债上行2.74个基点,30年期约4个基点(活跃券约3.6个基点),信用债5年以上普遍上行6—9个基点。单日幅度在历史上并不算小,有研究指出中长期纯债基金指数当日跌幅在2022年以来仅落后于2022年末理财赎回和2024年9月政策转向两个阶段。但截至11月2日,累计幅度仍是历史上最小的一次:10年期国债两日累计上行不到4个基点,远小于2016年的19个基点、2020年的21个基点、2022年的12个基点。
关键差异有三点:
一是资金面没有实质收紧。DR007在1.36%附近,隔夜逆回购常态化后资金价格更稳定,存单利率未失控,央行还设立了债市非银大额赎回互换便利工具(BNSF)。
二是基本面没有转向。10月制造业PMI回落至49.3%,经济仍在筑底,这不支持利率趋势性大幅上行。
三是信用债的调整可能才刚开始。11月2日信用利差全面走阔,AAA-二永5年利差从36.5个基点走到49.2个基点,回到2026年3月以来的高位区间。历史经验是:利率债修复以天计,信用债修复以月计。国债止跌不等于债基止跌,中间隔着一个信用利差。
需要提醒的是,上述判断不是"债市一定反弹"。本文不预测方向。 如果信用事件进一步发酵、如果理财净值回撤触发居民赎回、如果资金利率持续回升,债市仍可能继续调整。历史规律提供的是参照系,不是保证书。
十、如何理解债基风险?
回到最实际的问题:手里有债基,或者正在考虑买,应该看什么?
第一,先看久期,再看收益率。
过去一年收益最高的债基,往往是久期最长的。2026年以来债市连涨四个月,中长期纯债基金年内收益中位数2.39%,短债基金1.50%。差距看起来不大,但承担的风险差好几倍。
不要只看最近一年收益率买债基。 看它过去三年在债市调整期的最大回撤——2022年11月、2024年9月、2026年10月,这三个窗口的表现,比任何一年的收益率排名都有信息量。
第二,分清你买的到底是哪一类。
第三,盯住四个指标。
·久期:季报会披露,超过4年的纯债基金,就要做好单日跌0.3%以上的心理准备。
·杠杆率:债基可以通过回购加杠杆。杠杆越高,资金面收紧时的被动卖出压力越大。
·机构持有比例:半年报披露。机构占比极高的产品(债券ETF普遍在九成以上),一笔赎回就可能改变净值轨迹。
·持仓信用等级:AAA为主的产品,信用风险低但流动性冲击一样会有;有AA及以下下沉的产品,要额外关注区域和主体。
第四,理解"净值"和"价格"的差别。
买场外基金,你面对净值;买场内ETF,你面对交易价格。恐慌时ETF会折价,卖出等于多亏一截。如果你不打算做交易,场外指数基金可能比场内ETF更省心;如果你要交易,就要学会看折溢价率。 10月30日除短融ETF外,信用债类ETF普遍由升水转为5%—10%的深度贴水(华创证券按规模加权口径测算),这个数字本身就是恐慌的刻度。
第五,接受一件事:债基不是存款,也不该被当成存款。
存款的收益是合同约定的,本金有保障;债基的收益来自债券票息和价格变动,净值每天波动。它的长期波动确实远小于股票,但"低波动"不等于"不波动",更不等于"不会亏"。
2026年10月30日那一天,一家地方国企的信用担忧,经过赎回、卖券、折价、净值回撤几个环节,传导到了几十万持有人的账户上;到11月2日,国债的坑填回了一半,信用债的坑还在往下挖。这个传导链条的存在本身,就是债基与存款最本质的区别。
债基依然是资产配置里重要的一块。 但在低利率环境下,它的收益空间在收窄,波动在放大,产品结构在变复杂。买它之前多想一层:我买的是哪一种债,承担的是哪一种风险,以及在最坏的那一天,我能不能拿得住。
来源:数据GO
数据说明:数据来自Wind、中国人民银行公开市场操作公告、西部证券、方正证券、兴业证券、华创证券研究报告,数据截至2026年11月2日收盘。文中"净流入/净流出"均为按份额变动与单位净值估算的金额,不等同于基金公司确认的申赎数据;"敏感性测算"为基于修正久期的理论估算,不构成收益预测。
风险提示:历史表现不代表未来,本文不构成任何投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96