电价拐点与容量定价,正在把火电送上红利新起点!电力ETF景顺(159158)聚焦于电力及公用事业运营企业



 收藏
 举报
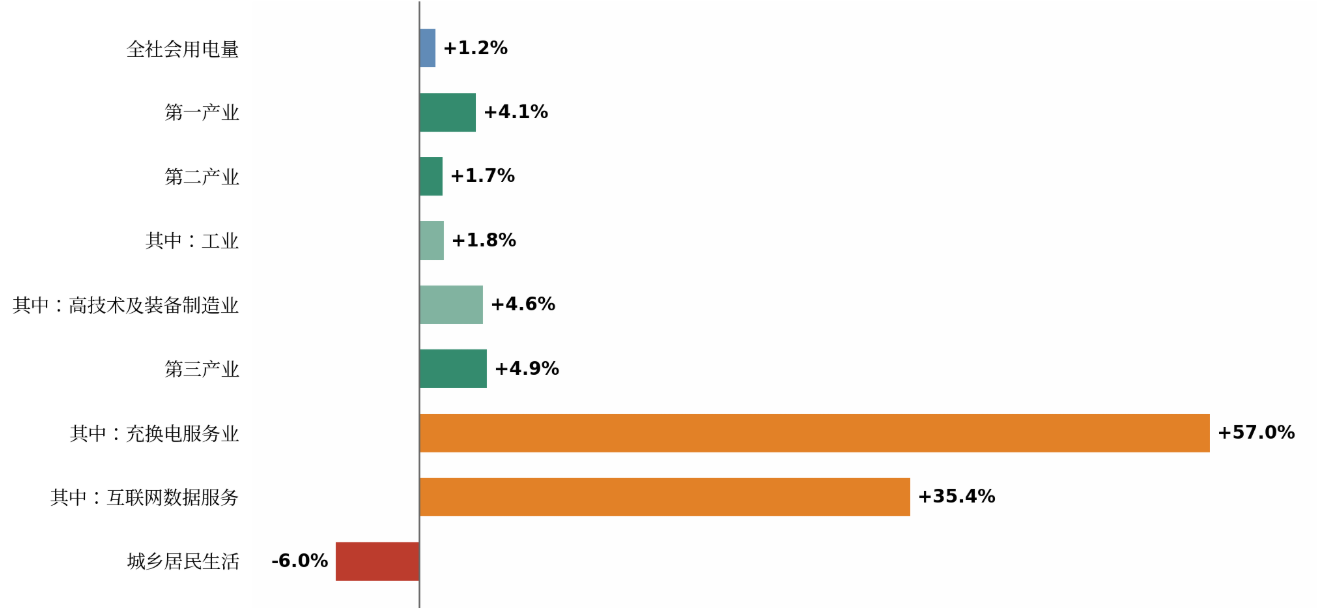
2026年10月21日,国家能源局发布9月全社会用电量数据:8997亿千瓦时,同比增长仅1.2%,而去年同期增速高达4.5%。数据一出,市场担忧再度弥漫——电力需求是不是失速了?火电的逻辑是不是证伪了?但如果你只盯着1.2%这个数字摇头,就可能错过一个精心伪装的“基数陷阱”。
拆开结构看,真正的用电需求远比数字强劲;而比起需求端的小幅波动,电价拐点的出现与容量定价机制的重塑,才是决定火电板块未来三年命运的真正变量。火电站上红利新起点的时刻,或许已经到来。
1.2%是基数或是假象:拆开数据,需求并不弱
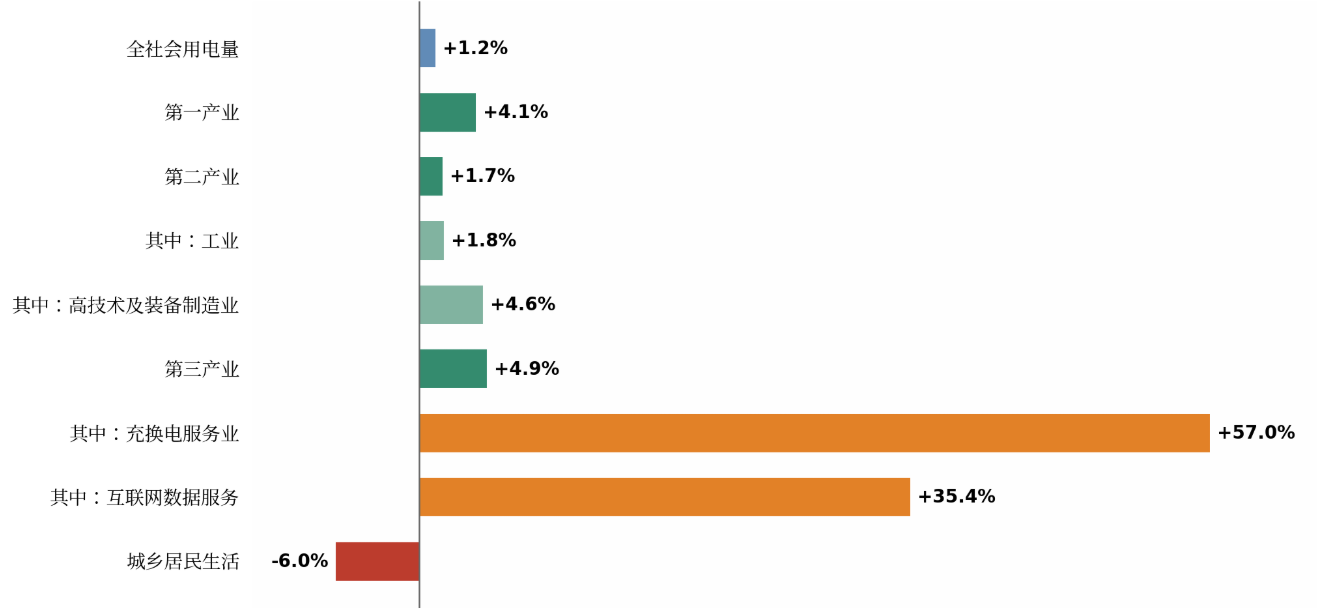
先看总量背后的结构。9月全社会用电量同比增长1.2%,但其中城乡居民生活用电量同比下降6.0%——这是唯一下降的分项,而国家能源局的解释很清楚:受“沙德尔”台风等极端天气影响,9月上中旬华中、华东、南方等高负荷区域降温用电需求下降。换言之,居民用电的下滑是天气扰动,而非消费疲软。
剔除天气因素后,需求的真实面貌相当有韧性:第二产业用电量同比增长1.7%,其中高技术及装备制造业用电增长4.6%,增速明显快于工业整体;第三产业用电增长4.9%,其中充换电服务业用电量同比飙升57.0%,互联网数据服务用电量增长35.4%,与新能源汽车渗透率提升、AI算力需求扩张的产业趋势形成直接呼应。
若看两年复合增速,全社会用电量仍有3.0%,二产复合增速与8月持平,三产依旧高增;1—9月累计用电量80734亿千瓦时,同比增长3.9%。(数据来源:国家能源局 截至:2026.09)
图:2026年9月全社会用电量分产业同比增速
数据来源:国家能源局 截至:2026.09
往四季度看,11—12月基数明显转低,火电电量有望恢复正增长;水电方面,雅砻江、大渡河来水基数偏低带来同比改善,长江电力也已蓄水完成,为枯水期电量提供保障。需求端的真实图景是:短期有扰动,趋势无恶化。
三季报的至暗时刻:电价下行与煤价上涨的两头挤压
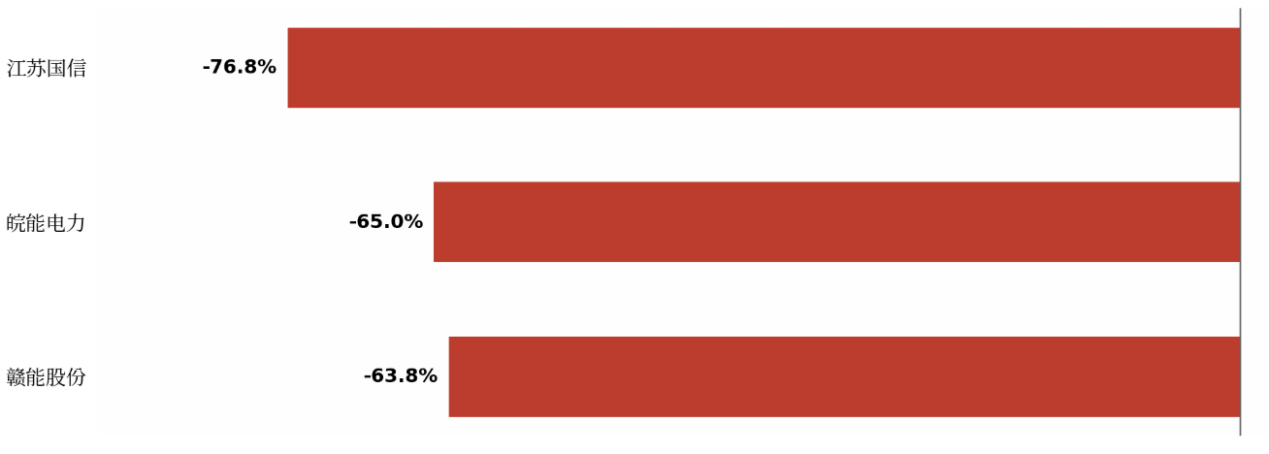
与稳健的需求形成反差的是火电公司惨淡的三季报。江苏国信、皖能电力、赣能股份三季度业绩分别同比下滑76.8%、65.0%、63.8%——这背后是华东电力市场的“两头挤压”:一头是年度长协电价大幅下行,江苏2026年年度长协成交均价344.85元/兆瓦时,同比大降68.30元/兆瓦时(约7分/度);另一头是煤价上行,10月原煤价格已站上994元/吨。收入端与成本端同时恶化,区域火电公司的利润被极限压缩。(数据来源:Wind、上市公司公告 截至:2026Q3)
图:2026年三季度华东火电区域公司业绩同比
(数据来源:Wind、上市公司公告 截至:2026Q3)
但至暗时刻往往孕育拐点,电价信号已经在边际转暖:广东月度交易电价自今年5月起、江苏自6月起,相继超过2026年年度长协水平;江苏11月、12月月度电价较2026年长协分别提升7.2分/度和5.4分/度,各省电网代购电价也持续上涨,为跨年电价修复提供了清晰指引。
年度长协已逐渐接近政策下限,进一步降价空间有限,而月度交易价格正在向上验证供需的真实紧张——展望明年,电量电价将反映煤价与供需的变化,电价的底部大概率已经探明。
容量定价或重塑火电商业模式
如果说电价拐点是周期修复,那么容量电价机制就是从根上改写火电的商业模式。2023年11月,国家发改委与能源局印发《关于建立煤电容量电价机制的通知》,对煤电实行"两部制"电价;2026年1月,发改价格〔2026〕114号文进一步要求,将通过容量电价回收煤电机组固定成本的比例提升至不低于50%。
落地层面,2026年绝大部分省份煤电容量电价从100元/千瓦·年统一提升至165元/千瓦·年,度电补偿增加接近2分钱,辽宁、吉林、甘肃等地更上调至330元/千瓦·年的全额补偿水平。
这笔钱的意义不容小觑:以华能国际约9400万千瓦可控煤电装机测算,容量电价每年可带来超百亿元的稳定收入,且与发电量、煤价波动脱钩。容量电价占火电收入的比重将从约4%提升至约7%,火电收入结构正从单一电量电价转向“电量+容量+辅助服务”的多元定价模型。
更重要的是,这一机制还有向上弹性:随着全国最大用电负荷屡创新高,新能源占比提升后系统对煤电顶峰调节能力的需求持续增强,容量电价标准存在进一步提高的空间,这或是估值体系切换的底层逻辑。
中证全指电力公用事业指数(H30199.CSI):一键布局能源赛道上下游产业链
对于普通投资者而言,能源赛道的难点在于产业链太长:上游资源、中游设备、下游运营,节奏各不相同,个股甄别门槛极高。而中证全指电力公用事业指数(H30199.CSI)恰好提供了“一键打包”的解法。该指数选取中证全指样本空间中电力公用事业行业的上市公司作为样本,覆盖火电、水电、核电、新能源发电运营等环节,
从基本面角度,当下电力行业基本面或逐步改善。需求端,算力扩张叠加制造业复苏,用电增速持续高于GDP增速;价格端,电力市场化改革深化,容量电价、辅助服务市场等机制逐步完善,电力企业的盈利稳定性显著提升。对于普通投资者而言,无需深入研究各家电厂的煤价长协比例、区域电价政策等复杂变量,通过一只指数即可实现对电力板块的整体配置。
更重要的是,大型电力企业普遍具备较强的分红能力——水电企业进入成熟运营期,资本开支高峰已过,自由现金流充沛;火电企业在煤价中枢下移与容量电价机制下,整体盈利或有修复迹象。这使得电力指数在具备成长属性的同时,也保留了可观的红利特征。
指数于2013年发布,以2004年12月31日为基日,基点1000点。该指数成分股高度集中于公用事业板块,电力行业权重占比100%(申万二级),是一只较为纯粹反映电力运营龙头整体表现的指数。(数据来源:Wind 截至:2026.06.08 注:行业为申万二级行业)
从市值风格看,指数偏向大市值企业,59只成分股总市值超3.2万亿元,其中市值超千亿的有9只个股,小市值公司(100亿)仅8.47%,龙头特征显著。(数据来源:Wind 截至:2026.08.16)
从需求端看2025年,我国全社会用电量增长主力已从钢铁、水泥等传统高载能行业,切换为算力、芯片、充换电等新兴产业。其中,算力中心总用电量达1700亿千瓦时,占全社会用电量的1.6%;八大算力枢纽用电近3年平均增速约为39.5%,远高于全社会用电量平均增速。(数据来源:国家电网 截至2025.12.31)
产品方面,电力ETF景顺(159158)紧密跟踪中证全指电力公用事业指数,与覆盖电力设备、电网设备等中游制造环节的泛电力主题产品不同,该基金100%聚焦于电力及公用事业运营企业,成份股涵盖火电、水电、核电、风电及光伏运营商,不涉及设备制造与工程环节。这种“纯运营端”定位使产品属性更贴近高股息、低波动的公用事业特征,而非高弹性、高波动的制造业特征。
作为国内较早布局ETF领域的公募机构之一,景顺长城基金管理有限公司在指数产品设计与运作方面积累了丰富经验。公司旗下ETF产品线覆盖宽基、行业、跨境及Smart Beta等多个维度。
基金经理龚丽丽女士2022年3月加入景顺长城基金管理有限公司,具有15年证券、基金行业从业经验,9.17年投资经验,现任景顺长城多只ETF及联接基金的基金经理,在指数跟踪、成分股调整及流动性管理方面具备成熟的方法论。专业的投研团队为电力ETF景顺(159158)的日常运作提供了坚实的后台支持。(数据来源:Wind/景顺长城基金 截至:2026.6.30)
常见FAQ解答
Q1:为什么说电力板块当前重回资金视野?
近20日申万一级行业中,银行与煤炭等公用事业板块主力持续流入。电力公用事业指数股息率约2.83%,分位点处于80.9%的历史分位置,当前股息率反映出公用事业板块作为典型的防御性资产,在当前市场环境下具备较强的现金流与股东回报能力。叠加冬季集中供暖带来的用电高峰、容量电价改革落地及“算电协同”战略推进,板块在具备防御底仓属性的同时,亦存在成长弹性的释放空间。(数据来源:Wind 截至:2026.08.17)
Q2:电力ETF景顺(159158)有哪些值得关注的产品特点?
产品成立于2026年1月16日,管理费0.50%、托管费0.10%,综合费率0.60%处于行业主流水平。采用完全复制法跟踪,力争日均跟踪偏离度绝对值不超过0.2%。(数据来源:Wind/深交所 截至:2026.06.08)
Q3:跟踪的是什么指数?
跟踪中证全指电力公用事业指数(H30199.CSI),从A股电力及公用事业领域选取标的,电力行业权重达100%,覆盖火电、水电、核电、风电及光伏运营商。前十大权重股合计占比约50.04%,聚焦长江电力、中国核电、三峡能源等个股,是反映电力运营核心资产整体表现的代表性指数。(数据来源:Wind 截至:2026.08.16 注:行业为申万二级行业)
Q4:与其他电力主题产品有哪些差异?
相比覆盖电力设备、电网设备等中游制造环节的泛电力产品,电力ETF景顺100%聚焦发电运营端,收入结构具备公用事业行业典型的稳定现金流与可预测性特征。相比主动管理型基金,ETF费率更低、持仓透明、交易灵活。
Q5:ETF比个股有哪些优势?
电力板块虽属防御性行业,但煤价波动、来水丰枯、政策调整等仍会对单一企业盈利造成显著影响。ETF通过指数化投资一篮子覆盖水电、核电、火电及新能源运营商,分散单一公司的经营风险。无需深入研究个股基本面,即可参与电力板块价值重估,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证全指电力公用事业交易型开放式指数证券投资基金晨星风险评级:中,适合激进型、积极型、稳健型投资者。
4、关于基金销售费用的说明: 景顺长城中证全指电力公用事业交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96