在港股市场中如何选择合适的投资方式?港股创新药ETF景顺(513780)的价值发现



 收藏
 举报
2025年的港股,给投资者出了一道艰难的选择题。一方面,恒生指数全年上涨27.77%,创下2017年以来的最佳表现,稳健得让人心安;另一方面,恒生生物科技指数全年大涨64.46%,中证港股通创新药指数(931250)更是上涨66.52%,弹性大得让人心跳加速。押注宽基,还是押注赛道?要稳健的底仓,还是要进攻的利器?
这几乎是一个“鱼与熊掌”的困境。然而,如果把时间拉长到五年,答案会清晰很多——真正优秀的指数,未必是涨得最猛的那一个,而是在下跌时守住底线、在反弹时兑现弹性的那一个。中证港股通创新药指数(931250),或是这样一个稳健与弹性兼得的选项。
港股指数选择的“不可能三角”
港股市场可供选择的指数工具大致分为两类。一类是恒生指数这样的宽基指数,覆盖约95只大市值蓝筹,金融、科技、消费、医药无所不包,波动相对温和,但也因此稀释了任何单一赛道的爆发力。另一类是恒生生物科技指数这样的行业指数,聚焦约30只生物科技个股,锐度十足,但弹性是把双刃剑——行情来临时一马当先,调整来临时同样一泻千里。
从2021—2025年的年度收益数据可以看得非常清楚:
从2021—2025年的年度收益数据(数据来源:Wind,截至2026.10.29)来看,三只指数的风险收益特征呈现出清晰的梯度分布。恒生指数五年间的年度涨跌幅分别为-14.08%、-15.46%、-13.82%、+17.67%、+27.77%,即便在连续三年下跌的调整期中,单年跌幅也始终控制在16%以内,是典型的“跌得相对温和、涨得也克制”的稳健型资产,适合作为组合中的底仓配置,但也正因过度分散而难以充分享受单一赛道的爆发红利。
恒生生物科技指数同期涨跌幅为-27.79%、-18.70%、-23.98%、-15.75%、+64.46%,走势大开大合,呈现出鲜明的高贝塔特征——2021年曾以接近28%的深跌领跌市场,调整周期长达四年,直到2025年才凭借64.46%的暴力反弹收复部分失地,对投资者的风险承受能力和持有耐心都是极大考验。
相比之下,中证港股通创新药指数同期涨跌幅为-21.59%、-25.60%、-22.80%、-10.50%、+66.52%,恰好落在两者之间的黄金分割点上:下跌周期中,其五年里有四年(2021、2023、2024、2025年)跑赢恒生生物科技指数,尤其是2024年当后者仍大跌15.75%时已率先收窄跌幅至10.50%,提前显露企稳信号;上涨周期中,其2025年66.52%的年度涨幅又反超恒生生物科技指数,位居三大指数之首。这种“跌时少跌、涨时领涨”的不对称表现,正是"稳健与弹性兼得"的最好注脚,也为后文分析其编制方法与结构成因提供了数据起点。
表:2021—2025年三大港股指数年度涨跌幅
| 指数名称 | 类型 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
| 恒生指数 | 股票指数 | -14.08% | -15.46% | -13.82% | +17.67% | +27.77% |
| 港股通创新药 | 股票指数 | -21.59% | -25.60% | -22.80% | -10.50% | +66.52% |
| 恒生生物科技指数 | 股票指数 | -27.79% | -18.70% | -23.98% | -15.75% | +64.46% |
数据来源:Wind 截至2026.10.29
如果把三只指数折算成累计净值(以2020年底为1),到2025年底,恒生指数为0.941,恒生生物科技指数为0.671,中证港股通创新药指数为0.843——创新药指数以“比宽基多一点弹性、比纯生物科技少一点颠簸”的姿态,守住了三者中较高的修复位置。稳健与弹性之间,它找到了一个微妙的平衡点。
中证港股通创新药指数(931250)的基因
这个平衡感不是偶然,而是由编制方法决定的。中证港股通创新药指数从港股通范围内选取不超过50只业务涉及创新药研发,以及为制药企业提供药物研究、开发和生产等服务的上市公司证券作为样本,强调创新属性与可投资性,不纳入未盈利的早期企业,相比恒生生物科技指数更强调流动性。
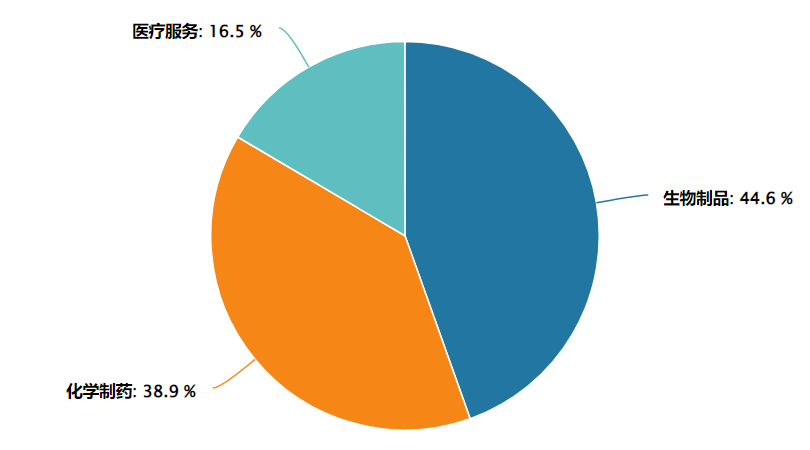
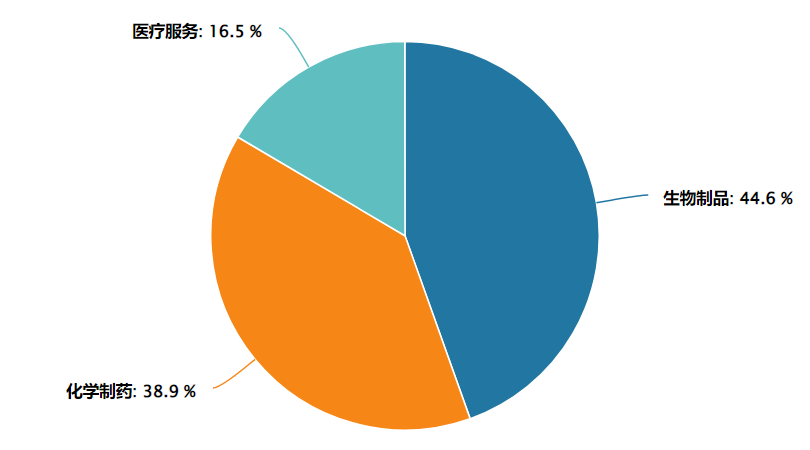
行业纯度上,按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
市值结构上,这种“中间路线”体现得更加直观:恒生指数95只成分股中,81%集中在千亿市值以上,是货真价实的“巨头俱乐部”;恒生生物科技指数30只成分股中,100亿—500亿元市值区间占比60%;而中证港股通创新药指数35只成分股中,100亿—500亿元区间占42.86%,100亿元以下占37.14%——中小市值创新药企构成了指数的弹性层,3只千亿级龙头与4只500亿—1000亿元的中坚力量则提供了稳定层。(数据来源:Wind 截至2026.10.29)
弹性从何而来:CXO与中小企业的双引擎
中证港股通创新药指数的弹性,有两个明确的来源。
第一个来源是CXO(医药外包服务)企业。目前指数中CXO合计权重接近30%,药明系、金斯瑞、康龙化成等"卖水人"均在其中,从临床前研究到临床CRO再到CDMO,CXO各个环节均有布局。CXO企业在创新药融资寒冬中依托订单和现金流展现出较强的防御属性——2021年当纯创新药指数跌超20%时,中证港股通创新药指数仅微跌7.25%,CXO的稳健现金流为指数提供了“减震器”;而当行业景气回升、订单回暖时,CXO又成为指数进攻的“放大器”。
第二个来源是中小市值创新药企的纳入。37.14%的成分股位于100亿元以下市值区间,这些企业管线价值处于兑现早期,单个重磅临床数据或授权交易就能带来股价倍增,为指数贡献了向上的期权价值。与此同时,指数并未因追逐弹性而放弃秩序。截至2026年9月30日,前十大权重股合计占比超70%,龙头引领与适度分散并存,其中百济神州、信达生物等是A股市场稀缺的优质标的。
指数化或成为港股医药投资更务实落点
对普通投资者而言,创新药研究的门槛极高——管线价值、临床数据、BD条款,每一环都需要专业判断,个股波动更是动辄单日两位数。指数化投资是更务实的落点,而中证港股通创新药指数(931250)正是这一叙事的载体。
该指数定位“研发+服务”,使CXO企业成为指数的重要底色,其中全球CXO双雄药明生物、药明康德分别位列第一、第四大权重股;成分股中还囊括药明合联、凯莱英、康龙化成、泰格医药、昭衍新药、金斯瑞生物科技等产业链核心公司,从临床前研究到临床CRO再到CDMO,CXO各个环节在指数中均有布局。
指数的行业纯度极高——按申万二级分类,生物制品与化学制药两大核心板块权重合计超过83%,确保了指数对创新药主题的精准暴露。
图:中证港股通创新药指数行业分布(申万二级行业)
数据来源:Wind 截至:2026.07.17
从成分股来看,指数前十大权重股合计占比约70.81%,集中度适中,既保证了龙头的引领作用,又保留了一定的分散性。十大重仓囊括了药明生物、百济神州、信达生物、康方生物等A股市场缺少的较为有优势的标的。(数据来源:Wind 截至:2026.07.17注:相关个股仅为指数成分股展示,不作为个股推荐。)
产品方面港股创新药ETF景顺(513780)是场内布局中证港股通创新药指数的代表性标的。作为跨境ETF,基金支持日内T+0回转交易,投资者可当日买卖、灵活应对港股盘面变化;无需港股通权限、不受50万元资产门槛限制,普通A股账户即可交易,实质上降低了参与港股创新药投资的通道成本。
对于不便开立证券账户的场外投资者,景顺长城还提供了配套的联接基金(A类:023597,C类:023598),形成了“场内+场外”全覆盖的产品矩阵,满足了不同渠道投资者的配置需求。
常见FAQ解答
Q1:为什么说创新药近期重新回到关注视野?
中国创新药出海势头强劲,2026年前两月BD交易首付款已超2025年任一季度,全年出海授权金额超600亿美元。国内研发同步加速,一季度国家药监局批准国产创新药8款,创历史新高。双抗、ADC等前沿技术持续迭代,行业正从“投入期”迈入“自我造血期”。(数据来源:医药魔方 截至:2026H1)
Q2:港股创新药ETF景顺(513780)有哪些值得关注的特点?
跟踪中证港股通创新药指数,生物制品与化学制药权重合计超83%,行业纯度高。前十大权重股占比约70.81%,聚焦药明生物、百济神州等核心标的。指数估值处于近5年45.74%分位数,性价比显现。出海BD高增+头部药企盈利转正,板块定价逻辑正在重构。(数据来源:Wind 截至:2026年7月17日)
Q3:跟踪的是什么指数?
跟踪中证港股通创新药指数(931250.CSI),从港股通范围精选50只创新药研发、生产及服务标的,聚焦港股创新药核心资产,强调创新属性与可投资性,适合作为参与该细分赛道的指数化工具。
Q4:与其他创新药指数有哪些差异?
相比A股医药指数,港股通创新药指数行业纯度更高,不含仿制药、器械等分散标的;相比恒生生物科技指数,更强调可投资性与流动性,不纳入未盈利早期企业。整体定位“创新药核心资产+流动性”,风险收益特征更均衡。
Q5:ETF比个股有哪些优势?
创新药研发周期长、单一产品不确定性高,ETF通过指数化投资覆盖一篮子企业,降低对单一公司的依赖,同时把握行业整体机会。无需深入研究个股,即可参与板块发展,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证港股通创新药交易型开放式指数证券投资基金晨星风险评级:中高,适合激进型、积极型投资者。
景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中高,适合激进型、积极型投资者。
4、关于基金销售费用的说明:景顺长城中证港股通创新药交易型开放式指数证券投资基金发起式联接基金A份额每笔认购金额(M)分段收取认购费,具体为:M<100万元,0.80%;100万元≤M<300万元,0.60%;300万元≤M<500万元,0.40%;M≥500万元,1000元/笔。每笔申购金额(M)分段收取申购费,具体为:M<100万元,1.00%;100万元≤M<300万元,0.80%;300万元≤M<500万元,0.60%;M≥500万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。不收取销售服务费。C份额每笔认购金额(M)分段收取认购费,具体为:M≥1元,0。每笔申购金额(M)分段收取申购费,具体为:M≥1元,0。根据每笔份额的持有时长(N)分段收取赎回费:其中:N<7天,1.50%;N≥7天,0。销售服务费为0.20%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证港股通创新药交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96