涨停潮!板块突然爆发


 收藏
 举报
11月3日午后,上证指数跌幅扩大到1.57%报3580.79点,沪市上涨717家、下跌1577家。
在此背景下,电池板块逆势走强,107只成分股中封板标的高达8只,板块成交额达到468.58亿元。
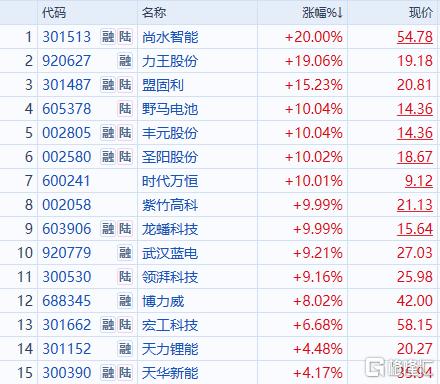
(电池板块成分股表现;同花顺)
电池指数全天上涨2.16%报503.12点,大幅跑赢上证指数3.73个百分点。尚水智能与盟固利分别以27.56%和11.97%的换手率封死20%涨停,两者均为首板。
10%涨幅一档数量更多,野马电池、丰元股份、圣阳股份、时代万恒及龙蟠科技集体封板。紫竹高科成功走出2连板,力王股份盘中涨幅达到16.20%。板块的强势甚至覆盖到了权重股阵营,宁德时代涨幅依然超过三个点。
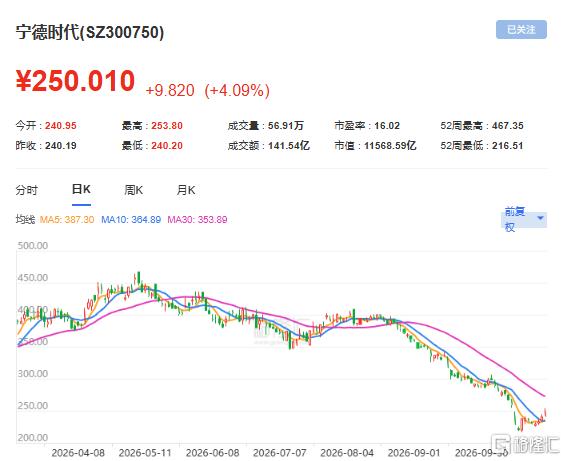
(宁德时代走势;格隆汇)
充足的弹性空间源于前期的深度调整。
电池指数在10月12日盘中曾触及614.80点高位,随后在10月23日回撤至466.93点,十个交易日内最大回撤幅度达到24.05%。
支撑行情持续的底层驱动在前一晚密集落地,宁德时代于11月2日披露了回购进展公告,截至10月底累计回购1960.59万股,占总股本的0.4447%。
该笔回购耗资53.60亿元,属于公司此前拟定的200亿至400亿元注销式回购方案一部分。总股本的缩减直接增厚了每股收益,管理层对自身估值的判断已在行动中明确体现。
与此同时,产业层面的标志性进展也在同步推进,8小时以上的长时储能系统首次在吉瓦时级场景实现落地,EnerQB容量达到5.64MWh,专门为澳大利亚3GW/24GWh项目进行设计。
这意味着长时储能此前长期停留的示范阶段宣告结束,正式跨过了规模化应用的关键门槛。
固态电池的产业化进度条同样在加速刷新,宁德时代宜宾全固态中试线已经顺利通线,样品能量密度成功突破500Wh/kg,并规划在2027年实现小批量生产。
比亚迪重庆璧山首期20GWh量产线已定在2026年三季度开工,东风新一代固态电池临近装车阶段,奇瑞则将完成验证的目标锁定在2027年。
政策端,工信部等七部门印发的《新型电池产业发展十五五规划》明确提出,到2030年全固态电池初步实现规模化应用。
尤为值得注意的是,固态电池自2026年9月起开始免征消费税,优惠期将一直延续到2028年底。利用税收政策直接定向扶持一条前沿技术路线,在电池行业历史上并不多见。
从基本面来看,实体数据已经提供了坚实的业绩支撑,9月份动力与储能电池合计产量达到237.8GWh,同比增长57.3%;其中储能电池单月销量达73.5GWh,同比增长104.4%。
储能板块的增速达到了动力电池的两倍以上,清晰地反映出行业需求结构正在发生换挡。电池制造本质上是储能系统的上游环节,系统端订单滞后一个季度便会转化为电芯的排产需求,这一传导链条已在9月份的产量数据中得到充分兑现。
前三季度全球储能电池出货量达839.3GWh,同比增长96.3%,其中中国厂家份额占到96.6%,储能赛道的增长斜率明显陡于动力电池。排产端的微观数据同样在持续上行,10月电池样本企业排产环比增长3.8%,五大核心环节均创下年内新高,印证了四季度淡季不淡的行业特征。
成本端也迎来了同步松动,碳酸锂价格在昨日止跌后,今日早盘再度上涨近1%,随着锂价在低位企稳,电池厂商长期面临的成本压力已基本见顶。
估值方面,宁德时代当前市盈率仅为13.38倍,股息率达3.42%,对应每股收益14.13元,一万一千亿元市值对应的估值倍数已处于历史区间的下沿。
卖方机构近期出现转向,东吴证券给予2027年20倍PE并预测目标价至431元,华源证券在11月2日首次覆盖即给出买入评级,测算公司2027年市盈率仅约10倍。
当前二级市场的定价对象聚焦于2027年的固态电池时间表,当下的年度利润并未被纳入估值公式。但极小的基数与陡峭的增长斜率,正是资本市场愿意为其赋予高额题材溢价的底层逻辑。
具备长协订单与海外客户支持的优质公司能够将产品涨价与放量切实兑现到财报中,而缺乏实质订单仅拥有一纸产能的标的,炒作的纯粹是估值预期。
根据行业预测,全球固态电池出货量将从2026年的1.87GWh激增至2030年的94.77GWh,五年内增幅高达近50倍,渗透率将从0.5%跃升至13%,主要对应高端新能源车市场。
当前电池板块的整体定价呈现出明显的二元特征,一半定价来源于扎实的产业实体数据,决定了谁能兑现真实业绩;另一半定价则来源于固态电池的远期时间表,决定了谁能享受估值溢价。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96