私募透视镜|一边守高股息、一边蹲成长!11 月首周迎超跌修复:剧烈震荡下,私募如何攻守博弈



 收藏
 举报
10 月全球风险资产普遍承压,海外融资成本高企、油价上行叠加 AI 资本开支回报不及预期,国内科技成长赛道出现资金集中踩踏,市场以快速急跌完成一轮风险集中出清。进入 11 月,A 股迎来超跌后的技术性修复,市场风险偏好边际回暖;前期深度回调的成长板块成为反弹主线,电子、电力设备、医药板块迎来资金回流,前期抗跌的高股息板块(煤炭、石油石化)则出现阶段性回调。两市成交从 7000—8000 亿元放量至 2.1 万亿元附近,但整体成交仍未回到前期活跃区间,本轮行情仅属于估值修复,尚未形成趋势性反转。
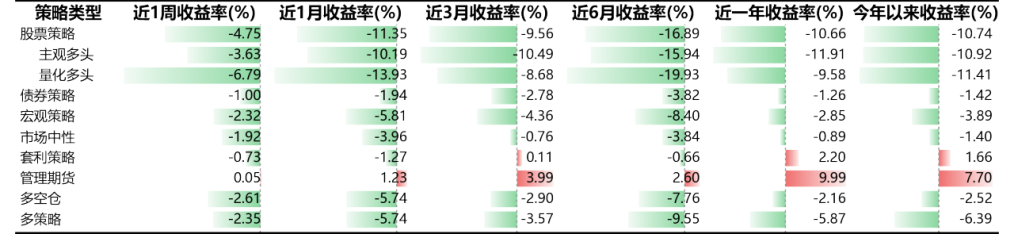
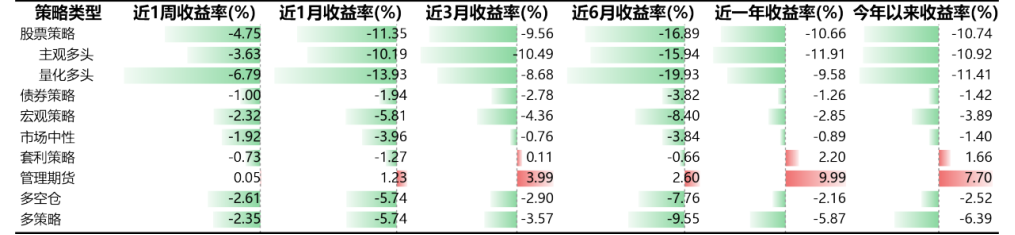
10 月市场剧烈调整,直接造成全品类私募策略业绩大幅分化。根据好买基金私募策略报告显示,管理期货(CTA)与套利策略,是年内仅有的两类保持正收益的私募策略。管理期货(CTA)指数年内上涨 7.70%,近一年收益 9.99%;短期业绩同样稳健,近 1 月上涨 1.23%、近 3 月上涨 3.99%、近 6 月上涨 2.60%。在 A 股单边下行的 10 月,CTA 净值不断创出阶段新高,危机阿尔法属性得到充分验证。套利策略同样具备强防御属性,年内收益 1.66%,近一年收益 2.20%,净值波动显著低于纯权益策略。
私募策略指数区间收益统计
数据来源:好买基金研究中心,私募指数频率:周频,私募策略数据截至:2026/10/30
反观股票类策略集体遭遇大幅回撤:量化多头、主观多头、股票多头指数年内分别下跌 11.41%、10.92%、10.74%。行情反差十分突出:今年 5 月市场盈利效应尚可,股票策略指数年内高点收益一度达到 11.00%,量化多头阶段性收益冲高至 16.95%;但在 10 月急跌行情下,股票策略单月大跌 11.35%,量化多头单月回撤高达 13.93%,上半年积累的盈利几乎全部回吐。
债券、市场中性、宏观对冲策略同样出现净值回调,但回撤幅度明显小于纯股票多头,组合防御价值进一步凸显。进入 11 月首周的反弹窗口,各类策略再度分化:主观多头迎来阶段性净值修复;受市场成交未能实质性回暖拖累,量化指数增强产品的超额收益修复节奏整体偏慢。
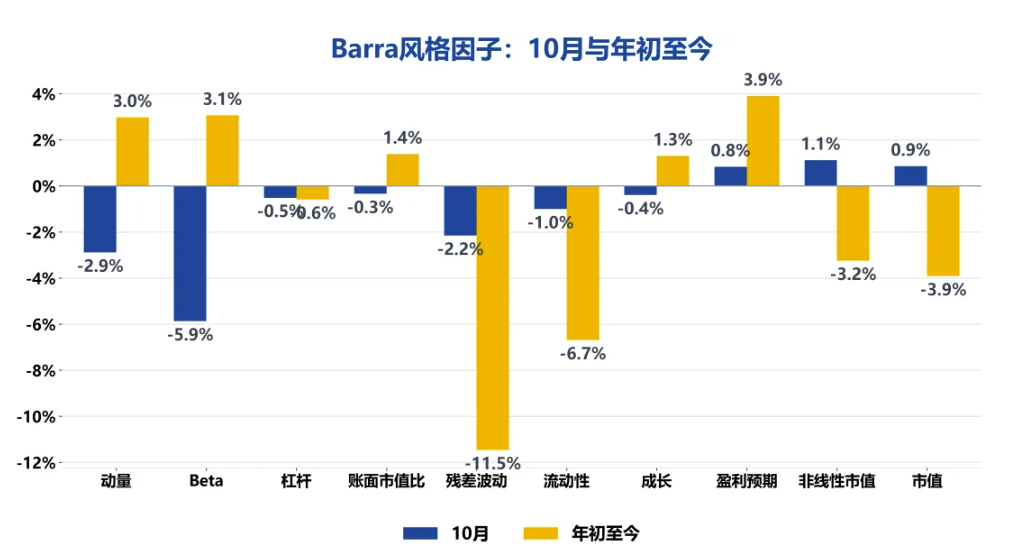
据兴证全球基金多元配置团队月度复盘报告,受市场风格剧烈切换、成交持续回落影响,10 月量化策略的超额生成环境迎来严峻考验。10 月权益市场整体走弱,沪深 300 下跌 8.54%,中证 500、中证 1000 分别大跌 15.72%、15.59%;全月 A 股日均成交额 16097.31 亿元、日均换手率 1.38%,成交额处于近三年 49.52% 分位、近一年 5.79% 分位,交投热度较近一年显著降温。Alpha 因子层面,10 月 Beta 因子收益 - 5.87%、动量因子 - 2.89%、残差波动因子 - 2.15%,仅市值因子录得 + 0.85% 正收益。Beta、动量与残差波动三大因子同步走弱,前期高暴露趋势、高波动风格的组合承受更大回撤压力,大市值标的相对抗跌。
对于量化指增策略而言,多风格因子集体回撤造成超额收益来源大幅分化,Beta、动量敞口过高的产品短期亏损更为突出。叠加市场成交萎缩,T+0 交易策略创造超额收益的难度持续抬升。在此环境下,挑选 Alpha 策略产品,首要关注管理人的风格敞口管控能力。
数据来源:火富牛;报告月因子收益与年初至今收益均按日度数据累加,截至2026-10-30。
市场中性策略同样陷入两难局面。多头端,Beta、动量、残差波动因子同步回撤,多头端获取 Alpha 超额的难度大幅上升;同时成交降温削弱了 T+0 交易的收益贡献,多头端整体承压。空头端,月末 IC、IM、IF 当季合约年化贴水率分别为 - 8.80%、-9.41%、-8.59%,较上月末分别走扩 1.03、1.18、2.56 个百分点,三大股指期货贴水同步扩大,为空头头寸带来阶段性正向收益。综合来看,多头端超额回撤主导了策略表现,导致 10 月市场中性策略整体走弱;筛选产品时同样需要严控风格暴露,优先选择特异性收益突出的管理人。
进入 11 月首周的反弹窗口,仅有少量因子迎来小幅修复,并未出现全面反转;在成交量未见显著放量的前提下,量化产品超额收益修复整体偏慢。
私募透视镜提示:选择量化策略不能只迷信短期历史业绩,必须穿透持仓模型,看清组合的风格敞口;优先选择持仓均衡、收益依靠自身 Alpha 的管理人,适度降低对单一因子行情、高频 T+0 收益的预期,依靠多策略配置平滑净值波动。
在量化策略经受风格冲击的同时,主观百亿私募的持仓,也反映出机构面对震荡市场的现实配置选择。综合中国证券报、私募排排网的统计,截至三季报披露完毕,44 家百亿私募旗下产品现身 176 家 A 股上市公司前十大流通股东,合计公开持股市值 818.35 亿元(仅统计进入前十大流通股东的持仓,不代表私募全部仓位;同一只个股被多家私募持有会重复统计)。
机构内部持仓结构分化明显,险资背景的国丰兴华持仓规模超 410 亿元位居首位;高毅资产持股市值超 117 亿元,覆盖 12 家上市公司;玄元投资共计现身 17 家公司前十大流通股东,是现身标的数量较多的主观私募。
行业配置上,主观百亿私募底仓偏向高股息确定性资产,食品饮料、石油石化、煤炭三大板块合计持仓约 344 亿元,作为组合压舱石;电子、计算机、通信科技板块合计持仓 179 亿元,更多以分散布局为主,并未重仓押注成长赛道。其中国丰兴华、阳光恒益、太保致远三家险资系百亿私募合计持仓规模超 457 亿元,配置高度倾斜传统高股息龙头标的。
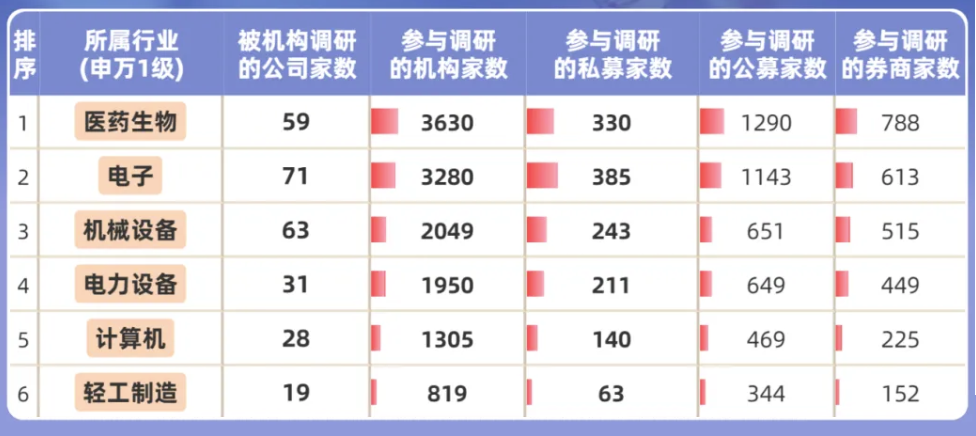
从机构行为可以观察到哑铃式配置思路:底仓锚定高股息价值资产做防守,同时投研调研向成长赛道倾斜。10 月三季报窗口期,全月 1037 家私募累计调研 5310 次,覆盖 463 只个股,58 家百亿私募合计调研 704 次;电子、医药生物、电力设备、机械设备四大行业合计调研 3039 次,占全部调研频次 57.23%,机构在调研端加大对成长赛道研究,等待基本面验证后的布局时点。淡水泉、高毅、盘京、星石等头部管理人也在调研纪要中表达观点:市场经过快速调整之后,部分资产估值已经释放充分,但仍需要甄别盈利确定性与现金流质量,不急于全面加仓成长。
10月机构调研的行业分布概况
数据来源:Choice,截至2026年10月28日。私募排排网制表。同一家机构调研不同公司时,在计算调研家数时会累加计算。
私募透视镜写在最后:
回顾本轮市场的跌宕,百亿私募 “一边守高股息、一边蹲成长” 的哑铃思路,正是震荡市下机构的攻守缩影。11 月首周仅是超跌修复,并非趋势反转,因子轮动加剧也对量化管理人的风格管控提出更高要求。
来源:私募透视镜
风险提示:本文所引用指数、持仓、调研、因子数据分别来源于好买基金、兴证全球基金多元配置团队报告、私募排排网等。其中百亿私募持仓仅统计上市公司三季报前十大流通股东,无法反映私募完整持仓;机构调研记录仅代表投研关注,不等同于实际建仓或买卖操作。历史业绩不代表未来表现,因子、策略过往收益无法保证后续复刻。市场存在宏观经济、海外流动性、地缘冲突、政策变化、风格轮动等多重不确定性,本文不构成任何投资建议,不构成对任何私募产品的推介,请投资者结合自身风险承受能力审慎决策。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96