中际沦为组装厂?股民高呼:停牌!那个质疑旭创的买方大佬怎样了



 收藏
 举报
来源:金石杂谈
11月5日消息,今年的A股科技小登让人看的五味杂陈,上半年是科技小登超级牛市,下半年则沦为科技硬件超熊。其中,最具代表性的佼佼者是中际旭创,上半年的算力王者,如今被股民嘲笑为“垃圾电子厂”。
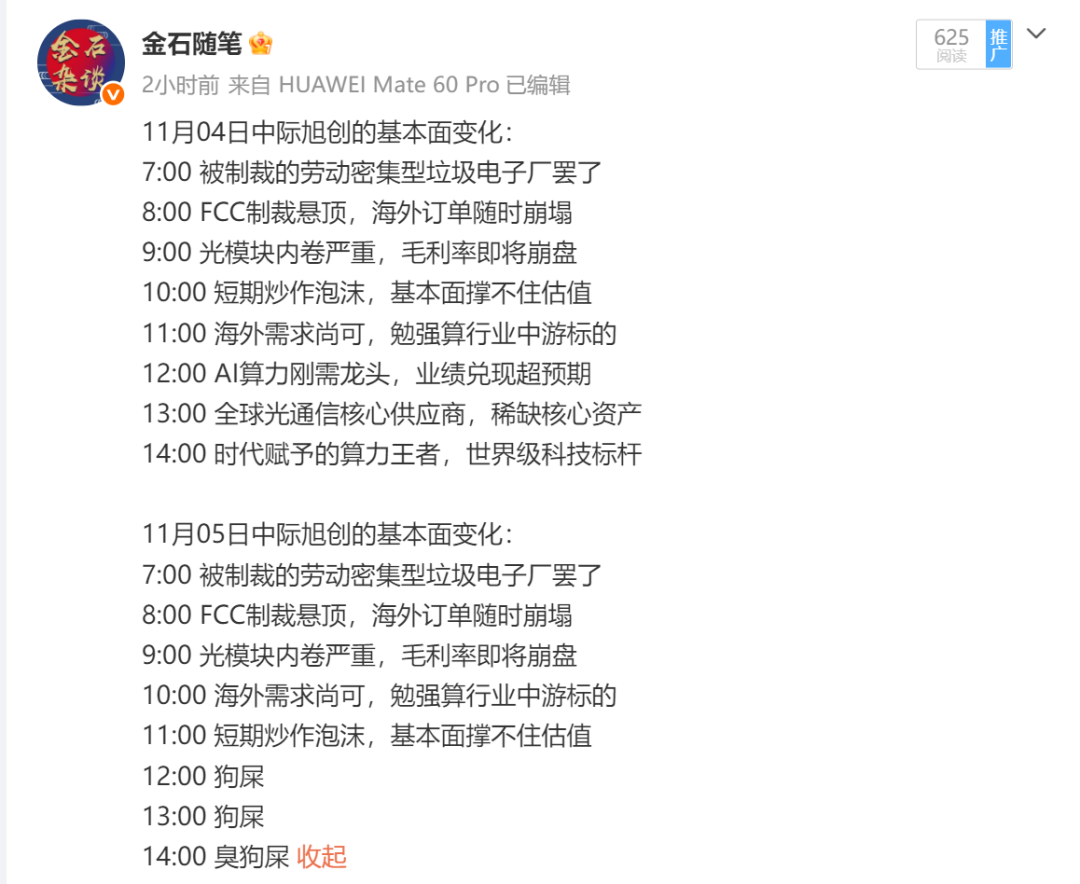
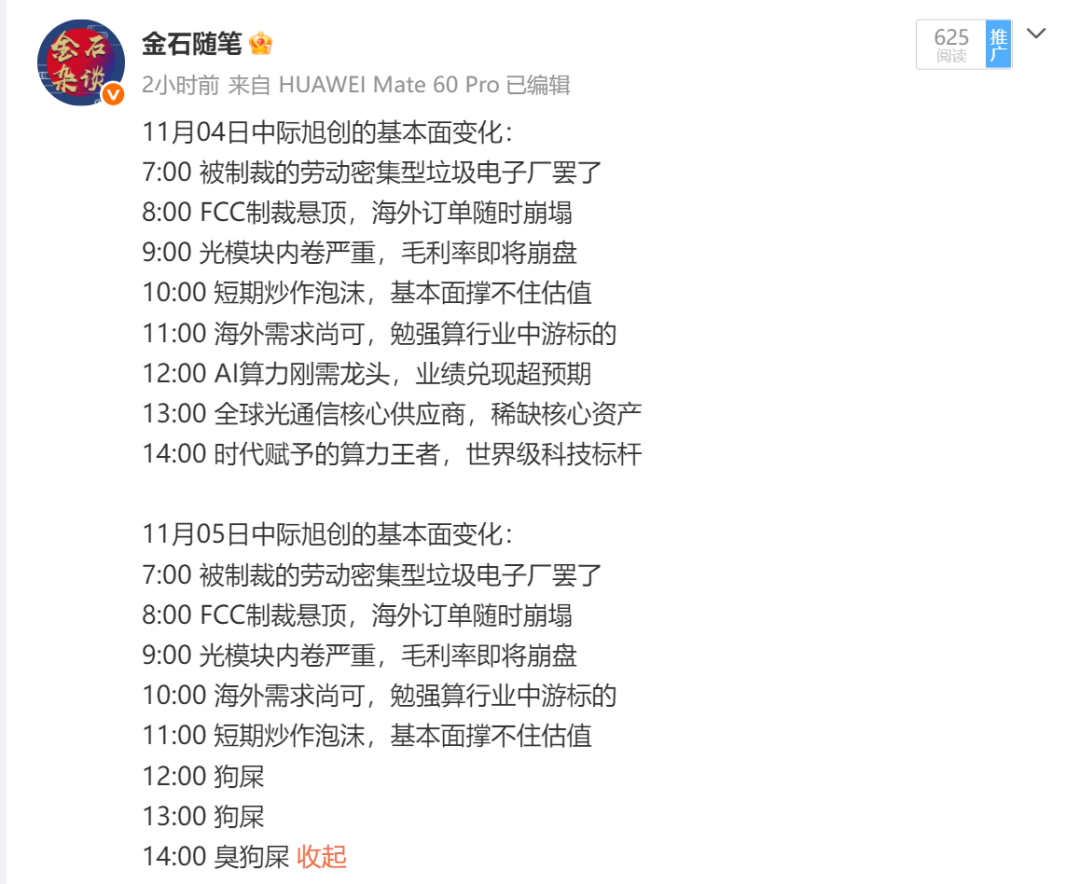
11月4日,股价大跌前是形容为垃圾电子厂、订单崩塌、泡沫严重,而随着午后中际旭创股价暴涨10%,股民再度转为朝拜:全球光通信核心供应商,时代赋予的算力王者,世界级科技标杆。
11月5日,中际旭创再度被拉回现实,今日早盘跟随外围大跌7%,随后跌幅大幅收窄,而后盘后跌幅一度扩大至10%。于是在股民口中,中际旭创从垃圾电子厂更进一步,被股民骂成了“臭狗屎”。
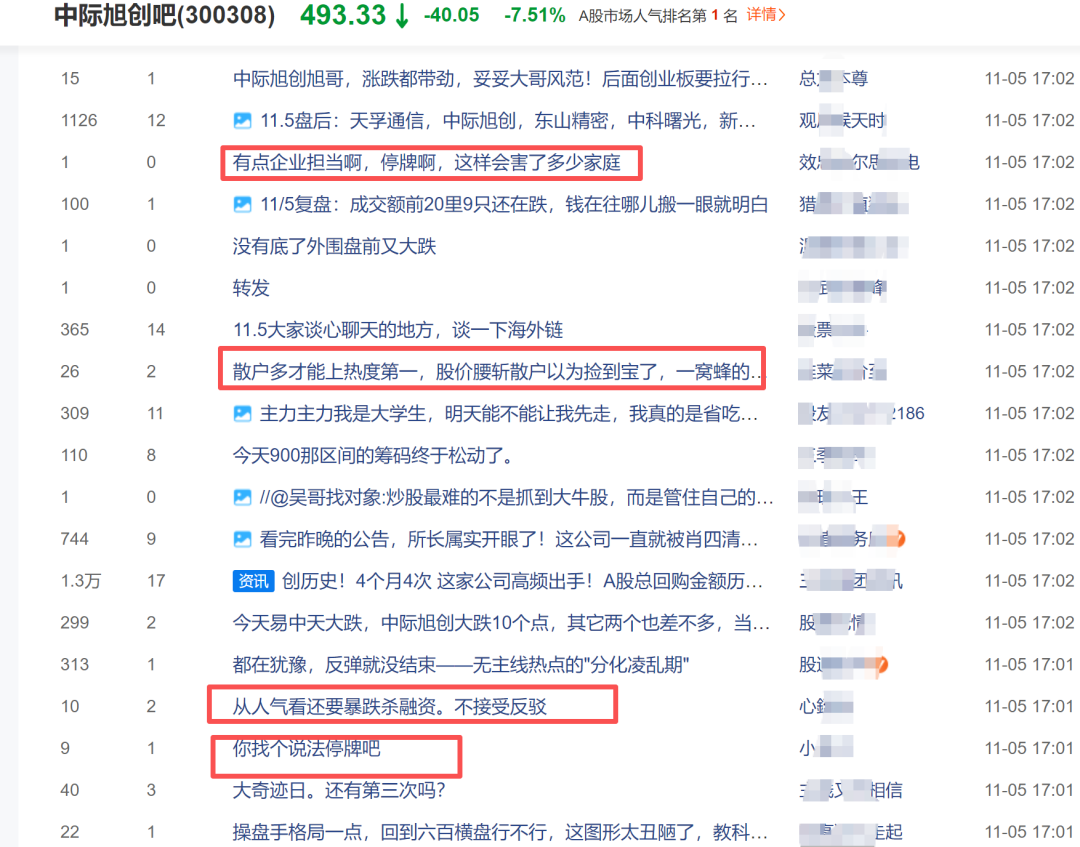
在社区平台,股民们撑不住了,纷纷高呼:有点企业担当啊,停牌啊,这样会害了多少家庭;能不能停牌啊,科技被你害惨了。
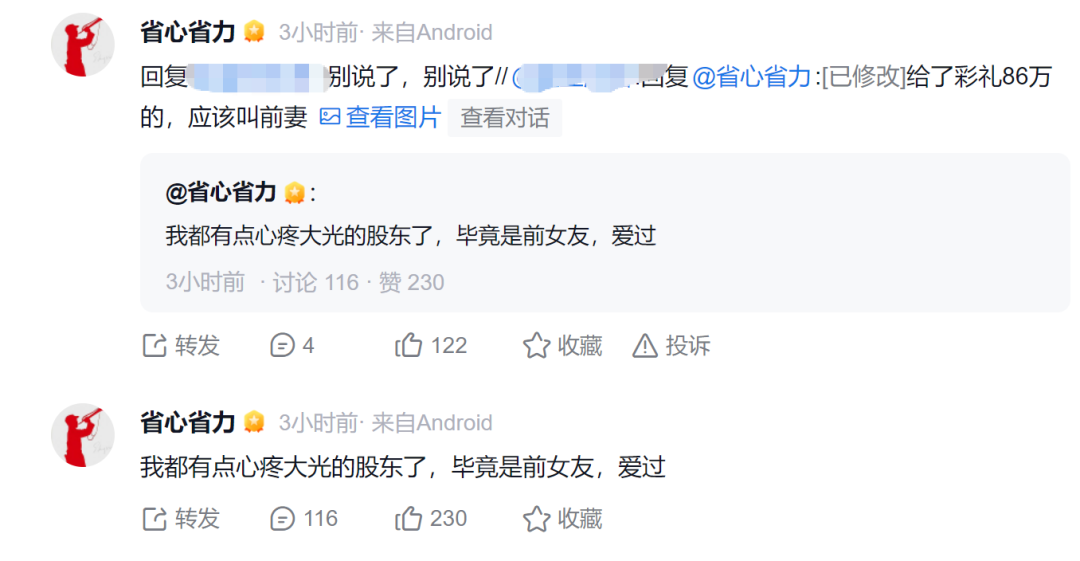
而及时止损的雪球大V省大也是看热闹不嫌事大:我都有点心疼大光的股东了,毕竟前女友,爱过。昨日金石杂谈发文,省大在中际旭创813元买入,亏损86万止损杀入药明康德等股票。
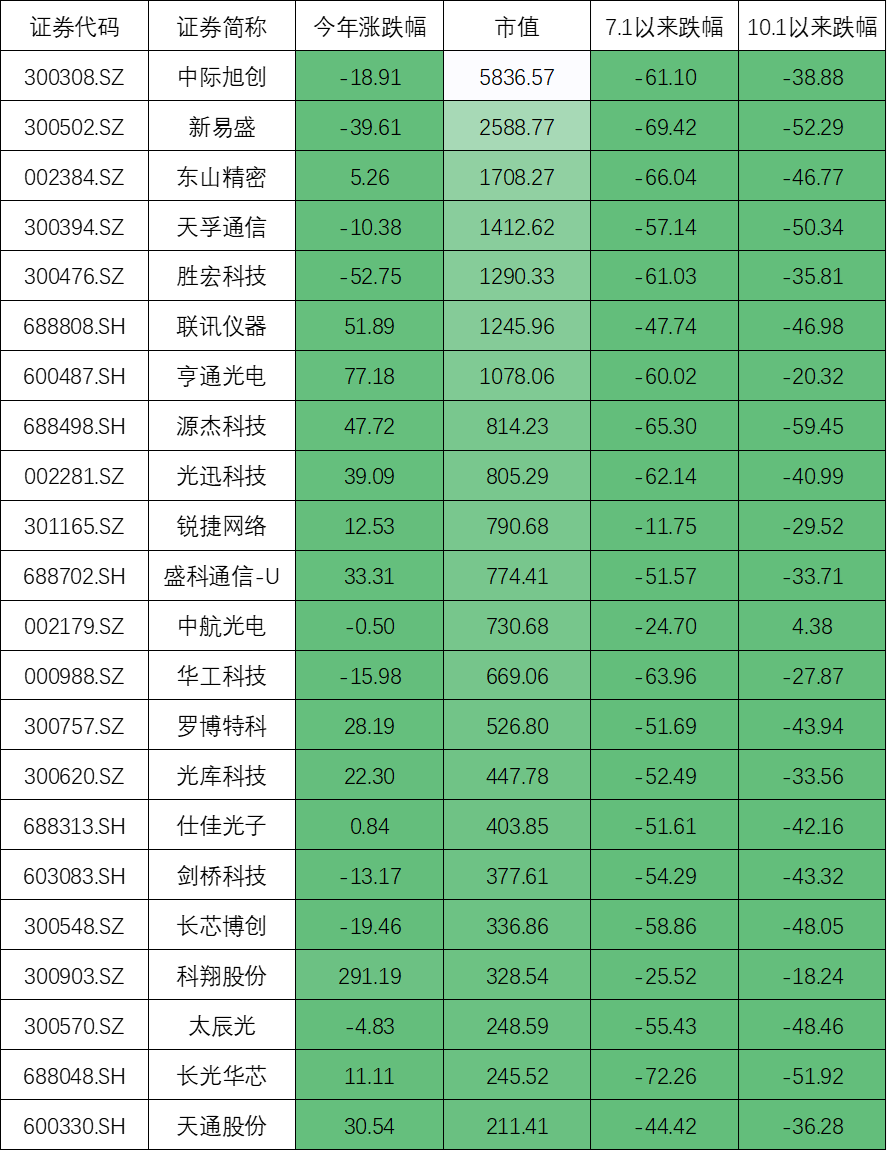
金石杂谈简单统计下光通信们的跌幅,其惨烈程度跟21年左右的隆基股份不相上下。7.1日以来,中际旭创、胜宏科技、亨通光电、源杰科技、光迅科技、华工科技纷纷暴跌超60%,东山精密暴跌66%,新易盛暴跌近70%。
10月1日以来,天孚通信、新易盛、源杰科技、长光华芯腰斩,东山精密、联讯仪器、长芯博创等跌近50%,中际旭创暴跌38.8%。就今年跌幅来看,中际旭创跌近20%,新易盛跌近40%,胜宏科技跌超50%。
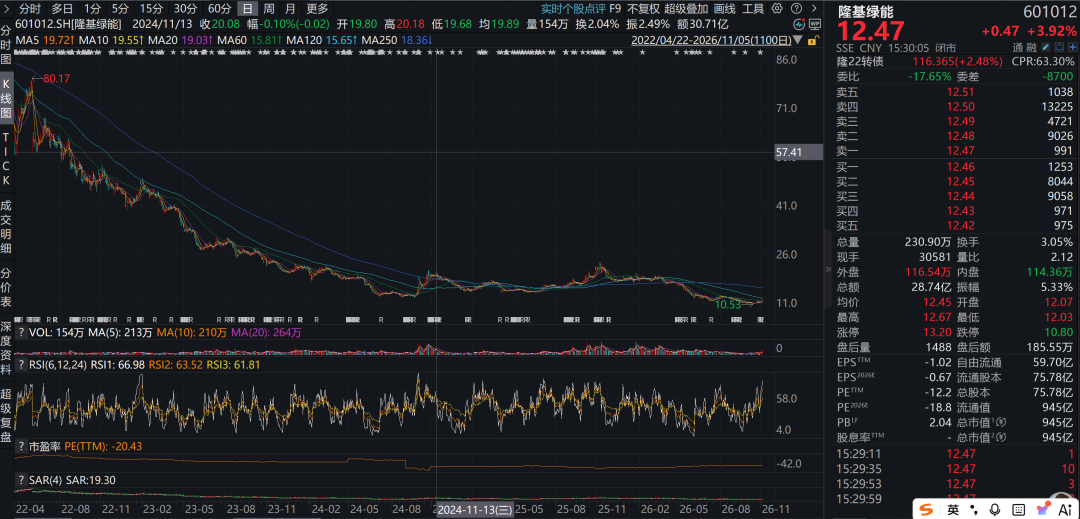
大家再看下彼时的光伏龙头隆基绿能,22年股价冲到80元,经过4年的产能过剩、降价、战略误判等综合性因素业绩大变脸,一年亏损64亿,股价跌了84%。
再看中际旭创,不同于光伏设备、组件的产能过剩,价格下行,目前光模块依然处于高速发展期,中际旭创季度营收、利润依然是翻倍式增长,全年更是能实现250亿的归母净利润。
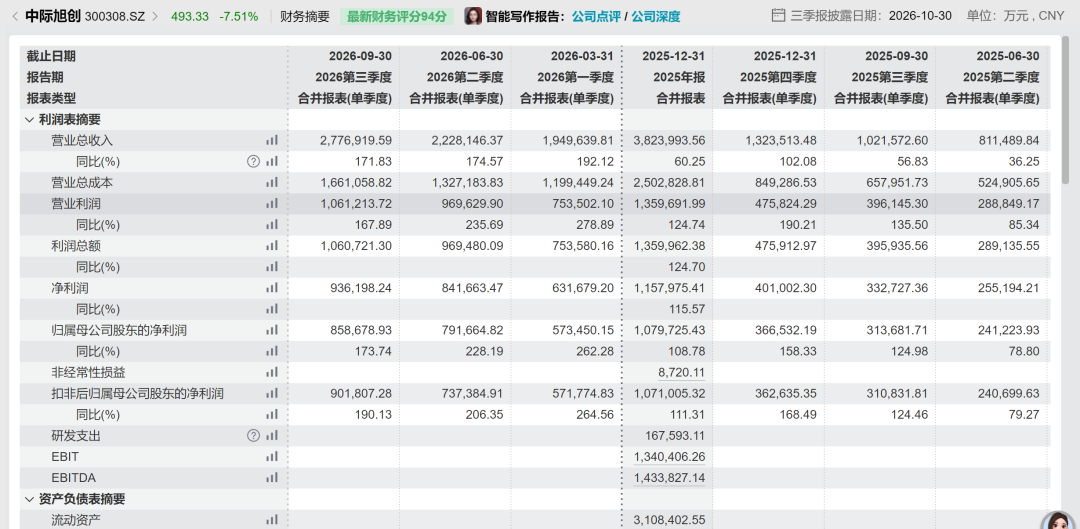
既然业绩依然在高速增长,中际旭创为何沦落至此?1)行业业绩出现松动,业绩见顶论不断。其中,中际旭创Q3营收环比增长超20%,利润环比增长8.47%,利润增速较慢;而新易盛营收、利润均环比下降。
2)由于中际旭创们是主业是光模块,是AI数据中心的卖铲人,只要AI建设不止,AI资本开支不见顶,占据世界3成份额的中际旭创的业绩就值得期待。
但是,近期多个不利因子持续发酵:一是,资本开支峰值是否已近在眼前。 高盛三位资深人士在最新一期播客对话中判断:AI资本开支的峰值增速已近在眼前,市场对AI主题的定价,已经从“只往好处想”的单边乐观转向“好坏两面都要算”的双面博弈。
高盛研究部高级顾问Dominic Wilson直言,AI已从一个“超级充电主题”过渡到“更常规的叙事”,增长率的峰值“大概率已相当接近”。
二是,无论谷歌、亚马逊、英特尔还是meta,市场关注的不仅是资本开支,也在大幅关注科技巨头们的信用风险、现金流状况。以谷歌财报为例,AI投入继续吞噬现金流,股票回购归零,这放大了市场对大型科技公司AI资本开支回报的焦虑,摩根大通直言这是“AI/科技交易重新点火的一次挫折”。
三是,民主党控制国会后,禁止人工超级智能呼声极高。当地时间11月4日,美国众议员亚萨明·安萨里(亚利桑那州)在社交网络平台上写道:“民主党在第一天的议程顶部需要暂停先进人工智能的发展,监管失控行业,并禁止人工超级智能。”
法案要求全面暂停所有先进AI的研发进程,直至联邦层级的专属监管机构正式运作,并建立清晰的法规与模型审查机制。违规罚则方面,涉案企业将面临被强制解散处分,违规个人最高可被判处20年联邦监禁,量刑标准堪比现行非法研发核武器的重大罪行。
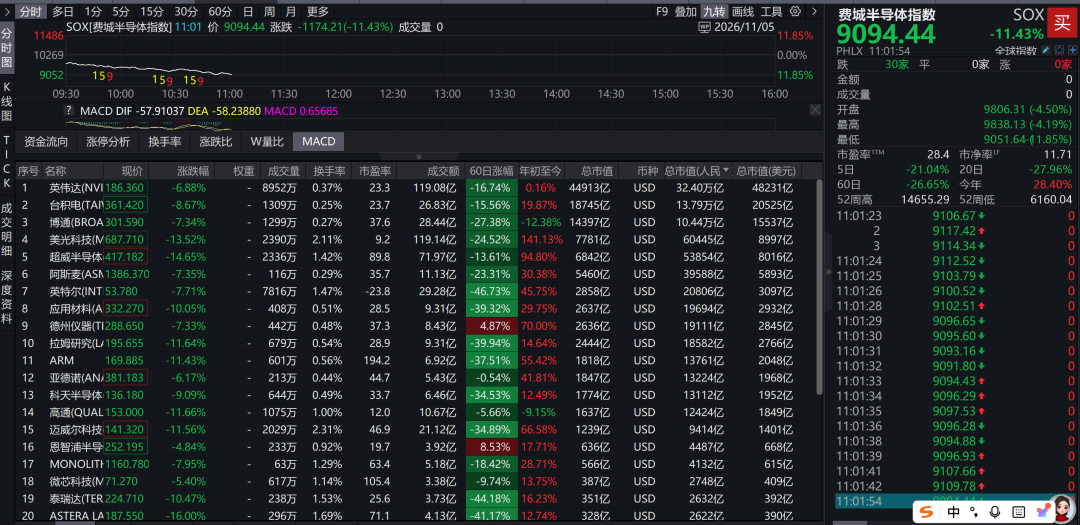
受此消息影响,今晚费城半导体大崩盘,11月6日的A股科技小登又是一场腥风血雨,易中天得跌多少呢?
3)具体落地到现实因素,中际旭创为代表的光通信巨头们,多重利空缠身:一是FCC禁令如达摩克利斯之剑,悬在头上,持续打压着光模块的风险偏好;
二是,中际旭创从Q2成为公募第一大重仓股,当时持仓有多极致,抱团有多疯狂,现在踩踏就有多严重,抢跑就有多迅速。
三是,杠杆资金进一步打压了中际旭创的股价走势,在持续下跌之下,资金纷纷抢跑,杠杆资金强平或爆仓或进一步加快中际旭创的跌势。比如 10月听说江浙大户爆仓,11月3日听说是3个亿的大户,近期的省大割肉离场,某雪球股民抄底腰斩割肉等等。
四是,中际旭创的各种扰动风波和传闻,比如小作文野村大幅砍价传闻,市场砍单传闻,英伟达对数据中心客户的要求以及美股光模块龙头动辄大跌带来的压制。
此时此刻,不由得让人想起25年9月质疑中际旭创业绩的买方大佬凌鹏。彼时,市场预测中际旭创2027年的利润预测超过250亿,他灵魂发问:一个零部件制造业公司如何能达到这么高的年利润,并质疑线性外推的合理性。
凌鹏认为,当前产业深度调研、产业专家和企业内部人员信誓旦旦的断言不能成为重大投资的依据,大家还是要有冷静客观的判断。
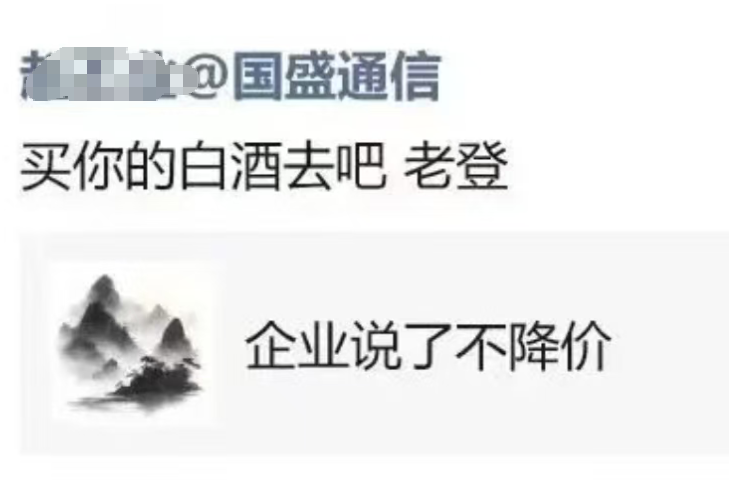
针对凌鹏的质疑,国盛通信某分析师直接在朋友圈怒怼:买你的白酒去吧,老登。他还表示,这哥们,是破防了吧!金石杂谈查询发现,这又是一位新人分析师,2022年刚转为分析师。
如今来看,凌鹏错了也对了。凌鹏错在中际旭创在全球AI超级周期中,光模块需求火爆,公司业绩高速爆发,动辄1.7倍的利润增速,前三季度已经实现200多亿的利润,全年250亿利润没有争议,业绩完全超出凌鹏预期。
此外,中际旭创在最近电话会议上表示, 公司2027年绝大部分订单已覆盖全年,已有至少一家重点客户给出2028年明确且强劲的需求指引。针对2027年800G、1.6T产品价格,产品年降幅度有限,有些甚至未降价。目前数据中心客户拿货节奏正常,光模块供应整体偏紧。
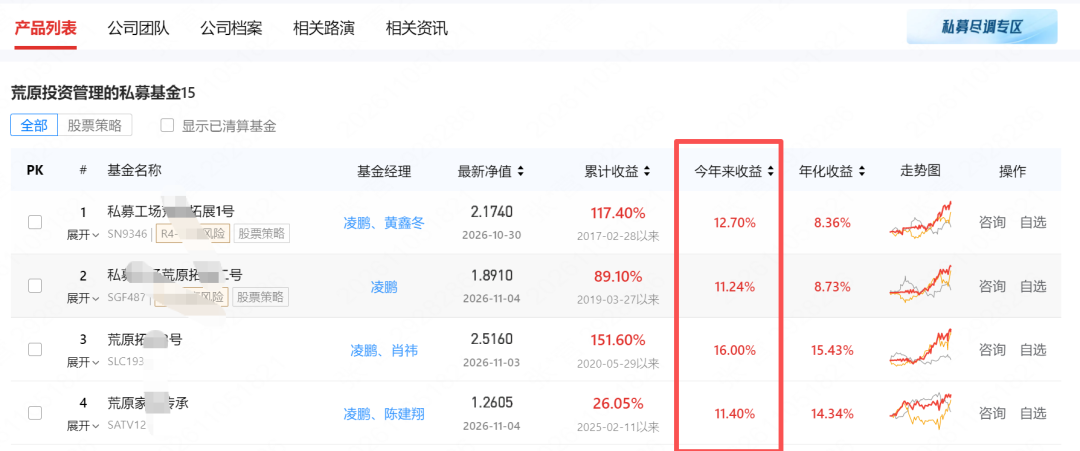
之所以说凌鹏说的对,是因为他质疑中际旭创,而是坚守自己的投资圈,并未经历净值剧烈波动,且今年业绩大幅跑赢基准。据私募排排网数据,凌鹏旗下产品,今年收益普遍超10%。
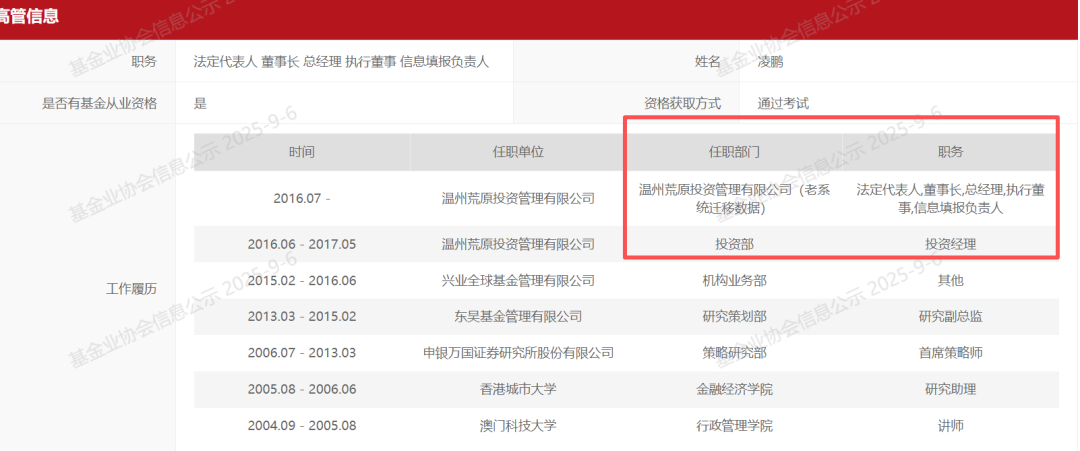
金石杂谈查询发现,凌鹏,曾在申银万国担任策略主管、首席策略分析师,并在2007年、2010年和2012年三次获评《新财富》策略分析师第一名。2013年至2015年,任职于东吴基金,担任研究部副总经理、专户投资部副总经理以及基金经理等职务。2015年至2016年,任职于兴业全球基金,担任研究部副总经理、投资专户经理。
2016年,凌鹏奔私,成立温州荒原资产,规模已从25年的5亿以内来到目前的5-10亿,目前凌鹏是该私募董事长兼总经理,持股99%。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96