大消费逆市飘红!李宁一度涨超7%,公司60亿特别股息落地!港股通消费ETF汇添富(159268)标的指数涨近1%!11月消费板块有做多机会?



 收藏
 举报
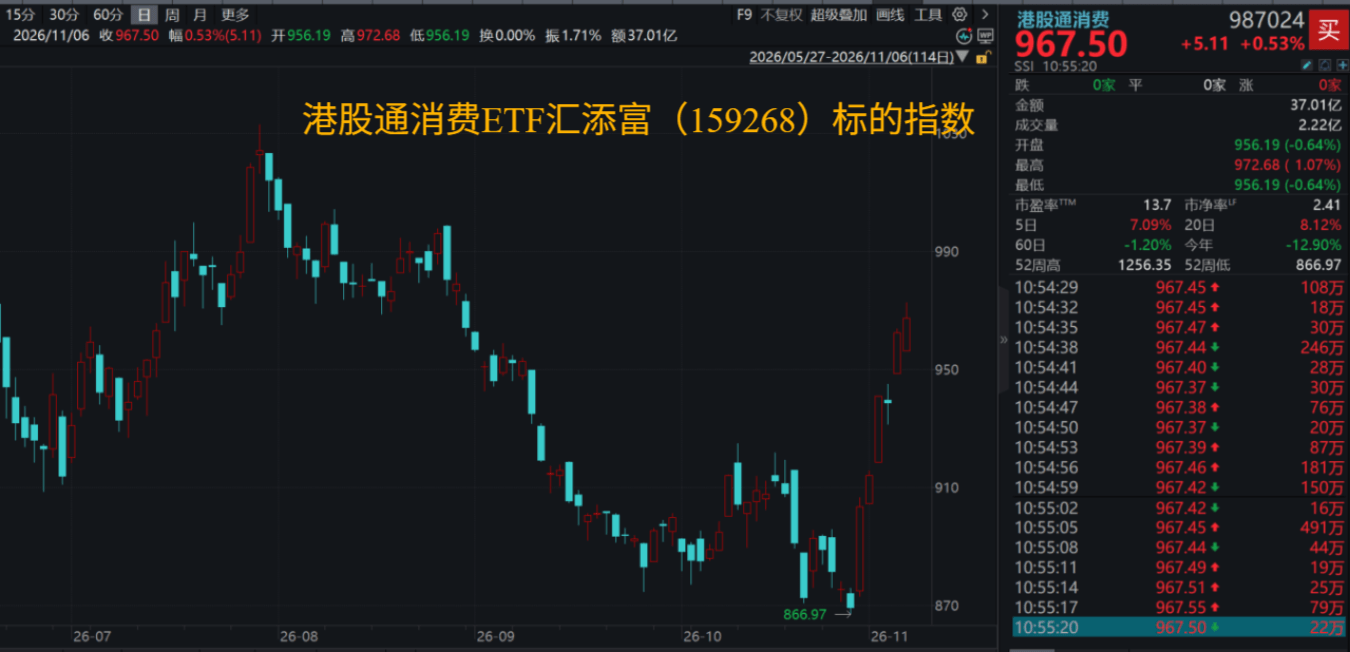
受海外影响港股今日集体回调,港股消费板块逆市飘红。截至发稿,新消费含量更高的港股通消费ETF汇添富(159268)标的指数涨0.53%,热门成分股多数飘红:李宁涨超3%,盘初一度涨超7%,美的集团涨超1%,安踏体育、蒙牛乳业、海尔智家、老铺黄金、农夫山泉、海底捞微涨(成分股仅做展示,不作为个股推介)。
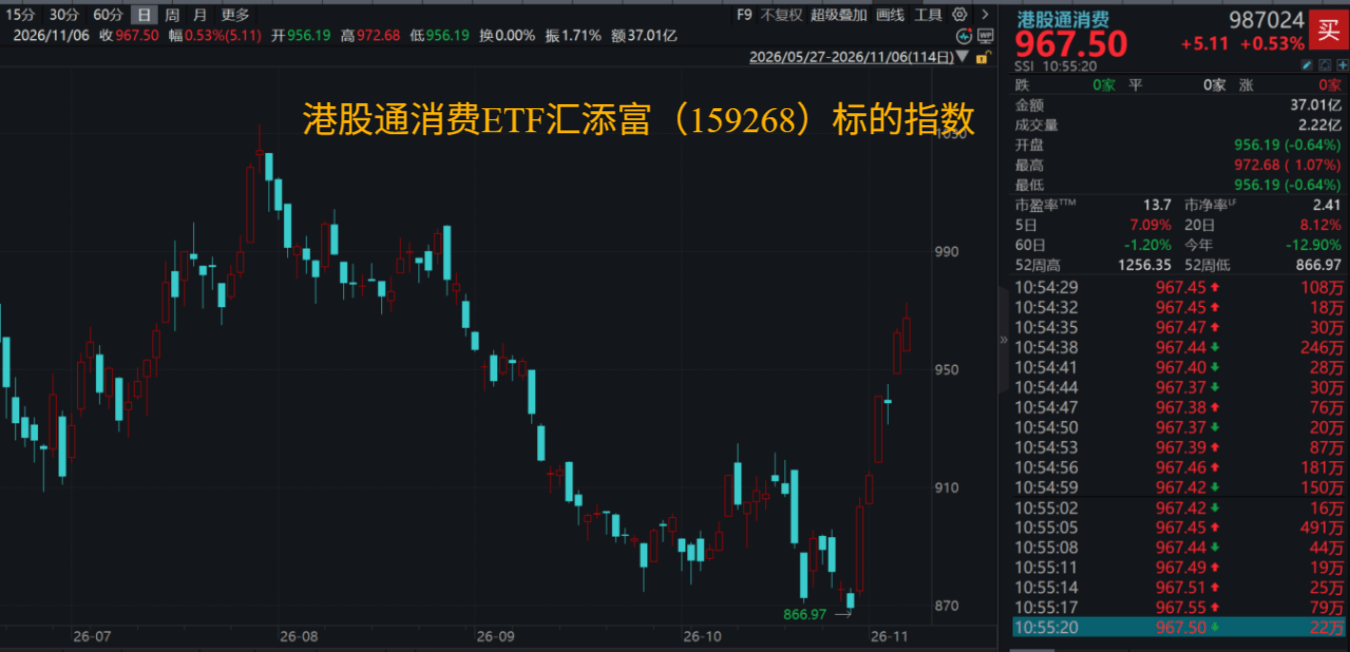
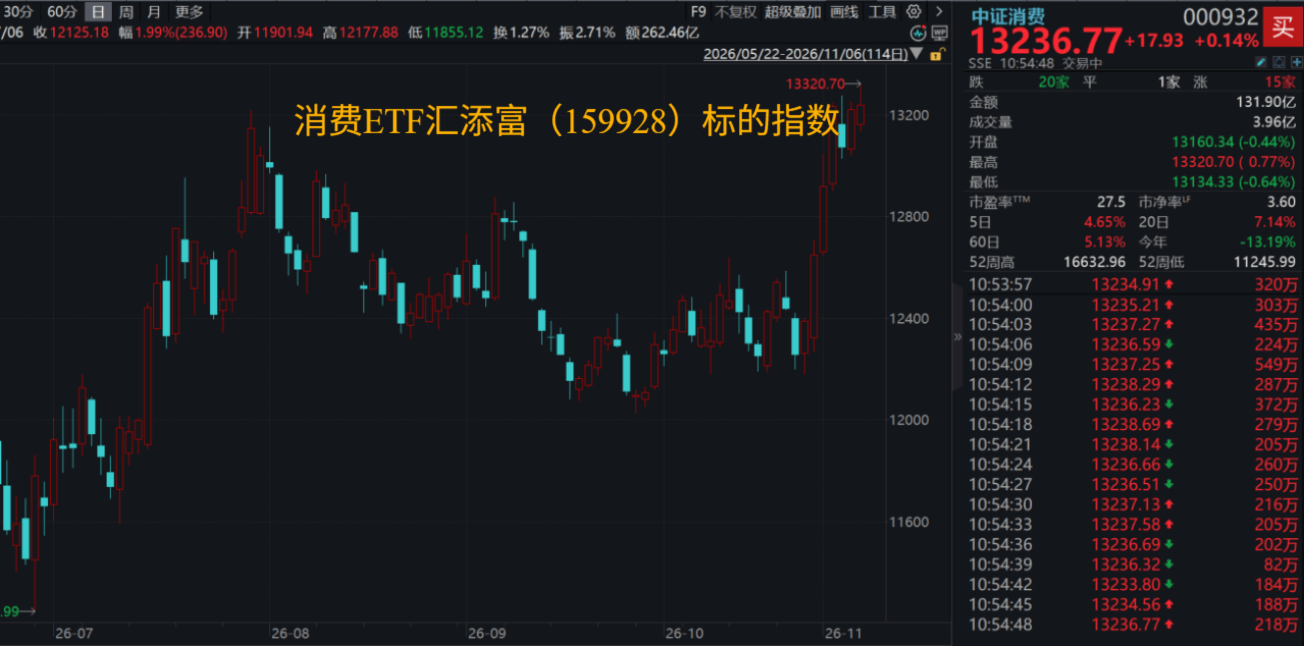
A股消费盘中翻红,消费ETF汇添富(159928)标的指数微涨0.14%逆市飘红。热门成分股涨跌互现:牧原股份涨超2%,伊利股份、温氏股份、中粮糖业涨超1%;贵州茅台、五粮液、泸州老窖微跌(成分股仅做展示,不作为个股推介)。
成分股消息,11月5日,李宁公告称,董事会批准宣派及派付特别股息每股2.32元人民币,对应每股2.71港币,派息总额约60亿元人民币,除净日为11月18日,派付日为12月1日。中金公司测算,本次特别股息对应当前股价股息率约18.4%。
中金公司认为,李宁资金状况健康充裕,年度经营性现金流通常能覆盖当年资本开支及常规分红,此次特别股息属于增量回报,体现公司在保障战略投入及营运资金需求基础上,向股东分配富余现金的资本配置思路;同时,公司仍在推进专业运动及品牌建设,资金将在长期投入。
消息面上,商务部数据显示,前三季度服务零售额同比增长5%,比商品零售额增幅高出4个百分点,预计未来服务消费增速仍将快于商品消费。与此同时,高层在11月4日发布会上明确,“最新五年”期末社会消费品零售总额将达到60万亿元左右,为消费板块提供了中长期总量锚点。服务消费(餐饮、文旅、健康等)的持续韧性,正在成为消费板块内部最确定的结构性方向。
政策方面,11月2日,五部门联合印发《关于加强消费基础设施建设 促进消费投资良性互动的指导意见》,从完善城乡商业设施、提升服务消费设施、优化出行消费设施等六方面提出20项具体措施。文件明确支持线下商业设施设备更新、扩围升级一刻钟便民生活圈、推动冷链设施向乡镇延伸,并加快数字化消费设施全覆盖。
【机构:11月消费板块有做多机会】
中信证券判断,11月消费板块有做多机会,基于三点:(1)板块盈利预期相对保守、悲观预期消化充分,估值和股价位置较低;(2)整体持仓度低,筹码出清充分;(3)上半年做空压力较大,当下存在空头平仓带来的正向影响。从历史经验看,市场大幅波动阶段消费板块有一定抗跌属性。
东方证券指出,基本面出清充分,交易结构健康,加大消费配置正当其时。食品饮料板块当前已具备较好的相对收益配置价值。其一,基本面出清较为充分,2026Q3板块业绩集中调整,白酒头部企业主动降速、优化渠道库存,报表端风险已基本释放,后续业绩有望逐季改善;其二,交易结构健康,板块超配比例处于2003年以来的历史低位,扣除贵州茅台后行业配置明显不足,交易结构优于其他红利资产,具备较大的增配空间。伴随扩内需、促消费政策持续发力,建议加大消费及内需板块的配置权重,优先配置高股息龙头,其次为存在预期差的个股以及具备改革逻辑的中小企业。
与此同时,板块配置处于历史低位,增配空间充足。2026Q3食品饮料超配比例为-1.02%,环比回升0.17pct,配置比例已现企稳迹象,但仍处于2003年以来第二低水平;实配比例2.22%,其中贵州茅台持仓比例0.85%,占板块实配比例近四成,扣除茅台后板块实配比例仅1.37%。同时,前三大重仓股集中度环比下降2.5pct至59.2%,资金由集中持有龙头向多元化配置拓展。东方证券认为,市场对板块的审慎预期已在持仓结构中得到较为充分的反映,叠加基本面底部确立,板块配置有望进入回升通道。
(东方证券20261103《加大消费配置,优先内需》)
【机构解读三季报:“K型”收敛,消费是亮点】
东方证券认为,三季报风险集中释放,板块业绩底部已现。2026Q3食品饮料收入、归母净利润分别同比-3.5%/-14.4%,其中2025年收入100亿元以上企业Q3归母净利润同比-14.7%,龙头企业报表调整更为充分。东方证券认为,行业最困难的阶段已经过去,业绩底部已基本确立,各子板块积极变化逐步显现。
长江证券指出,数据显示,2026Q3必选消费、可选消费等行业的利润占比均有所提升,反映出实体经济部门在利润分配中的话语权增强。相反,金融地产行业的利润占比出现明显下滑。这种结构性变化印证了报告中提到的“K型”收敛观点,即过去几年由金融地产主导的高利润格局正在向制造业和科技消费领域转移,经济内生动力逐步增强。
在二级行业层面,2026Q3盈利单季度同比增速靠前的主要有油气仓储与销售Ⅱ、专业连锁Ⅱ、一般零售等。其中,消费相关的专业连锁和一般零售表现亮眼,呼应了报告标题中“消费是亮点”的判断。边际改善方面,航空公司Ⅱ、专业连锁Ⅱ、种植业、一般零售等行业改善幅度靠前,显示出行、消费复苏势头强劲。
分板块看,科创板与全A非金融毛利率小幅提升,而全A、主板、创业板毛利率小幅回落。在初级行业中,能源板块毛利率环比提升最多,达0.44个百分点,主要受煤炭、油气石化等行业带动。国防军工、金属材料及矿业等行业毛利率也出现较高提升。相反,公用事业及服务板块毛利率明显下滑。必选消费、可选消费内部有较多细分行业毛利率提升,显示消费需求回暖对定价权的支撑作用。
(长江证券20261105《“K型”收敛,消费是亮点——A股三季报解读》)
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
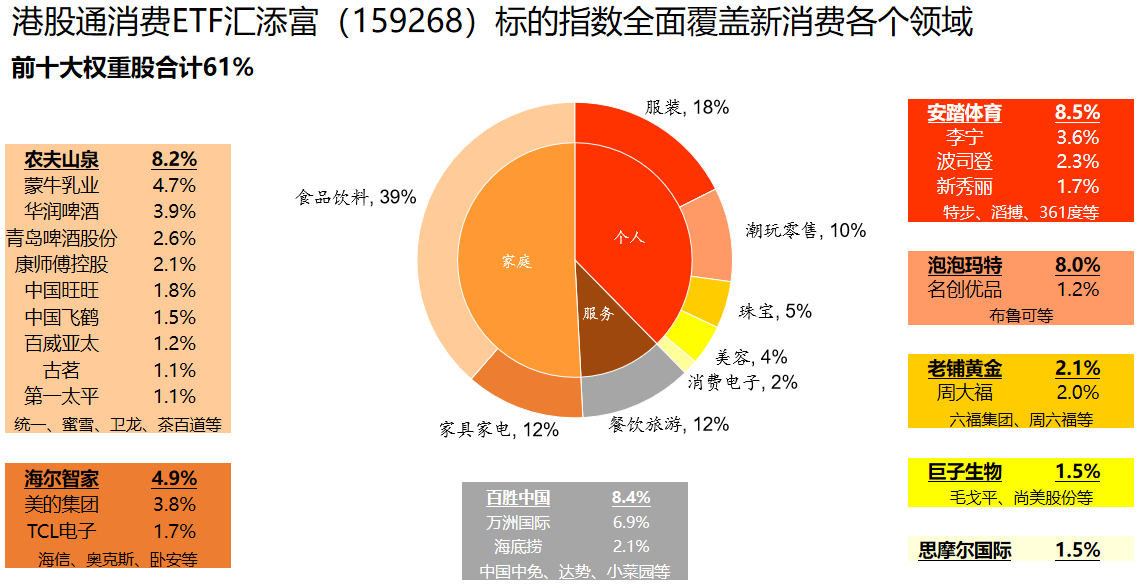
数据:截至2026/6/30
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96