白酒去库存、乳品调味品迎改善,消费修复进入早期验证期,鹏扬消费系列纪律化布局



 收藏
 举报
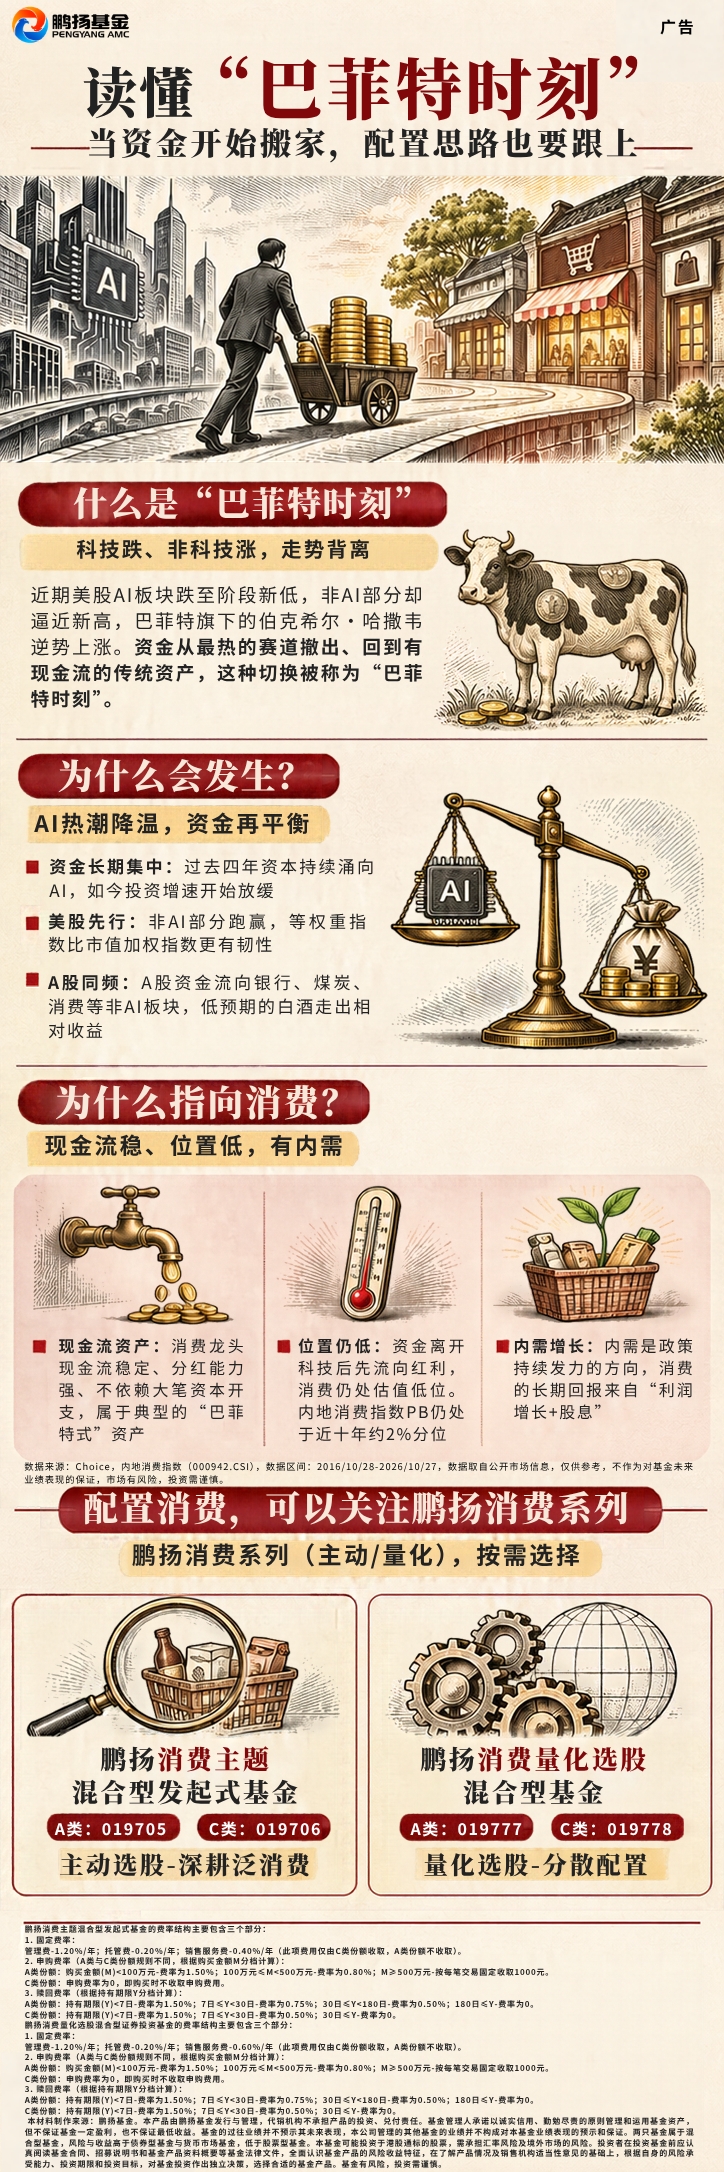
国家统计局数据显示,今年前三季度社零总额达37万亿元,同比增1.1%,整体复苏节奏温和,服务消费持续领跑,商品消费冷暖分化。在上市公司层面,消费板块告别整体性增长:酒店餐饮、零食龙头盈利大幅修复,白酒行业进入深度存量博弈,传统家电、部分食品企业陷入增收不增利困境。
华创证券在三季报研报中指出,消费已经从总量复苏阶段,正式进入“结构为王、业绩定价”的新阶段。相比此前更多依赖低位轮动的反弹,目前已出现部分经营改善证据,关注逻辑正从便宜转向基本面改善驱动的修复预期,但仍处于需要验证的早期阶段,后续若销售、动销与盈利改善从龙头扩散,修复将更有基本面支撑。
华创证券在11月的研报中指出,白酒三季度收入、利润分别下降10%、13%,基本在预期之中,但回款下降6%、环比二季度有所改善;更关键的是,报表与动销的差额已回归至0附近,部分酒企动销甚至好于报表。这是非常重要的前瞻指标,在此之前,行业的报表始终好于动销,反映渠道仍在压货、报表存在透支;而三季度差额归零,意味着行业从“压货”向“去库”的转变已经开始在报表层面得到体现。
但行业整体仍处费用换份额阶段,收入持平、利润下降9%,但营运资本和回款质量两项前瞻指标中,乳业与调味品已经在改善。这一判断与国泰海通食饮三季报总结形成交叉验证:26Q3调味品与餐饮供应链中调味品、速冻收入同比+6%、+8%,乳制品收入温和修复。
万联证券表示,食品饮料行业基金重仓比例从二季度的1.32%回升至三季度的1.64%,环比上涨0.32个百分点,结束了前期的持续下行趋势;其中白酒重仓比例回升至1.31%,环比+0.25个百分点,大众品中乳品延续修复势头。
中信证券分析道,11月消费板块有做多机会,整体板块盈利预期相对保守、悲观预期消化充分,估值和股价位置较低;整体消费板块持仓度低,筹码出清充分;上半年板块整体做空压力较大,当下存在做空资金平仓带来的正向影响。从历史和海外经验复盘来看,市场大幅波动阶段消费板块具有一定抗跌属性,且必选消费优于可选消费。
前瞻指标改善的信号分散出现在不同子行业、不同梯队的企业中,传统主观选股要在900只标的中全面地捕捉这些分散的边际变化,难度正在系统性上升。鹏扬消费量化选股混合通过五维因子模型,把板块内部的结构性变化转化为可识别、可分散、可追溯的选股信号,或为投资者在消费板块的底部修复中提供一个纪律化的配置工具。
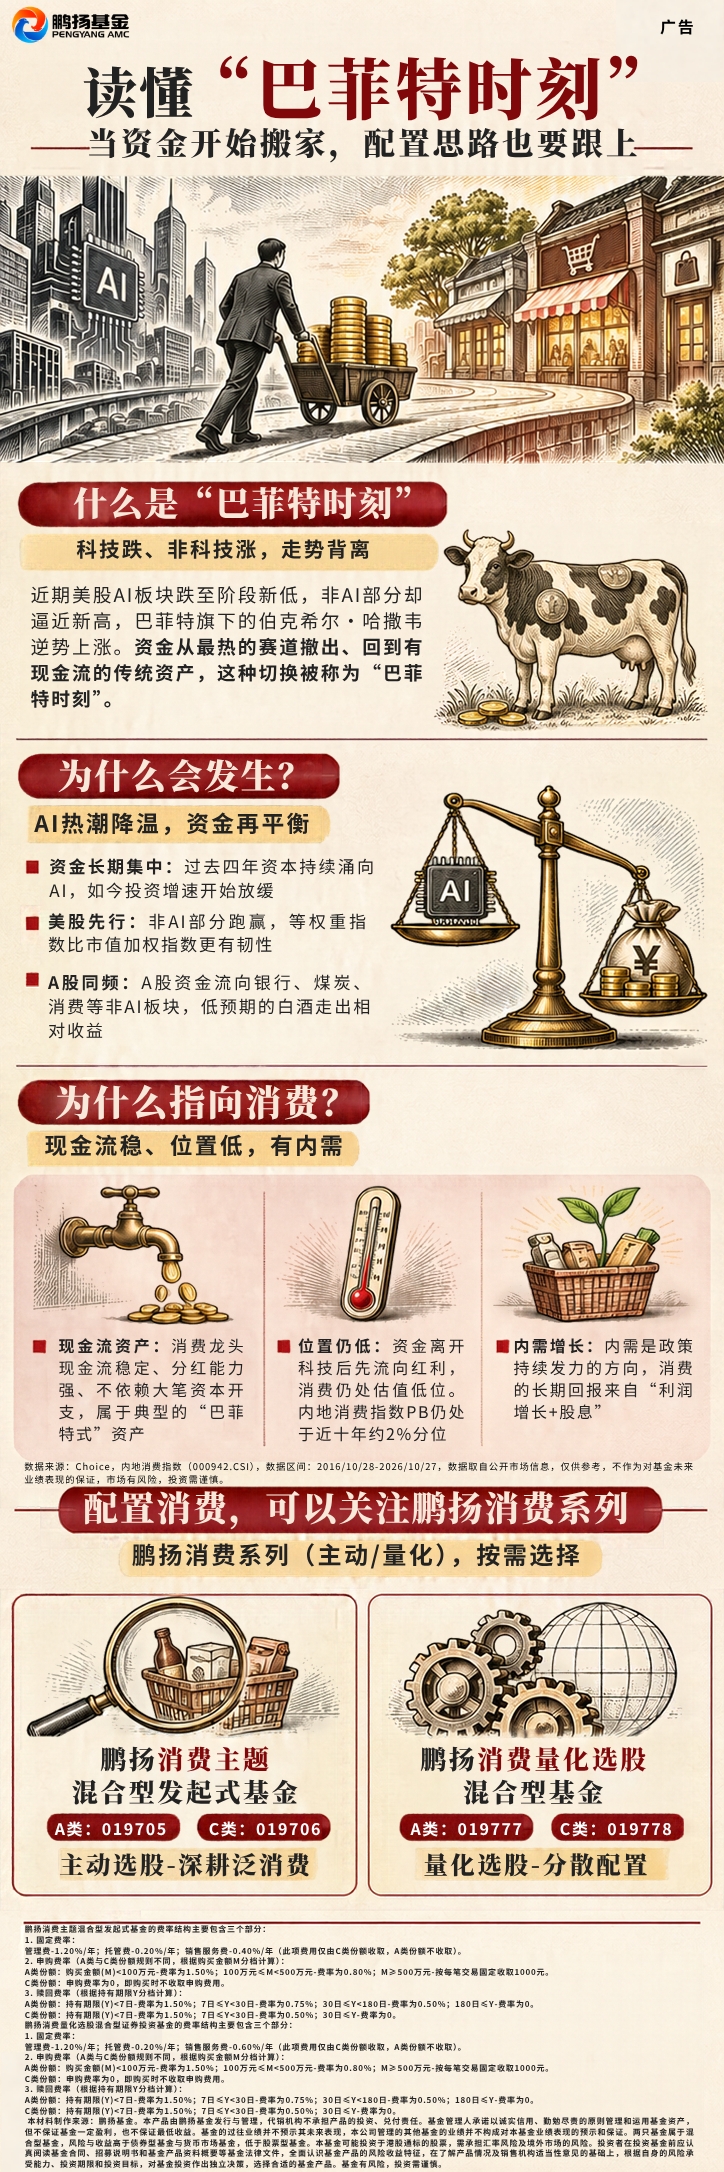
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96