伯克希尔Q3财报前瞻:保险利润与现金配置成焦点,瑞银上调B类股目标价至628美元



 收藏
 举报

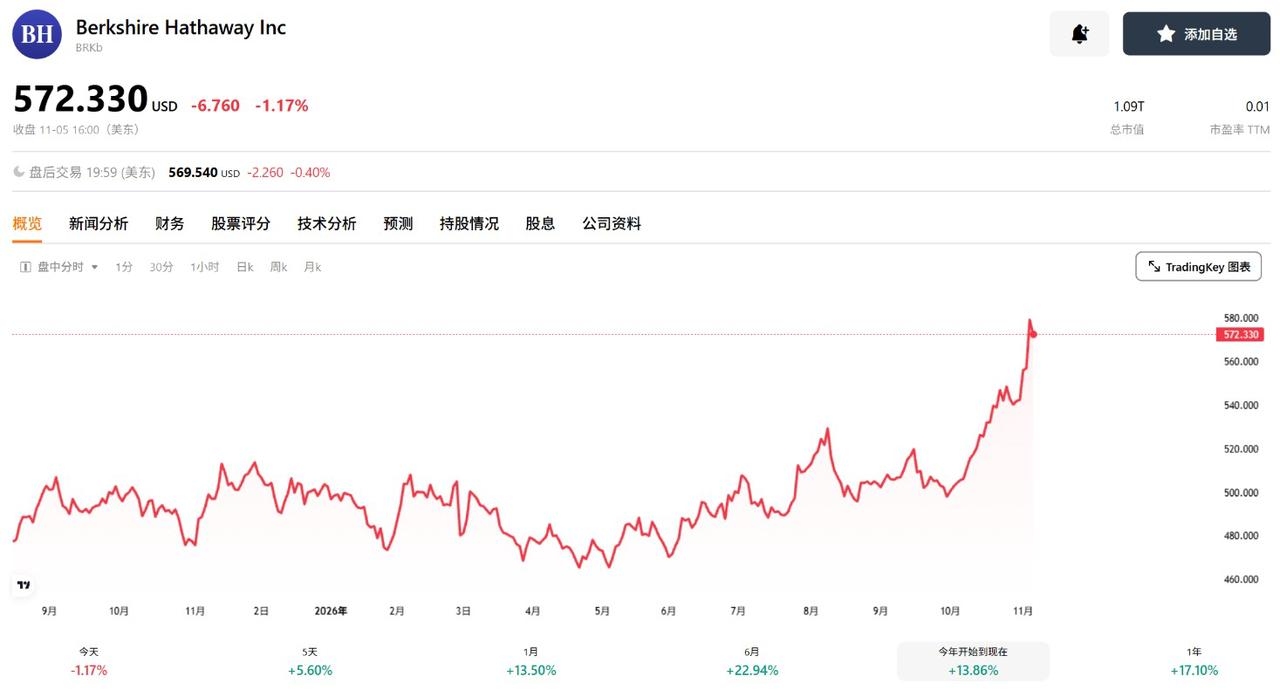
TradingKey - 伯克希尔·哈撒韦(BRK.A,BRK.B)将于美东时间11月7日上午公布2026年第三季度财报。截至11月5日收盘,B类股报572.33美元。
【来源:Tradingkey】
伯克希尔是美国大型综合性控股公司,业务涵盖保险、铁路运输、能源、公用事业、制造、服务及零售等领域,同时持有大量上市公司股票。多元化的业务组合和庞大的投资资产,使其业绩不仅受到各业务经营表现影响,也与资本市场及投资配置密切相关。
2026年1月1日,格雷格·阿贝尔(Greg Abel)正式接任CEO,沃伦·巴菲特则于9月卸任董事会主席。市场将关注阿贝尔上任后的经营表现及资金配置策略。
本次财报重点包括保险承保利润、铁路和能源业务表现,以及现金配置。截至2026年第二季度末,伯克希尔持有约3647亿美元现金及美国国库券,第二季度净买入股票约200亿美元。
投资者将关注第三季度现金储备变化,以及公司是否继续增持股票、回购股份或进行大型收购。
市场预期与上季回顾
据Zacks汇总,分析师预计伯克希尔第三季度营收约973亿美元,同比增长2.5%;每股收益预期为5.91美元,同比下降5.6%。这表明市场预计公司营收温和增长,但每股盈利可能下滑。
回顾第二季度,伯克希尔经营利润同比增长16.3%至129.83亿美元。其中,铁路、能源以及制造、服务和零售业务税后利润分别增长6.3%、26.9%和24.1%。
相比之下,保险承保利润同比下降13.1%至17.31亿美元,保险投资收入下降9.1%至30.59亿美元。此外,公司第二季度回购约45亿美元股票。
保险利润与现金配置是核心看点
保险业务是伯克希尔经营利润的重要来源,第三季度承保利润和投资收入的变化值得重点关注。
第二季度保险承保利润同比下降13.1%至17.31亿美元;保险投资收入同比下降9.1%为30.59亿美元。其中,GEICO承保利润下滑,部分抵消了其他保险业务的增长,投资收入则受到利率走低影响。
展望第三季度,晨星预计保险承保表现仍可能偏弱,原因包括保险市场竞争加剧、保费增长放缓。不过,铁路、能源及制造等非保险业务有望部分抵消保险业务的压力。投资者需关注承保利润能否改善,以及投资收入是否企稳。
现金配置同样是本次财报的重点。截至6月底,伯克希尔保险及其他业务持有的现金、现金等价物和短期美国国库券净额约3592亿美元。
7月24日,公司完成对住宅建筑商Taylor Morrison(TMHC)的收购,现金对价约68亿美元。第三季度末现金储备及股票回购规模,将反映阿贝尔上任后的资金配置情况。
Alphabet(GOOGL)也是值得关注的投资。截至6月底,伯克希尔持有约1.06亿股Alphabet股票,市值约378亿美元,成为第三大股票持仓。
相比第一季度,持股数量增加约83%。第三季度是否继续增持或减持,需等待后续13F文件披露。
华尔街对BRK.B最高目标价看至628美元
【来源:StockanAlysis】
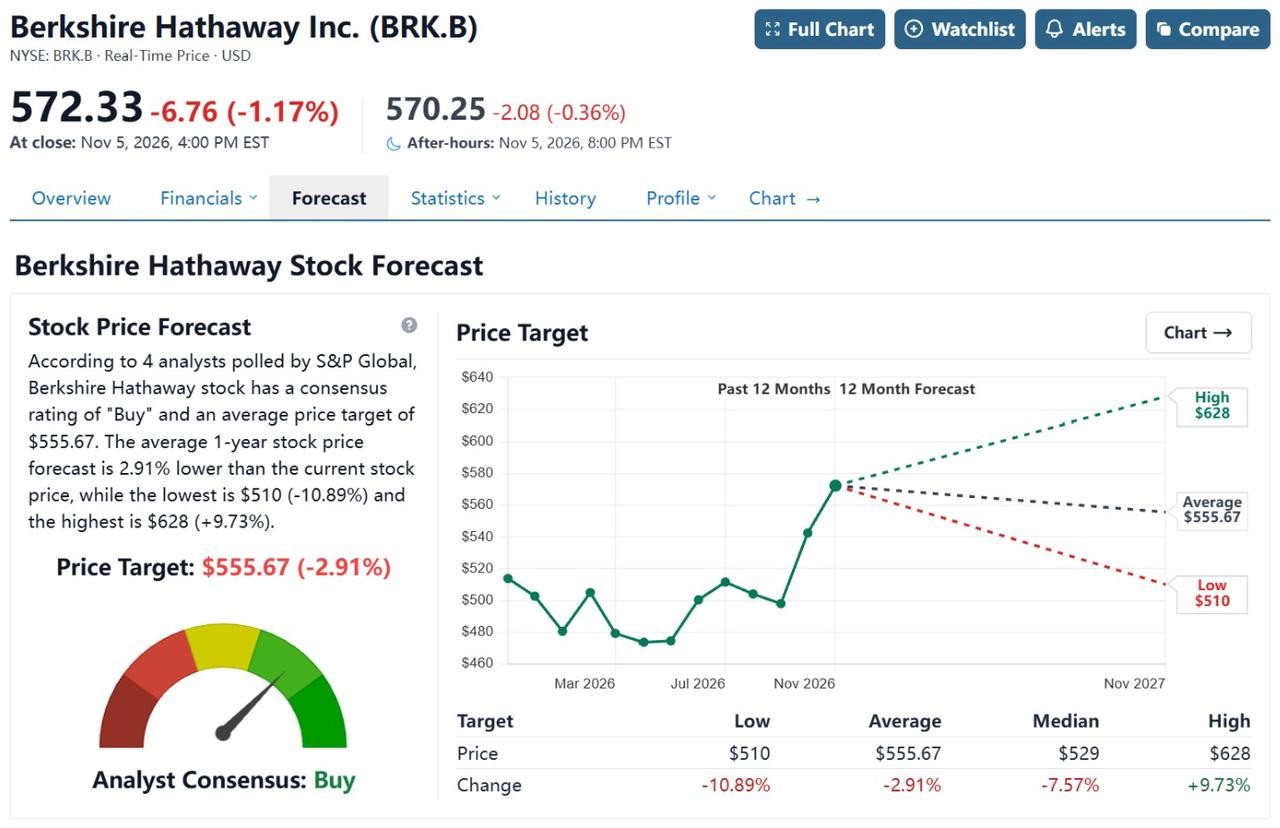
截至11月6日,据StockanAlysis统计,分析师对伯克希尔·哈撒韦B类股的平均目标价为555.67美元,较当前股价隐含2.91%的下行空间;最高为628美元,最低为510美元。
10月22日,瑞银分析师Brian Meredith将伯克希尔B类股目标价从604美元上调至628美元,并维持买入评级。晨星预计,第三季度保险承保利润可能下滑,但铁路、能源等非保险业务有望推动经营利润实现中高个位数增长。
第三季度,保险承保利润能否改善,以及铁路、能源业务能否延续增长,将直接影响整体经营表现。若保险业务持续承压,其他业务能否弥补利润缺口,以及阿贝尔如何配置庞大的现金储备,也将成为投资者关注的重点。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96