美股AI交易“急刹车”,是产业退潮还是估值重定价?云计算ETF汇添富(159273)指数两连阳后跌超3%!高盛:中国AI具备反弹条件



 收藏
 举报
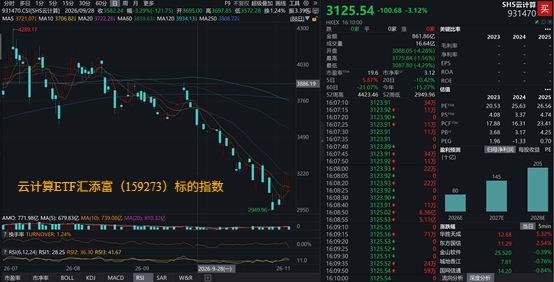
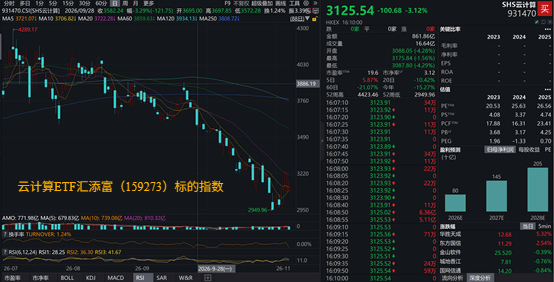
民主党横扫国会引发AI监管担忧,昨夜美股大跌科技股遭抛售,今日,A股市场受到输入性风险影响表现低迷,上证指数收跌1.1%,创业板指跌近4%,科创50跌2.6%,全市成交额超1.67万亿元,回到2万亿元下方,较上日缩量4635亿元,全市场超4700只个股下跌。科技成长板块集体杀跌,通信设备、AI硬件、CPO等板块纷纷下挫。截至收盘,覆盖部分港股算力的“算力ETF”——云计算ETF汇添富(159273)标的指数中证沪港深云计算产业指数重挫超3%,两连阳后明显回调!
云计算ETF汇添富(159273)标的指数热门成分股多数下跌:“易中天”纷纷杀跌,中际旭创跌超9%,新易盛跌超7%,天孚通信跌近6%,阿里巴巴-W跌超4%,润泽科技跌近4%,紫光股份跌进3%,网宿科技、腾讯控股、浪潮信息、金山办公跌超2%,中科曙光跌近2%。
【云计算ETF汇添富(159273)标的指数前十大成分股】
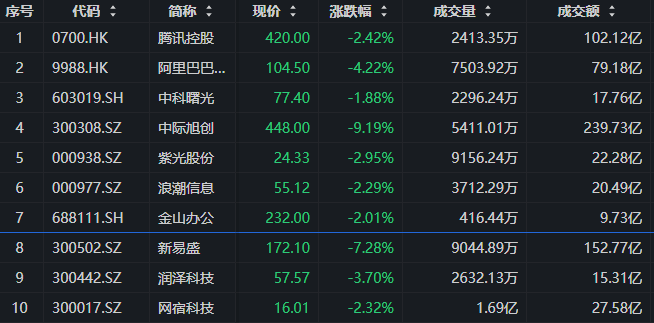
【截至15:00,注:成分股仅做展示,不作为个股推介】
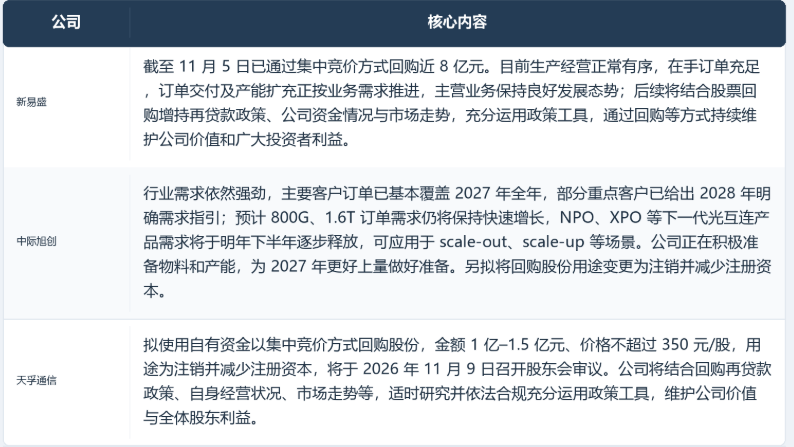
消息面上,美股三大股指全线收跌,其中AI硬件板块继续下挫。今日午间,对于隔夜海外市场出现的明显波动,中际旭创、新易盛、天孚通信等上市公司纷纷发布公告:
产业消息面上,OpenAI推出专用安全研究模型GPT-6 Cyber,在漏洞挖掘能力和任务边界遵守方面均实现显著提升,标志着AI在攻防安全领域的应用进入新阶段。
DeepSeek Harness团队发文透露,截至11月4日,DeepSeek Harness日活跃用户已达154万,日消耗Token约92万亿。第三方插件数量已增至约3.5万个,约60%的活跃用户制作或安装了至少一款第三方插件。
谷歌宣布在怀俄明州建设首个数据中心,投资规模高达170亿美元,并引入碳捕获技术与燃料电池发电方案,标志着大型科技公司在数据基础设施建设模式上的一次重要尝试。谷歌同时承诺,将100%自行承担数据中心所使用的全部电力费用,并直接覆盖由自身增长所带来的基础设施建设成本,不将相关负担转嫁至当地社区或公用事业用户。
高盛亚洲团队近期向客户发布报告称,看好中国国内AI相关股票,理由是估值已大幅压缩、政策支撑持续加码、外资仓位处于历史低位。在从夏季高点回调近54%之后,中国国内AI相关标的正接近年初水平,看起来越来越具备反弹条件。
【隔夜AI“急刹车”,是产业退潮还是估值重定价?】
民主党横扫国会引发AI监管担忧,周四美股大跌科技股遭抛售。导火索是民主党中期选举夺回参众两院掌控权,得州州长当选人Hinojosa承诺在监管法规出台前暂停新数据中心审批。市场对AI产业链监管担忧急剧升温,引发AI算力链集中抛售,半导体板块成重灾区。
从研报观点看,本轮调整更接近政策、盈利与估值预期的集中重定价,尚不能简单理解为AI产业趋势反转。
一是,数据中心建设约束由预期转向现实。招银国际指出,美国地方政策关注点正从“吸引投资”转向“成本分担和社区利益保护”,部分州已暂停新建数据中心税收优惠、收紧项目许可,并要求开发商承担新增电力、电网和用水成本。平安证券认为,联邦层面全面收紧AI监管的立法难度仍然较高,风险更多集中在州层面,可能表现为项目审批周期拉长、用电用水及合规成本上升。因此,政策冲击影响的是数据中心的建设节奏和项目回报率分化,并不足以终止AI投资周期。
二是,市场开始从“资本开支规模”转向“盈利兑现效率”。平安证券认为,本轮美股AI调整的核心矛盾仍在于科技巨头资本开支回报率与AI融资担忧;在自由现金流承压背景下,基建成本上升可能继续放大市场波动。短期内,高估值、依赖外部融资以及盈利兑现较慢的资产仍可能承压。
三是,海外调整对国内云计算板块的影响主要通过风险偏好与估值传导。中金公司认为,海外科技企业财报与指引陆续落地后,资本开支、融资和盈利兑现担忧正进入逐步消化阶段;尽管部分环节面临业绩压力,但AI需求仍保持较高景气,技术进步与产业应用持续推进,中长期科技产业趋势并未结束。历史上,纳指进入技术性回调后短期往往仍有波动,但除2022年外,近十年的相关回调均在六个月内重新取得正收益。因此,后续判断云计算行情的关键,应从海外情绪冲击转回国内订单、收入增长与盈利质量。
(来源:招银国际20261104《中期选举影响与市场展望》;平安证券20261105《美国中期选举影响及资产展望》;中金公司20261105《中国策略简评:反弹能延续吗?》)
【产业端:政策适配、资本开支与业绩兑现共振,国产算力迈入规模化增长阶段】
当时视角转回国内,国产算力正在形成“政策适配—资本开支—业绩释放—应用增量”的正向循环。
首先,三季报已经验证算力硬件的业绩弹性。渤海证券统计,2026年前三季度计算机行业实现营收10487.32亿元,同比增长11.40%;归母净利润315.13亿元,同比增长34.76%。其中,计算机设备板块营收同比增长8.40%,归母净利润增长38.35%;第三季度营收和归母净利润分别增长13.81%和20.94%,利润增速明显快于收入增速,表明算力硬件及算力租赁企业正在进入业绩兑现阶段。
其次,国产算力的需求基础继续强化。政策端已明确指导国产大模型加快适配国产算力芯片,国内头部模型企业也在深化“芯模协同”,将国产芯片作为推理阶段的重要算力底座。伴随国内云厂商资本开支回暖,国产算力在新增投资中的占比有望逐步提升;与此同时,个人智能体和长程Agent不断增加模型调用频率,有望成为Token消耗和推理算力需求的新增长点。
最后,行业将由普遍扩张转向运营效率分化。华泰证券指出,前三季度算力租赁样本公司的营业收入、归母净利润同比增速中位数分别约为22.5%和116.1%,毛利率中位数同比提升3.61个百分点至25.98%;三季度末固定资产环比增长46.3%,合同负债环比增长136.5%,客户预收款增加为后续收入提供支撑。不过,折旧压力、资金占用及设备投产节奏不同,也会造成盈利兑现差异。由此看,国产算力已不只是主题催化,后续产业景气能否延续,将更多取决于设备交付、上架利用率、客户付款能力和资产运营效率。
(来源:渤海证券20261105《计算机行业2026年三季报业绩综述:国产算力景气上行,个人智能体有望打开长期需求》;华泰证券20261105《计算机行业26年三季报总结:行业分化延续,关注AI盈利兑现》)
Token经济爆火,关注A+H算力龙头全覆盖的云计算ETF汇添富(159273)!DeepSeek概念权重高达56%,算力租赁概念权重高达46%。一指横跨沪港深,全面布局AI算力驱动下的云计算历史性机遇,“既要”捕捉港股科技龙头的AI发展红利,“又要”踏准算力浪潮下的光模块爆发契机。云计算ETF汇添富(159273)标的指数涵盖硬件设备、云计算服务、IT服务、应用软件、数据中心运营、平台软件等领域,场外联接(A类:014543;C类:014544)
风险提示:基金有风险,投资需谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资人购买基金时应详细阅读《基金合同》《招募说明书》《基金产品资料概要》等法律文件,了解基金的具体情况。基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。本基金由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96