3.7万亿美元的大崩盘,更多细节曝光!


 收藏
 举报
美股遭遇崩盘式抛售,11月5日美国股市蒸发约3.7万亿美元市值。
纳指暴跌5.5%,标普500跌4.4%,纳指100重挫6.4%,创2020年3月以来最大单日跌幅。此前美股最火热的AI板块成了重灾区,部分板块跌幅达到12%至15%。
更令人意外的是,前一天美股还在上涨,仅仅过了24小时,市场就突然变脸。
究竟发生了什么?
华尔街"黑色星期四"这场3.7万亿美元的崩盘,更多细节曝光!
11月6日,彭博社发表重磅报道《Anatomy of a Selloff: Sudden Chain Reaction Rattles Wall Street》,详细还原了这场崩盘的全过程。
调查发现,11月5日的美股暴跌,远不只是投资者担忧AI前景那么简单。
从散户率先抛售,到对冲基金、传统机构集体减仓,再到量化基金、杠杆ETF和期权做市商接连加入,一场普通的卖出,最终演变成席卷华尔街的连锁反应。
最引人注目的是:藏在市场深处的连锁触发机制。
时间回到11月5日,美股开盘前。
前一天,美国中期选举结果出炉,民主党横扫国会,美股最初大幅上涨。但周四早晨画风突转,市场开始担心,民主党可能对数据中心扩张施加更多限制,影响AI投资前景。
要知道,过去几年,支撑美股上涨的重要力量,就是科技巨头不断扩大的AI资本开支。一旦投资被限制,整个AI产业链的盈利预期都可能发生变化。
担忧很快变成了抛售,进而引发了连锁效应。
最先按下卖出键的,竟然是美国散户。
开盘仅30分钟,大批散户开始集中卖出。据报道,一名哥伦比亚大学研究生回忆,当时纳斯达克指数突然跳水,紧接着标普500也开始下跌。手机不断震动,周围的人都在盯着股票,屏幕上一片红色(国外市场下跌为红色)。
这不是普通的散户减仓。Vanda Research盘中数据显示,当天美国散户净卖出股票的规模,一度仅次于2020年3月疫情冲击期间的两个交易日。
不过,临近收盘时,部分散户重新买入,全天最终净卖出规模较盘中高峰有所收窄。
真正的麻烦,其实是在后面。散户率先卖出后,对冲基金也加入抛售,随后传统机构开始减仓。
这些机构未必看空所有科技公司,但部分基金希望保住此前赚到的利润。
有交易员透露,当天所在的现货交易台,成交量突然激增50%。大量股票被集中抛售,交易规模超出了许多交易员的预期。
卖的人越来越多,愿意接盘的资金却没有同步增加。接下来,程序化交易也开始加入这场抛售。
这也是这次崩盘中最戏剧的部分。
在当下的华尔街,很多资金并不是根据公司基本面决定买卖,而是按照事先设定好的交易规则运行。
一旦股价跌到某个位置,或者市场波动超过一定幅度,交易系统就可能自动降低仓位。
11月5日,这些机制接连被触发。
首先是期权市场。野村证券估算,当天美股处于所谓的“负Gamma”状态。简单说,就是股价每下跌1%,部分做市商为了对冲风险,可能需要额外卖出约70亿美元的股票或股指期货。
随后,另一批资金也开始减仓。
华尔街的波动率控制基金有一套交易规则:市场平稳时多持股,一旦波动突然放大,就需要降低仓位。
11月5日,市场急跌触发了这些规则。野村估算,相关基金面临约610亿美元的股票卖出需求。
到了尾盘,新的卖盘又来了——这一次是杠杆ETF。
为了维持约定的每日杠杆倍数,部分杠杆ETF必须在收盘前卖出资产。野村估算,这又可能带来约470亿美元的卖出需求。
与此同时,股指跌破关键位置,趋势跟踪型量化基金也开始卖出。Vanda Research估算,当天这类资金卖出了约130亿美元的标普500和纳斯达克指数期货。
从美股开盘到尾盘,股价越跌,卖盘越多。
散户先卖,对冲基金跟着卖,机构开始减仓,随后期权做市商、量化基金和杠杆ETF相继加入。
需要说明的是,上述数字包含实际交易估算和模型测算的潜在卖出需求,不能简单相加。
但它们还原了一个最真实的场景:最初投资者确实是因为担心AI前景而卖出股票,但后来股价跌得太快,触发了更多资金的减仓规则,导致部分资金即使不想卖也必须卖。
最终,演变成了3.7万亿美元的史诗级市值大蒸发。
这场冲击有多猛烈?
高盛主经纪商交易团队估算,11月5日,基本面多空对冲基金平均亏损约1.3%,科技主题基金跌幅超过4%。
此前最拥挤的AI交易,成为抛售最集中的地方。部分AI股票组合甚至创下2022年11月ChatGPT推出以来最惨烈的单日表现。
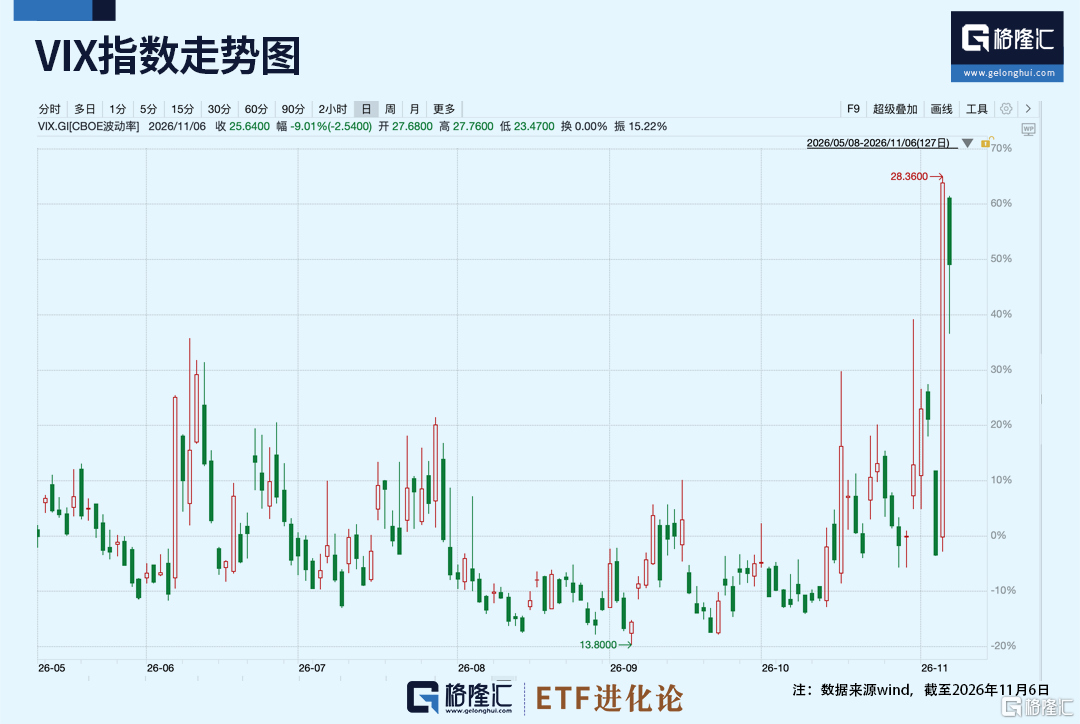
恐慌指数VIX从开盘时的17.14左右,一路冲到收盘时28.18。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
从相对平静到剧烈震荡,仅仅只用了几个小时。
这场暴跌,究竟是AI交易出现了根本变化,还是一次被市场交易机制放大的流动性冲击?
目前华尔街仍在争论。
高盛交易团队的Rich Privorotsky倾向于将这轮波动与1998年的流动性冲击相比较,而不是直接视为2000年互联网泡沫破裂的重演。
两种解释并不完全矛盾。
市场对AI巨额投资回报的担忧,可以解释为什么投资者开始卖出。而程序化交易和机构集中减仓,则解释了为什么跌幅会在短时间内迅速扩大。
3.7万亿美元的市值蒸发,暴露了一个容易被忽视的问题:当大量资金集中在相似的热门交易上,一旦方向逆转,市场可能比想象中更加脆弱。
有意思的是,就在华尔街疯狂抛售时,大洋彼岸的韩国投资者,却在大举买入美股。
韩国预托结算院证券信息平台SEIBro数据显示,按结算口径计算,11月2日至6日,韩国投资者净买入美国股票21.9753亿美元(约合2.982万亿韩元)。
短短五天的净买入额,已经超过今年8月份全月的19.6234亿美元,是9月全月的两倍多。
另一批长期资金,最新动作也浮出水面!
巴菲特旗下伯克希尔在卖股票、回购自家股票、囤现金。
最新三季报显示,截至9月底,伯克希尔持有的现金、现金等价物和短期美债,直接相加约为3774亿美元。
伯克希尔手里依然握有巨额现金,目前看依旧没有大规模出手,可以说还是较为谨慎,这点从回购自家股票而非大比例对外投资可以看出。
2026年前三季度,伯克希尔累计买入股票417.71亿美元,卖出305.72亿美元,净买入111.99亿美元。三季度,伯克希尔回购自家股票约96.47亿美元,是二季度45.27亿美元的两倍多。
英国那边,一家百年投资机构的动作更加明显。
成立于1909年的苏格兰抵押贷款投资信托,长期由柏基投资管理,以长期投资高成长科技公司闻名。
今年4月,该信托清仓了持有13年的特斯拉股票,结束了一笔持续多年的投资。这笔投资累计投入约4.7亿美元,最终实现利润约62亿美元。
另一笔重要投资SpaceX,也开始减持。
苏格兰抵押贷款投资信托2018年首次投资SpaceX。今年6月SpaceX上市后,这笔持仓一度超过整个投资组合的四分之一。
随着部分股份限售期解除,基金逐步降低持仓。
SpaceX占总资产的比例,从9月30日的15%,下降至11月4日的11.1%。部分卖出资金被用于偿还债务,基金净杠杆率也从11%降至4.3%。
不过,这并不意味着该信托全面退出科技行业。
SpaceX仍然是重要持仓,基金同时增持了英伟达,并继续投资Anthropic等科技公司。
从这些交易来看,目前市场分歧还是较大。
伯克希尔加大自身股票回购,苏格兰抵押贷款投资信托降低部分科技持仓的集中度,而韩国资金则在市场剧烈下跌时大举买入高杠杆科技ETF。
同一场市场波动,资金选择出现了明显分化。
回头看11月5日这场暴跌,最值得关注的,或许不是3.7万亿美元的市值蒸发,而是崩盘发生得如此之快。
AI产业的发展仍在继续,但随着投资规模越来越大,市场预期越来越苛刻,稍有风吹草动就会引发连锁反应。
美股这场暴跌也给市场带来了新的启示,原本用来管理风险的交易机制,在极端行情中,也可能成为放大波动的力量。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96