10月CPI结构分化,消费板块抗跌属性凸显,鹏扬消费系列承接底部修复



 收藏
 举报
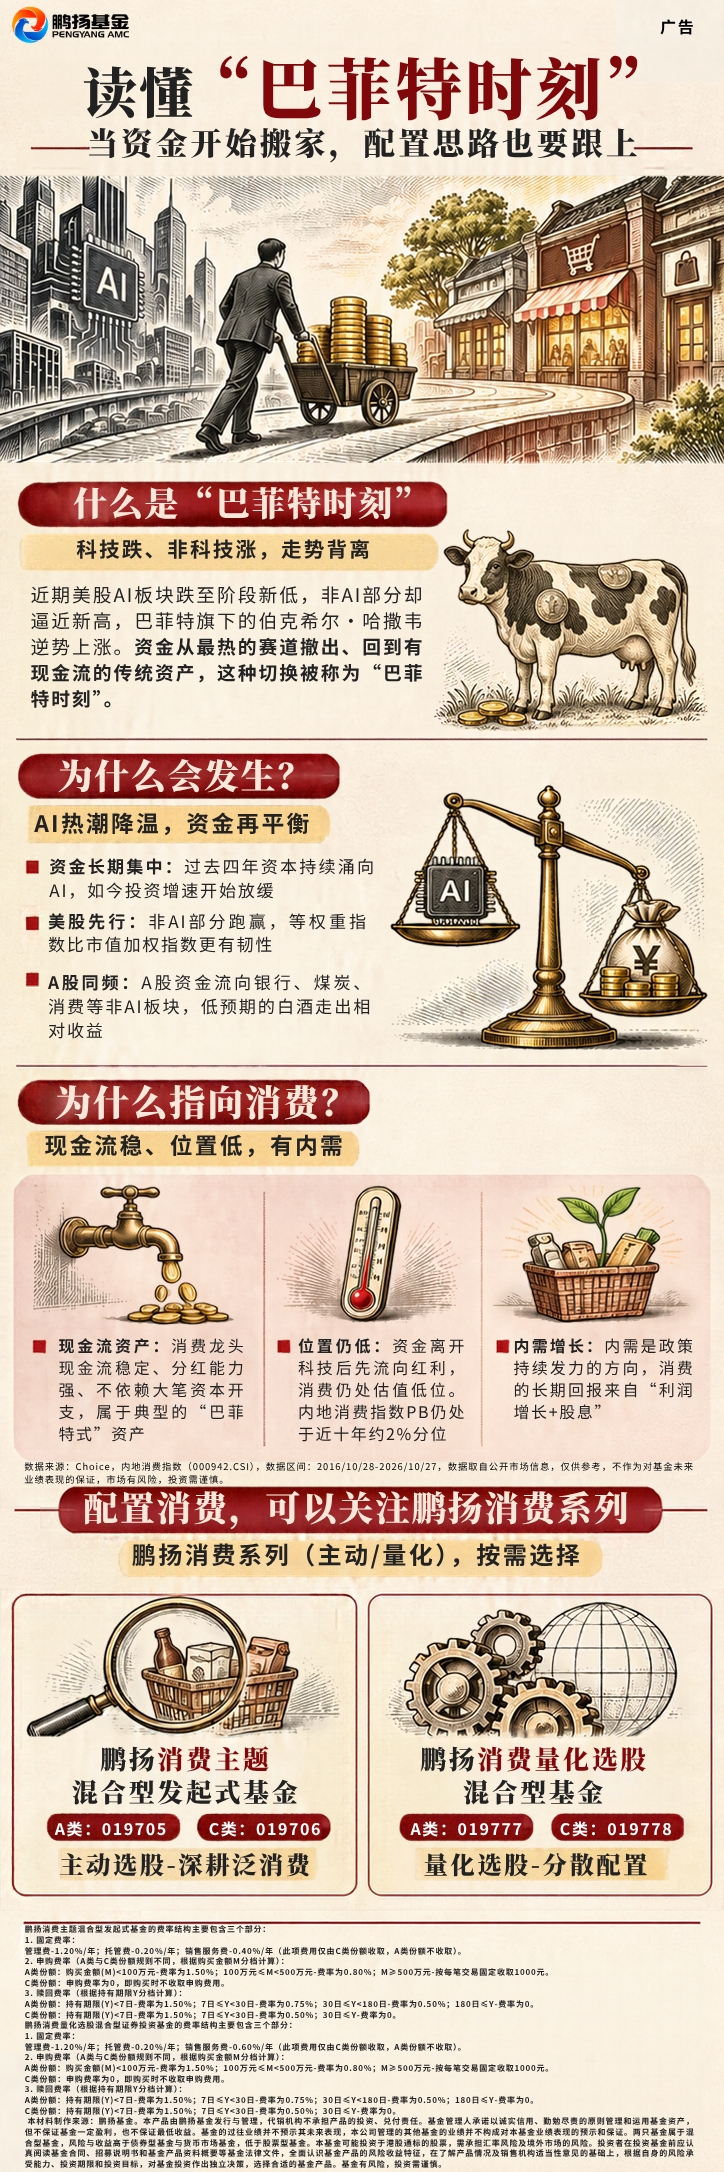
消息面上,国家统计局发布数据显示,2026年10月全国居民消费价格同比上涨0.7%,环比持平。其中,食品价格同比下降2.9%,非食品价格上涨1.5%;消费品价格上涨0.8%,服务价格上涨0.7%。食品项仍是CPI的主要拖累,10月食品价格同比降幅较上月扩大1.2个百分点,是CPI涨幅回落的主要原因。但从结构上看,非食品价格和服务价格保持温和上涨,核心CPI同比上涨,消费内部的价格结构并未全面走弱。
申万一级行业中,通信板块大跌42.42%,电子板块跌幅接近30%,而食品饮料板块悄然上涨9%,领跑申万一级行业。传导至ETF市场,9月22日至11月6日,ETF涨幅榜前十的产品中有5只是消费类ETF。有业内人士表示,消费领域经过多年回调,诸多细分行业已出现较好的投资机会,不乏盈利增速稳健且估值具备性价比的企业;科技板块的回落迫使资金寻找新的出口,消费板块吸引力显著提升。
此外,中信证券明确指出,从历史和海外经验来看,市场大幅波动阶段消费板块具有一定抗跌属性,且必选消费优于可选消费;判断11月消费板块有做多机会,三条依据清晰,盈利预期相对保守、悲观预期消化充分,估值和股价位置较低;持仓度低、筹码出清充分。
东方证券判断,板块超配比例处于2003年以来极低水平,交易结构优于其他红利资产,具备较大的增配空间。消费板块的修复不再仅仅依赖估值便宜的“被动防御”,而开始具备资金主动再配置的“主动修复”属性。
基本面上,东方证券指出,2026Q3食品饮料板块收入、归母净利润分别同比-1.2%/-8.1%,Q3单季调整幅度加大,行业风险已集中释放;白酒率先显现改善迹象,Q3收入、归母净利润同比降幅较Q2分别收窄7.1个百分点、8.5个百分点,贵州茅台Q3收入、归母净利润重回正增长;中小企业调整在前、率先企稳,2025年收入30亿元以下企业Q3收入同比+2.8%。东方证券表示,板块业绩下修斜率最大的时期已过,业绩底部已基本确立,后续业绩有望逐季改善。
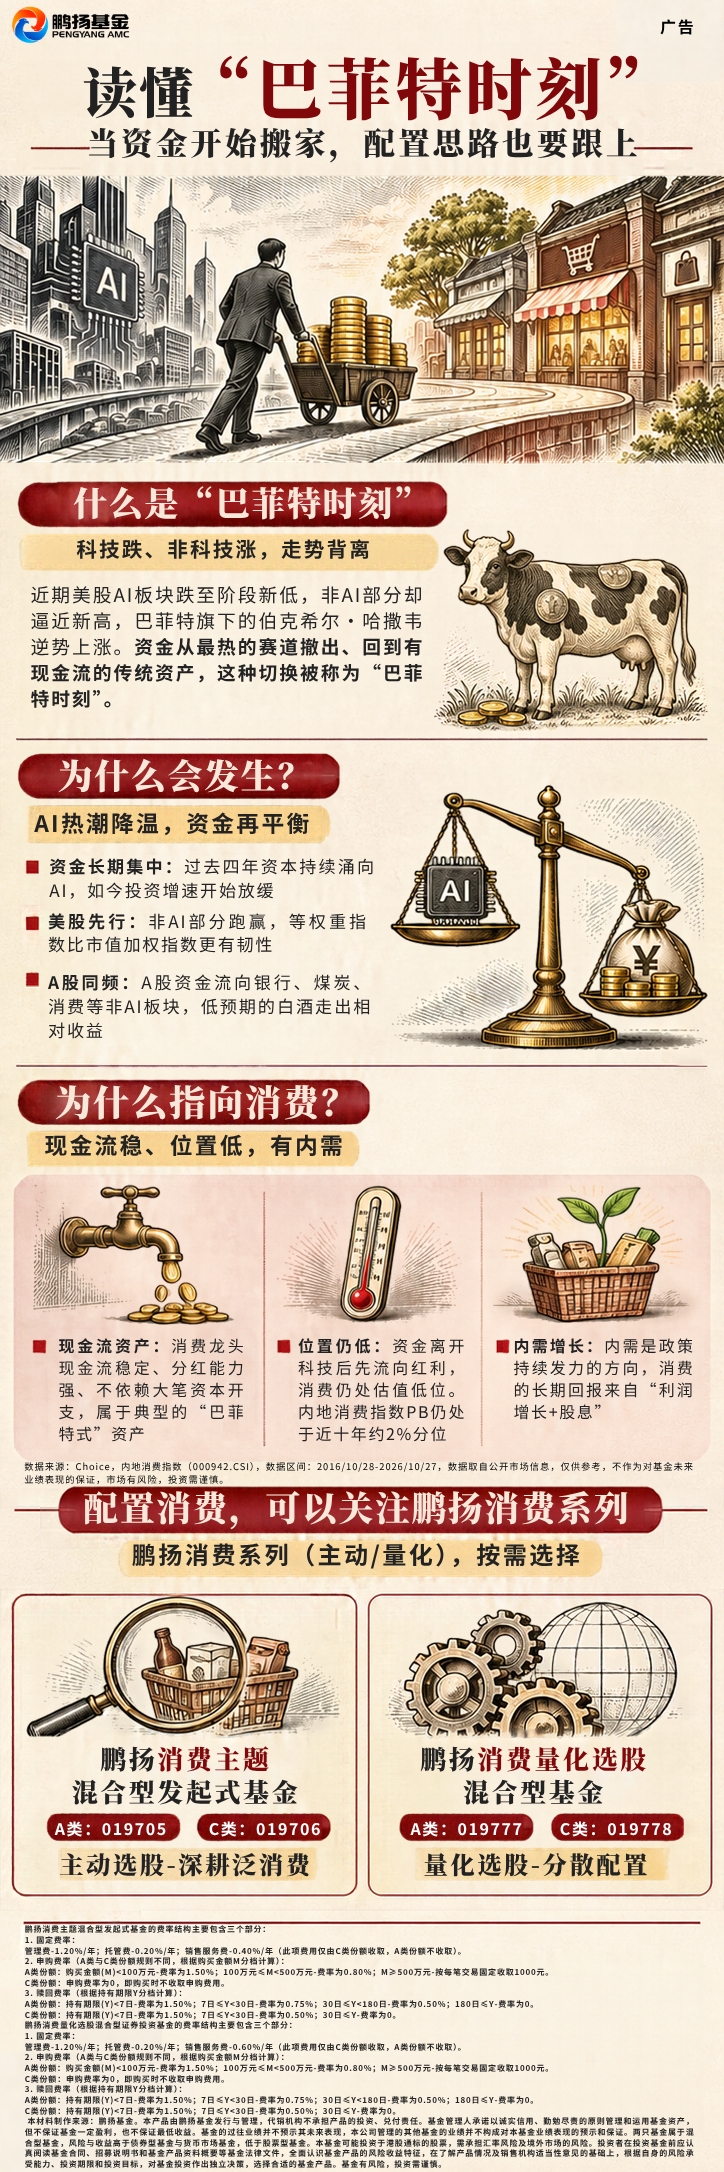
10月CPI同比0.7%,为消费板块提供了一个“总量温和、结构改善”的宏观锚点;科技回调中食品饮料逆势涨9%、消费ETF霸榜涨幅前十,验证了消费的“抗跌属性”正在被资金定价。鹏扬消费量化选股把底部修复的结构性变化转化为可识别、可分散、可追溯的选股信号,或为投资者提供一个纪律化的配置工具。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96