利润下降资金却在回流:公用事业或迎布局时点,电力ETF景顺(159158)覆盖电力行业多个产业链



 收藏
 举报
2026年第三季度,火电龙头华能国际的煤电度电税前利润只剩1.1分钱——这在三年前不可想象:2022年二季度,同样的指标是每度电亏损7.8分钱。
一边是电价下行、煤价上涨的“最差财报季”(板块单季归母净利润同比骤降39%),一边是公募基金对公用事业板块的配置比例单季回升0.34个百分点。三季报收官后,这组看似矛盾的数据,恰恰勾勒出一个经典的周期底部轮廓。
承压的报表:电价与煤价的双重挤压
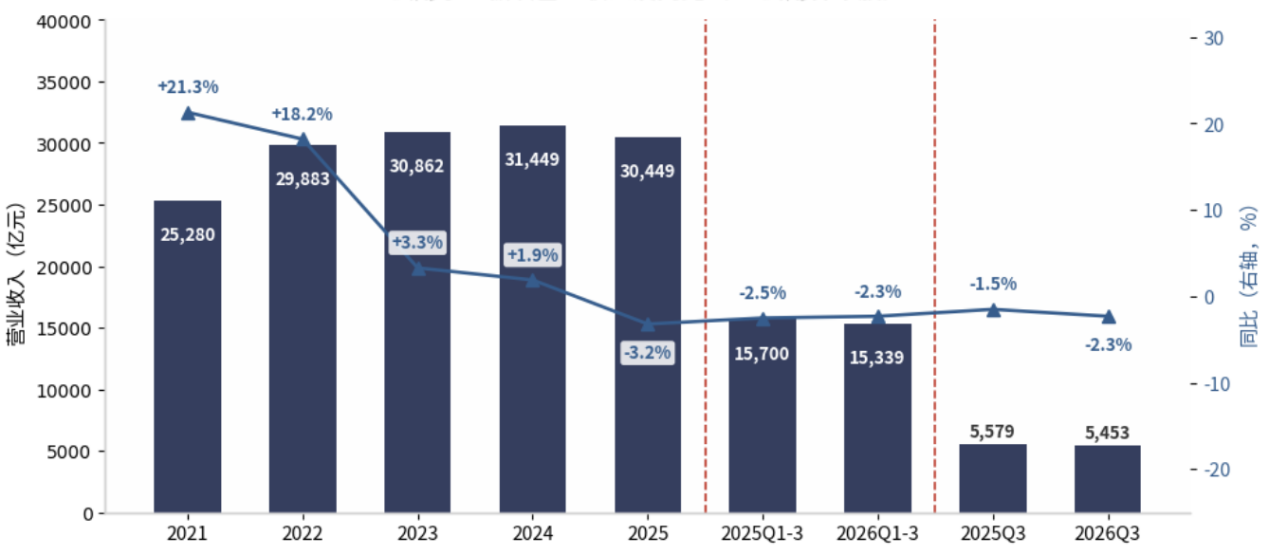
先来看看压力有多大。Wind数据显示,2026年前三季度,公用事业板块实现营业收入15339亿元,同比下降2.3%;归母净利润1453亿元,同比下降23.9%,其中三季度单季归母净利润431亿元,同比降幅扩大至39.0%。
图:2026Q1-3公用事业板块营收同比-2.3%
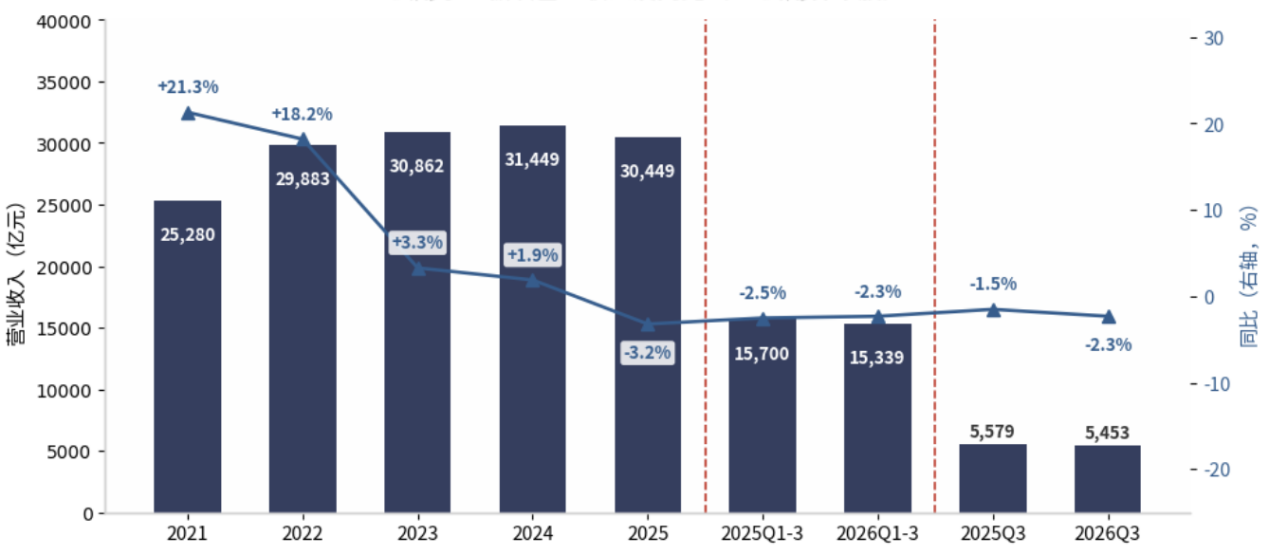
数据来源:Wind 截止:2026Q3
拆分原因,盈利承压主要来自两头:收入端,部分省份年度长协电价下调、新能源市场化交易电价走低,上半年火电板块上网电价普遍下行,营业收入同比下降1.54%;成本端,秦皇岛港Q5500动力煤平仓价中枢同比上涨93.77元/吨,三季度现货煤价同比涨幅一度超过200元/吨,火电燃料成本被快速推高。
量价两头受压,火电成了拖累最重的一环:前三季度火电归母净利润427亿元,同比下滑41.5%,单三季度仅69亿元,同比大幅下滑75.3%。绿电板块则延续承压,业绩下滑主因从收入端延伸至成本与税费端。
报表之下:盈利质量在悄悄改善
但如果只盯着利润表,就会错过这份季报里更重要的信息——盈利质量正在边际改善,而且是全方位的。
2026年前三季度,板块减值计提同比下降58.4%至24.7亿元,主要由火电、绿电减值计提减少带动;财务费用同比下降3.0%,受益于贷款利率下行与存量债务置换。更关键的是现金流:上半年板块经营性现金流净额2808亿元,仅同比下降3.5%,降幅远小于利润降幅,投资现金流净流出同步收窄,自由现金流持续改善。
图:2026Q1-3公用事业板块减值计提同比-58.4%
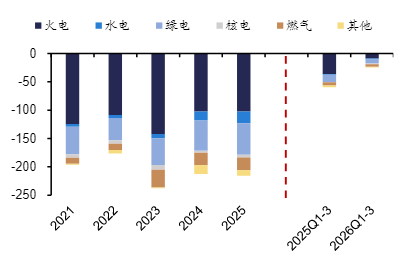
数据来源:Wind 截至:2026Q3
融资成本每下一个台阶,高负债运营的电力资产利润弹性就释放一分——这类“经营杠杆为负、财务杠杆敏感”的资产,利润底部往往先于报表确认。
盈利稳定性也在被制度性抬高。容量电价机制落地后,对主要火电龙头利润的贡献度已超过100%,意味着火电的基荷与调节价值开始被单独定价,行业很难再现2021—2022年的整体性亏损。国金证券因此直言:板块已验证业绩底部,绝大多数A股火电公司可实现4%以上股息率。
资金面:抄底资金或先行试探
基本面的底部信号之外,筹码结构提供了另一个维度的支撑。
三季度末,公募基金对公用事业板块的配置比例环比提升0.34个百分点至0.60%,较二季度的历史低点明显修复,但同期板块市值占A股总市值的比例为3.99%——配置与市值占比之间近3.4个百分点的落差,意味着板块仍处于显著低配状态。结构上看,回升的仓位集中在水电和核电,火电持仓比例仅0.11%,显著低配。
图:公募配置比例与板块市值占比
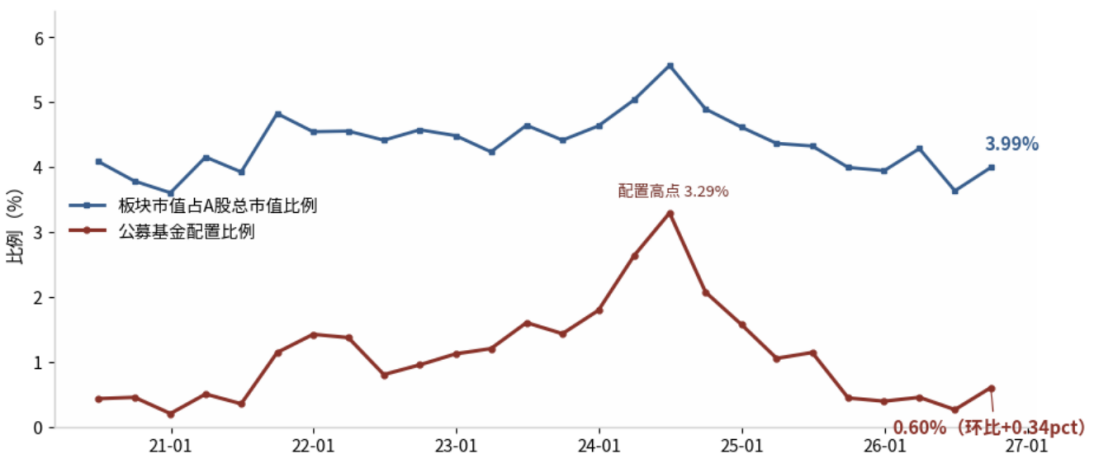
数据来源:Wind 截至:2026Q3
把时间轴拉长,这种“低配”更显极端:2024年二季度板块配置比例一度高达3.29%,此后连续六个季度回落,到今年二季度只剩0.26%,处于近五年最低区域。行情偏弱时红利板块关注度回升、抄底资金先行试探,历史上往往对应板块中期配置的底部区域。
三季度火电已被压到亏损边缘,行业提电价的内生动力充足;江苏、广东等沿海省份月度交易电价持续上涨,并一度反超年度长协电价,市场对明年年度长协电价上调的预期明显升温。广发证券判断:火电核准下降、风光装机增长放缓、用电量保持稳定增长,电力供需格局将逐渐改善,电价企稳趋势明确,电价回升将显著修复行业盈利。
需求侧的新变量同样在累积:2025年算力中心总用电量已达1700亿千瓦时,八大算力枢纽用电近三年平均增速约39.5%,远高于全社会用电量增速,“算电协同”正在为电力需求打开第二增长曲线。
中证全指电力公用事业指数(H30199.CSI):一键布局“全电源”的修复行情
对普通投资者而言,电力板块最大的难点从来不是“要不要配”,而是“配哪一种电源”——押火电赌煤价与电价机制,押水电赌来水,押核电赌核准节奏,押绿电赌消纳与电价,任何单一选择本质上都是赌一个变量。而当下这个“业绩底+筹码底+电价拐点”的交汇期,或是一篮子布局的关键节点。而中证全指电力公用事业指数(H30199.CSI)正是A股电力行业最具代表性的工具。
指数发布于2013年7月,选取中证全指样本中电力公用事业行业上市公司证券作为样本,覆盖火电、水电、核电、新能源发电及综合电力服务的多项产业链,成分股多为各细分领域的核心央企与地方国企。
从基本面角度,当下电力行业基本面或逐步改善。需求端,算力扩张叠加制造业复苏,用电增速持续高于GDP增速;价格端,电力市场化改革深化,容量电价、辅助服务市场等机制逐步完善,电力企业的盈利稳定性显著提升。对于普通投资者而言,无需深入研究各家电厂的煤价长协比例、区域电价政策等复杂变量,通过一只指数即可实现对电力板块的整体配置。
更重要的是,大型电力企业普遍具备较强的分红能力——水电企业进入成熟运营期,资本开支高峰已过,自由现金流充沛;火电企业在煤价中枢下移与容量电价机制下,整体盈利或有修复迹象。这使得电力指数在具备成长属性的同时,也保留了可观的红利特征。
指数于2013年发布,以2004年12月31日为基日,基点1000点。该指数成分股高度集中于公用事业板块,电力行业权重占比100%(申万二级),是一只较为纯粹反映电力运营龙头整体表现的指数。(数据来源:Wind 截至:2026.06.08 注:行业为申万二级行业)
从市值风格看,指数偏向大市值企业,59只成分股总市值超3.2万亿元,其中市值超千亿的有9只个股,小市值公司(100亿以下)仅8.47%,龙头特征显著。(数据来源:Wind 截至:2026.08.16)
从需求端看2025年,我国全社会用电量增长主力已从钢铁、水泥等传统高载能行业,切换为算力、芯片、充换电等新兴产业。其中,算力中心总用电量达1700亿千瓦时,占全社会用电量的1.6%;八大算力枢纽用电近3年平均增速约为39.5%,远高于全社会用电量平均增速。(数据来源:国家电网 截至2025.12.31)
产品方面,电力ETF景顺(159158)紧密跟踪中证全指电力公用事业指数,与覆盖电力设备、电网设备等中游制造环节的泛电力主题产品不同,该基金100%聚焦于电力及公用事业运营企业,成份股涵盖火电、水电、核电、风电及光伏运营商,不涉及设备制造与工程环节。这种“纯运营端”定位使产品属性更贴近高股息、低波动的公用事业特征,而非高弹性、高波动的制造业特征。
作为国内较早布局ETF领域的公募机构之一,景顺长城基金管理有限公司在指数产品设计与运作方面积累了丰富经验。公司旗下ETF产品线覆盖宽基、行业、跨境及Smart Beta等多个维度。
基金经理龚丽丽女士2022年3月加入景顺长城基金管理有限公司,具有15年证券、基金行业从业经验,9.17年投资经验,现任景顺长城多只ETF及联接基金的基金经理,在指数跟踪、成分股调整及流动性管理方面具备成熟的方法论。专业的投研团队为电力ETF景顺(159158)的日常运作提供了坚实的后台支持。(数据来源:Wind/景顺长城基金 截至:2026.6.30)
常见FAQ解答
Q1:为什么说电力板块当前重回资金视野?
近20日申万一级行业中,银行与煤炭等公用事业板块主力持续流入。电力公用事业指数股息率约2.83%,分位点处于80.9%的历史分位置,当前股息率反映出公用事业板块作为典型的防御性资产,在当前市场环境下具备较强的现金流与股东回报能力。叠加冬季集中供暖带来的用电高峰、容量电价改革落地及“算电协同”战略推进,板块在具备防御底仓属性的同时,亦存在成长弹性的释放空间。(数据来源:Wind 截至:2026.08.17)
Q2:电力ETF景顺(159158)有哪些值得关注的产品特点?
产品成立于2026年1月16日,管理费0.50%、托管费0.10%,综合费率0.60%处于行业主流水平。采用完全复制法跟踪,力争日均跟踪偏离度绝对值不超过0.2%。(数据来源:Wind/深交所 截至:2026.06.08)
Q3:跟踪的是什么指数?
跟踪中证全指电力公用事业指数(H30199.CSI),从A股电力及公用事业领域选取标的,电力行业权重达100%,覆盖火电、水电、核电、风电及光伏运营商。前十大权重股合计占比约50.04%,聚焦长江电力、中国核电、三峡能源等个股,是反映电力运营核心资产整体表现的代表性指数。(数据来源:Wind 截至:2026.08.16 注:行业为申万二级行业)
Q4:与其他电力主题产品有哪些差异?
相比覆盖电力设备、电网设备等中游制造环节的泛电力产品,电力ETF景顺100%聚焦发电运营端,收入结构具备公用事业行业典型的稳定现金流与可预测性特征。相比主动管理型基金,ETF费率更低、持仓透明、交易灵活。
Q5:ETF比个股有哪些优势?
电力板块虽属防御性行业,但煤价波动、来水丰枯、政策调整等仍会对单一企业盈利造成显著影响。ETF通过指数化投资一篮子覆盖水电、核电、火电及新能源运营商,分散单一公司的经营风险。无需深入研究个股基本面,即可参与电力板块价值重估,或更适合普通投资者配置。
风险提示:
1、文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证全指电力公用事业交易型开放式指数证券投资基金晨星风险评级:中,适合激进型、积极型、稳健型投资者。
4、关于基金销售费用的说明: 景顺长城中证全指电力公用事业交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96