管他什么 “对子顶”,交行、建行在港股偷偷新高!这波银行大行情,怎么理解?



 收藏
 举报
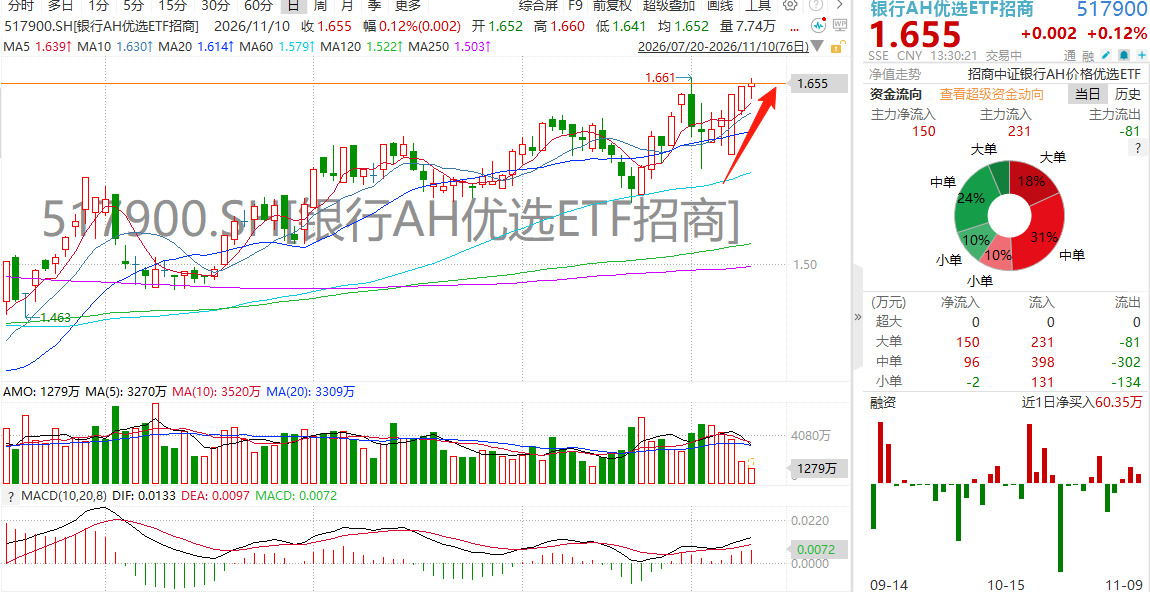
港股银行股,真的压都压不住。
截至11月10日,下午1点38分,建行H连续第3个交易日刷新历史新高,报10.73;交行H破了对子顶之后,再上台阶,报9.00。场内投港股的银行AH优选ETF招商(517900)盘中五连升。
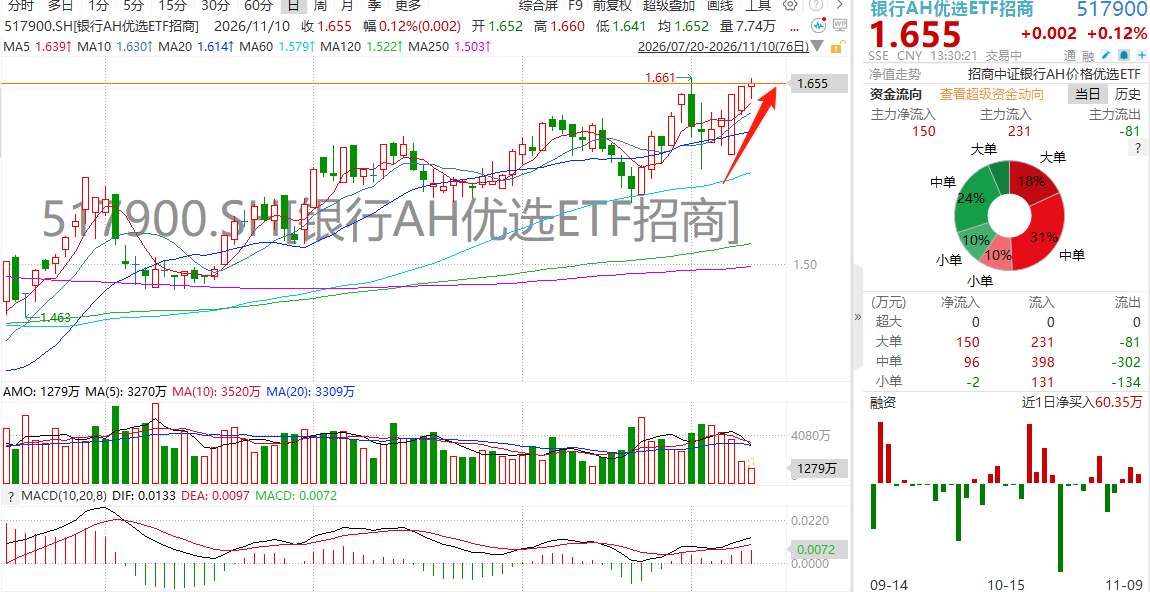
但另一边,A股银行却没那么猛。这是怎么回事?
先解释一个词:什么叫“对子顶”?
“对子价”是盘口上的一种说法,指的是买卖挂单在某个价位上形成对称、密集的挂单,像一对对子一样。当股价反复冲击这个价位却上不去,就成了“对子顶”——短期的一个压力位。
11月2日,A股银行板块出现了一批“对子价”,集中在前期涨幅最大的国有行和城商行。时间点很巧:正好是四大行A+H总市值首次突破10万亿后的第二个交易日。
说白了,A股银行涨到一定程度,遇到了短期卖压。
但H股不管这个,继续往上冲。
11月10日,建行H连续第3个交易日刷新历史新高。交行H破了对子顶之后,再上一个台阶。
为什么H股比A股猛?因为定价权在H股这边。
看AH溢价数据:交行A股溢价仅11.56%,邮储14.19%,招商银行H股反而比A股折价8.24%。
翻译一下:同样一家银行,H股比A股便宜。 险资和南向资金要买高股息资产,当然先买便宜的那边。
所以建行H、交行H持续创新高,而A股全线走弱。这不是A股银行不行了,是钱先去了更便宜的H股。
银行AH指数的规则化机制,恰好匹配了这个分化——每月动态比较A/H折溢价,选择估值更低的一侧配置。
基本面有支撑吗?有。
中信证券指出,银行正步入ROE见底企稳区间8%至9%,一阶导已经改善,绝对收益仍将延续。
2026年三季度末,险资重仓银行股约564亿股,创2023年以来新高。主动基金持仓环比增46.38%。负债端驱动的配置需求,具有持续性。
长江证券指出,10年期国债收益率本周创新低。作为红利资产的定价标尺,股息率下行空间进一步走扩。预计四季度至春节前后,依然是重要的红利资产配置窗口。
但有几件事需要警惕。
第一,红利交易的拥挤度在上升。广发证券提示,纯股息逻辑的边际定价效率在衰减。
第二,招商银行研究院判断,银行板块分母端行情已步入后期,基准情景下或由较快上涨转向震荡分化。
第三,中信证券提示,前期交易型资金流入银行板块后,市场风格变化下存在流出压力。
H股创新高后,短期波动可能加大。A股对子顶的压力,也需要时间消化。
别把连创新高,简单外推为短期加速行情的确认。
银行AH优选ETF招商(517900)是什么?
跟踪中证银行AH价格优选指数的唯一场内标的。每月动态捕捉A/H折溢价,选择估值更低的标的。
前十大重仓覆盖招商银行、兴业银行、工商银行、农业银行等AH龙头。
截至2026年11月9日,成立以来年化收益11.46%。
一句话总结:
这波银行行情,定价权在H股。险资和南向资金要买高股息,先买更便宜的H股。建行H、交行H连创新高,A股遇到对子顶压力,暂时靠后。
基本面有支撑,但拥挤度在上升,行情可能从快速上涨转向震荡分化。可以关注,别追高。
风险提示:以上内容仅为分析参考,不构成投资建议。银行板块受宏观经济、政策变化、市场风格等多重因素影响,波动较大。连创新高不代表短期加速行情确认,投资者应根据自身风险承受能力独立决策。
来源:搞钱小达人
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96