总经理管的基金,三年没回本还清盘 |选基小助手



 收藏
 举报
这类营销话术大家早已耳熟能详:产品由公司核心高管亲自掌舵,管理人更是大额自购,与投资者利益深度绑定,托付价值拉满。 但现实往往事与愿违:三年持有期没有等来复利增值,反倒迎来了基金清盘的结局。
2026 年 11 月 10 日,华西基金发布清算公告,华西优选价值混合发起式基金正式启动财产清算,11 月 9 日为产品最后运作日。当日基金净值定格在 0.9702 元。三年前发行时面值为 1 元,持有期满三年,投资者不仅没能赚到收益,本金还小幅缩水 2.98%。
即便你并未买入这只产品,这个案例依然极具警示意义。它清晰解答了三个核心问题:基金清盘是否意味着本金血本无归;高管大额自购究竟具备多大参考价值;三年存续期限,对一只公募产品而言,意味着怎样严苛的生存考验。
不是业绩亏到退市,是规模没跨过生死线
绝大多数人都会误以为,基金清盘是因为持续大跌、净值跌破底线。但这只产品的终止,完全是合同条款触发的硬性结果。
华西优选价值属于发起式基金,合同明文约定:基金成立满三年当日,如果资产净值达不到 2 亿元,合同自动终止,并且不能召开持有人大会申请延期存续。三年到期日刚好落在 2026 年 11 月 9 日,当日产品总规模远远低于 2 亿元红线,清盘条款直接生效。
也就是说,决定这只基金生死的首要条件,不是净值涨跌,而是规模体量。
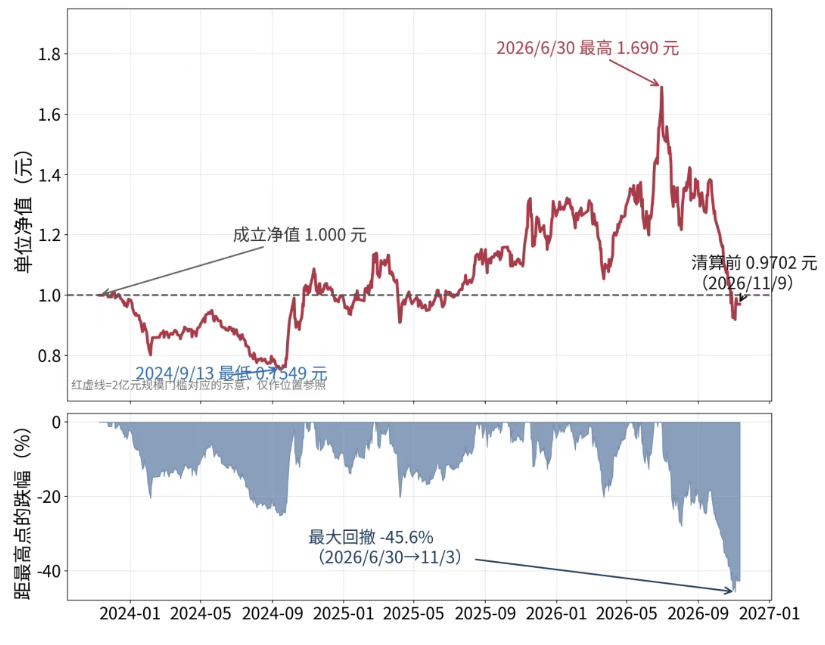
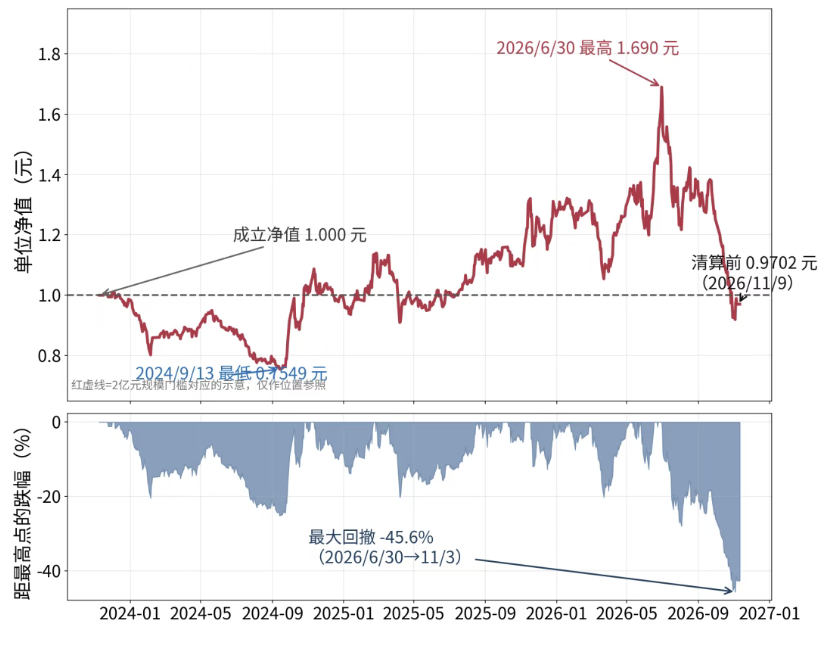
上图为华西优选价值成立以来复权净值与回撤(2023/11/9—2026/11/9) 数据来源:Wind
据数据GO整理,截至清算日,该基金成立以来总收益 - 2.98%,近一年亏损达到 20.61%,最大回撤高达 45.6%。2026 年年内,净值从 1.26 元一路回落至 0.97 元,年内跌幅超 23%。净值大起大落,外部资金持续流失,规模始终无法做大。
清算≠本金归零,但代价是时间与流动性
第一,清盘不会把投资者的钱全部亏掉。
进入清算流程后,管理人会将全部股票资产变现,扣除清算费用、税费与负债之后,按照持有人份额比例兑付资金。最终到手金额基本贴近 0.9702 元的净值,仅会受股票甩卖成交价、清算期存款利息小幅扰动。这只基金三季度末股票仓位高达 91.4%,现金占比仅 8.6%,大额股票集中变现,成交价格存在不确定性,最终兑付金额要等待正式清算公告。
第二,最大损失不是账面亏损,是整整三年的时间成本。
这只基金净值走出一轮过山车行情:2024 年最低跌到 0.75 元;2026 年 6 月冲高至 1.69 元,较发行面值上涨 69%;短短三个月快速回落,三季度末净值跌到 1.25 元,单季度回撤近 26%;直至清算日再度跌至 0.97 元。高位入场的投资者损失惨重;从头持有到期的人仅小幅亏本金,却白白耗费三年时间,还要持续支付每年 1.2% 的管理费。
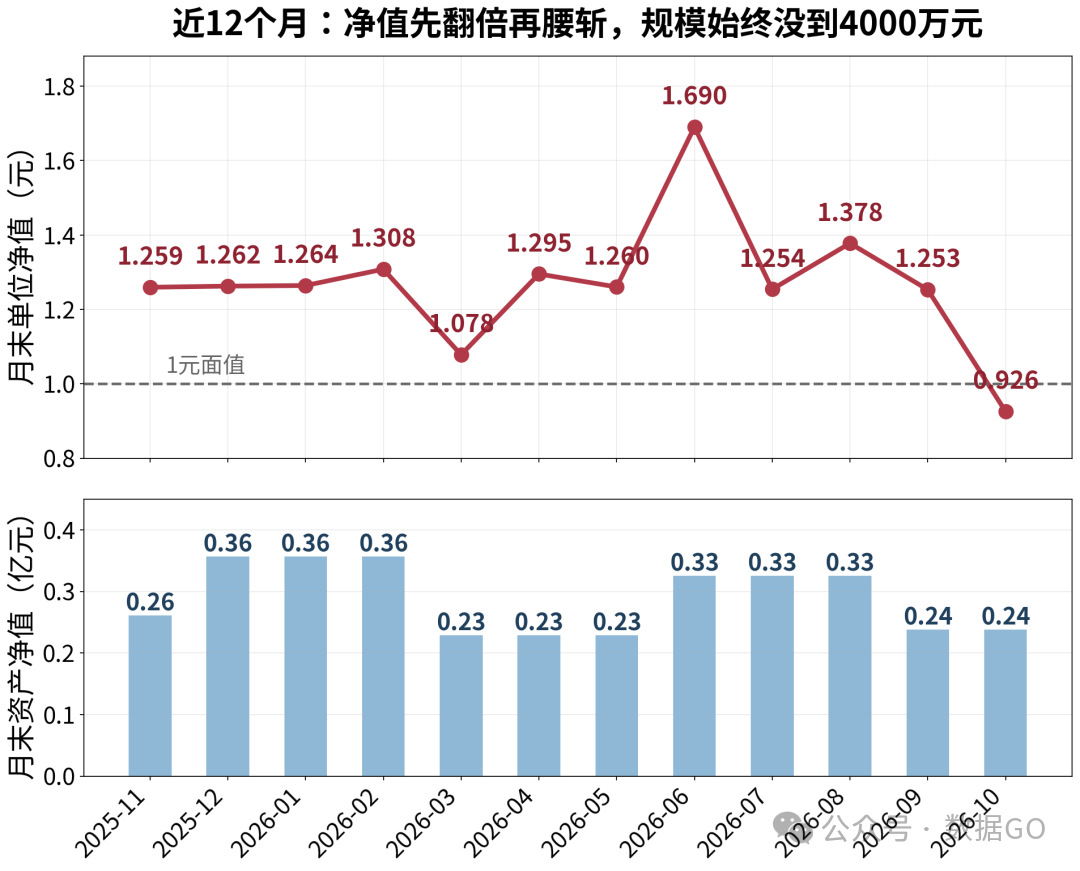
近12个月月末单位净值与资产净值,数据GO制图,数据来源:Wind(规模为季度披露值,月末按最近披露值列示)。
第三,持有人会被动失去操作选择权。
基金早在 10 月 20 日就暂停了申购、定投与转入业务;11 月 10 日后直接关闭赎回通道。投资者既不能加仓摊薄成本,也无法提前离场,只能被动等待清算兑付,流动性被彻底锁死,这是发起式基金特有的风险。
总经理亲自操盘,七成份额都是自己的
这只基金的基金经理李本刚,同时是华西基金总经理,也是公司自然人股东,这只优选价值,是他管理的唯一一只公募产品。
持有人结构,是这个案例最扎眼的地方。
2026 年中报显示:截至 6 月 30 日,李本刚个人持有 1493.93 万份,占到基金总份额的 77.58%。 整只基金全部份额约 1925.65 万份,A、C 两类加起来一共只有 449 个持有人。相当于,一大半筹码都攥在总经理一个人手里。
算一笔简单账:刨掉李本刚这一户,剩下 448 位外部投资者,合起来只分到四百多万份,平均每户持仓很少。 如果再加上公司其他员工的持仓,全体从业人员合计持有占比达到 81.24%。也就是说,这只基金里,八成左右的钱,都是基金公司自己人投的,真正外部普通投资者的资金占比不足两成。
这个数据,直接推翻了 “管理人提前跑路、散户独自接盘” 的猜想。但同时也暴露了一个硬伤:产品根本没有打开外部渠道。 基金首发时份额 2128.73 万份,到年中反而降到 1925.65 万份,总份额不增反减。 三年时间里,几乎没有外部新资金买入,全靠内部资金撑着。
究其根源:
业绩曲线波动太大,冲高之后快速回落,短期盈利留不住持有人,净值高点反而迎来集中赎回;
基数先天不足,即便净值一度上涨 69%,总资产也仅 3254 万元,距离 2 亿门槛还差数倍;
中小基金公司品牌偏弱、渠道资源有限,很难持续引来增量资金。
一句话总结:这只基金不是被行情跌垮的,而是长期做不大规模,最终卡在三年到期的硬性门槛上,被迫清盘。
选基小助手写在最后:避开同类坑
1、先看合同存续条款,不要只盯着收益率
凡是名称带有 “发起式” 字样的产品,一定要记下成立满三年的到期日,提前核查当前规模。如果规模低于 2 亿元,务必在到期前一个季度做出取舍,不要等到公告暂停交易再被动等待清算。
2、不能把高管自购当成参考,不能当成兜底保障
高管大额持有,只能说明利益绑定,不代表业绩一定稳。如果一只基金宣传 “高管全力投入”,但从业人员持仓占比几乎为零,这份宣传话术就要大打折扣。
3、重点跟踪规模变化趋势
如果基金规模长期原地踏步,净值一冲高就迎来大额赎回,持有人结构极不稳定,即便短期收益尚可,长期存续风险依然很高。
4、不要只看绝对盈亏,同类排名也很重要
这只基金近一年下跌 20.61%,在近五千只偏股混合型基金里排名 3800 名开外,同期上千只产品依旧取得正收益。横向对比同类业绩,远比单纯看涨跌更能看清基金真实实力。
当然,个案不能等同于行业全貌。基于以上也不能就此得出 “总经理管的基金都不行”“发起式基金都会清盘” 的结论(见下图)。
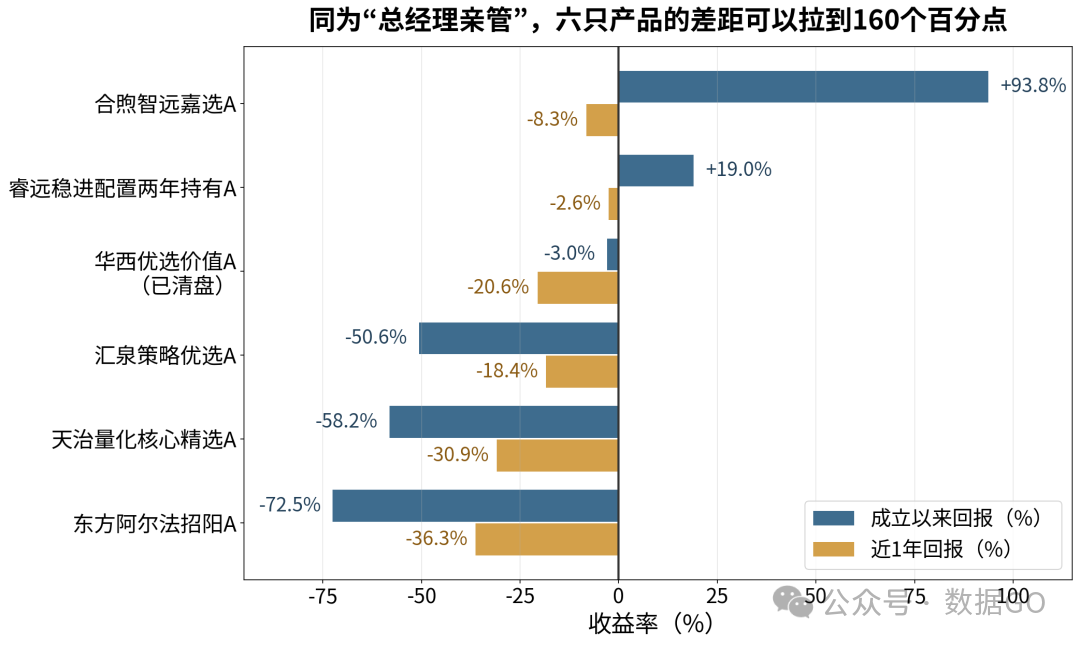
六只“总经理亲管”产品成立以来与近1年回报对比,数据GO整理,数据来源:Wind,截至2026/11/11
观察上图,都是总经理亲自管理的产品,业绩分化极大。有的产品三年收益接近翻倍,也有的亏损超五成。管理人身份只是利益绑定的标签,投资能力、产品定位、渠道资源,才是决定产品成败的核心变量。同时,基金清盘也分多种情形。比如有主动调整产品线,有亏损触发条款,也有本次这种到期规模不达标强制终止。本次清算,是发起式基金 对“三年期满、规模不足 2 亿自动终止” 这一条款硬性触发。基于此,我们要先核对三项信息:合同生效日、三年到期日、最新资产净值;规模不足 2 亿,提前做好调仓规划。
一旦遭遇基金清盘不必恐慌:清算流程受法规严格约束,资产变现扣除费用后,会按份额兑付本金。只需持续跟进清算公告,暂停一切新的申购操作。
来源:选基小助手
风险提示:本文仅对公开公告与历史数据做客观梳理,不构成任何投资决策建议。基金过往业绩不代表未来收益,投资有风险,入市需谨慎。
数据来源:Wind、基金清算公告、基金定期报告。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96