【半导体指数大PK】芯片右侧行情确立,哪个指数更适配当下市场?



 收藏
 举报
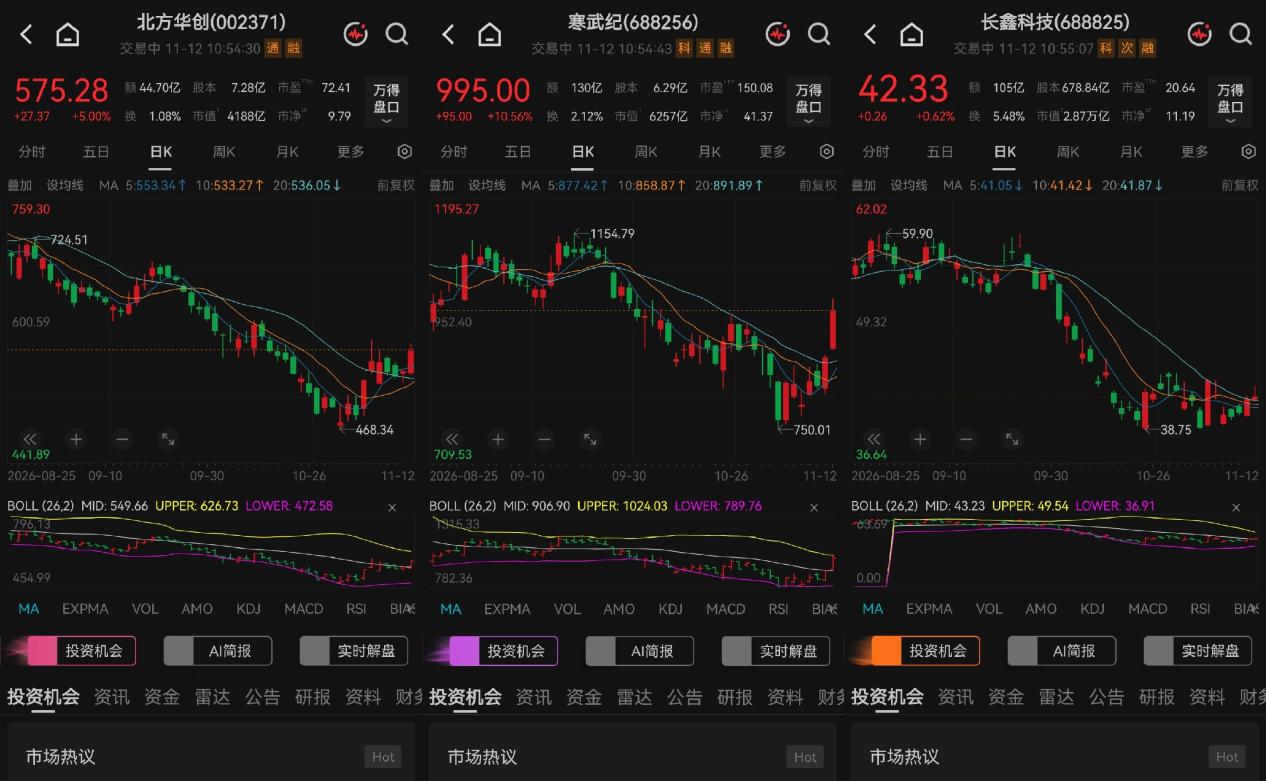
11月12日,寒武纪、北方华创两大算力芯片、半导体设备龙头再度大涨,日K均回到多日均线上方,芯片右侧行情基本可以确立。
存储行情相对弱势,长鑫科技冲高回落、动力不足。市场交易主线从“盈利驱动”切换“筹码驱动”,存储作为上半年的过热板块,在业绩增速见顶之后就无法再抵抗市场对拥挤度的焦虑。
那么当前A股,哪个指数更适配本轮芯片右侧行情呢?
首先要读懂这轮芯片行情的本质。
与上半年的轰轰烈烈比,下半年的芯片行情明显分化:存储式微、设备接棒、算力芯片重估。
筹码出清是重要因素,这也是下半年芯片大跌中的市场交易主线。
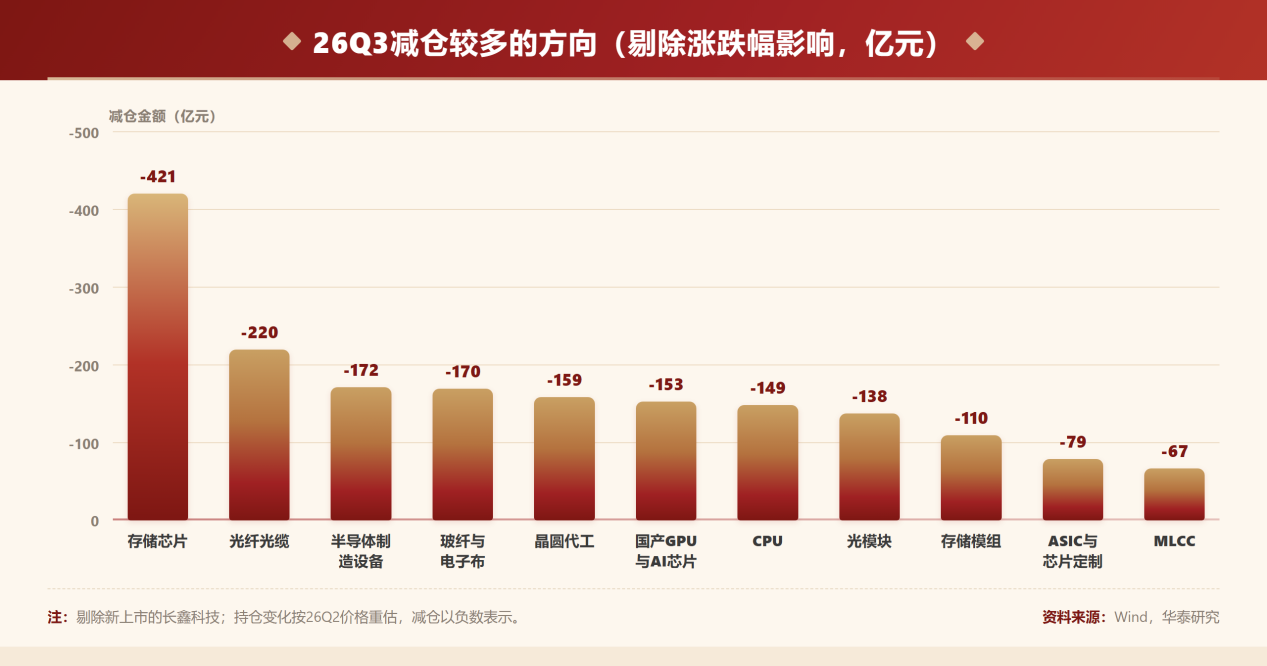
根据华泰证券统计,26Q2基金在AI硬件侧持仓占比超60%,26Q3仓位回落至50%附近,剔除涨跌幅影响后持仓规模下降12%。
其中,存储链的出清最为明显,原有存储芯片股票按上季价格重估的持仓减少421亿元、降幅高达56.4%。
所以年末这波芯片右侧行情,首先要关注的就是板块7-10月是否充分回调、同时还要具备盈利支撑强度和事件催化密集度。
半导体设备、算力芯片是目前同时满足这3个条件的两个细分方向。
一是回调充分,北方华创、中微公司、寒武纪、海光信息7-10月普遍回调40%-55%,估值在急跌中快速回落至近三年低位,反弹动能较强。
二是盈利支撑强劲,与最高增速已过的存储、部分算力链相比,半导体设备龙头的三季报利润增速与Q2大致持平、依旧处于高增速区间。算力芯片的前三季度的归母净利润同比增速(154%)远超营业收入增速(75%),开始迈入业绩兑现期。
三是事件催化密集,海外中选收紧AI半导体限制、英伟达事件都加强了国产替代预期,国内两存新厂导入设备、龙头抢占海外设备市场、平头哥独立上市、移动千亿级大单等持续带来关注度。
主线扩散下,单一的半导体材料设备主题指数不足以全面捕捉细分轮动,同时重仓设备材料、CPU/GPU的中证半导(全称:中证半导体产业指数)反而更为适配。
从前十大来看,中证半导的权重可以分为四大类:
01 北方华创、中微公司、拓荆科技、长川科技等设备龙头为主;
02 寒武纪、海光信息两大算力芯片其次;
03+04 中芯国际、安集科技这类晶圆制造和半导体材料龙头为辅。
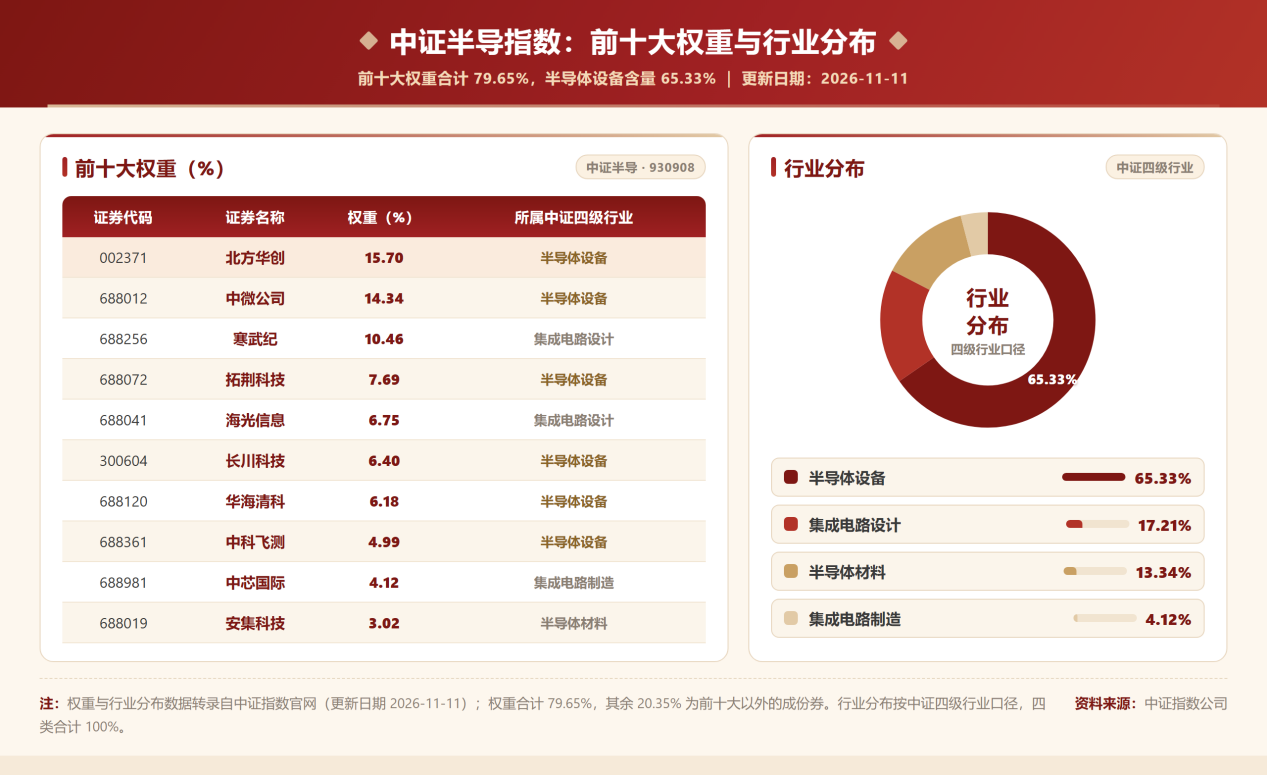
为什么这么强调前十大?因为这个指数的前十大占比高达80%,是目前芯片主流指数中集中度最高的。
对龙头最聚焦,说明指数更能捕捉主题性行情的反弹强度,中长期的弹性也会更强。
数据显示,2020年至今年10月底,中证半导累计涨幅达264.13%,在科创芯片(160.95%)、半导体材料设备(171.93%)、芯片产业(109.84%)等同类指数中位居第一,中长期的反弹锐度更强,更适合埋伏半导体长周期。
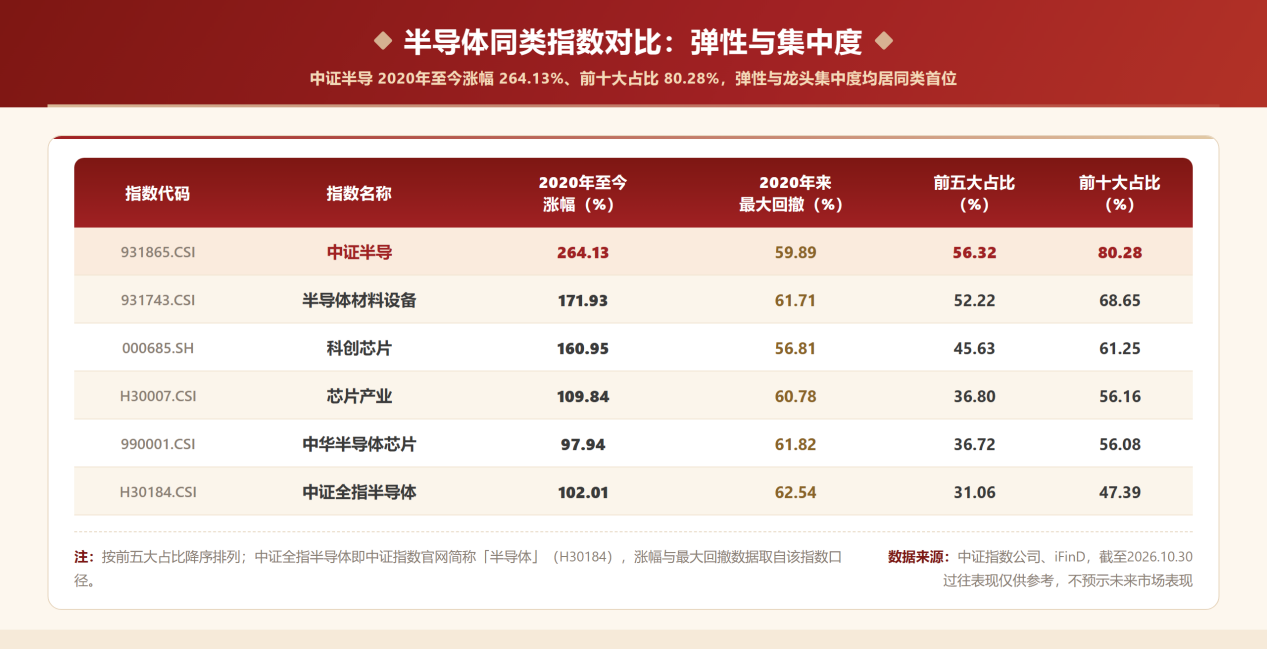
结构性行情与单边上涨行情不同,后者需要纯粹的主题指数,前者则更依赖分散布局全面把握轮动机会。目前跟踪中证半导的ETF在,半导体设备ETF招商(561980)规模最大,截至11月11日最新规模是42.14亿元。
来源:三好金融民工
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96