红利低波成了主线之一,应该买债基还是股票型基金?浅谈红利低波100ETF景顺(515100)的位置优势



 收藏
 举报
震荡市里最常被问的是“有哪些ETF可以配”。但同样叫“红利低波”,市场上对应着两类完全不同的产品:二级债基有九成资产在债券上,被动指数基金则把九成以上资产直接用于买入成分股。名字一样,风险收益结构却相差很大。
这一年它的角色也变了:上半年强势的方向在三季度集体调整,资金从高位成长流向低估值、高现金流板块,红利低波从“下跌时的避风港”变成“风格再平衡中能提供相对收益的方向之一”。它的角色一变,问的人就多,但最先要分清的仍是上面那件事。
它为什么涨:利率比价是驱动之一,但不是全部
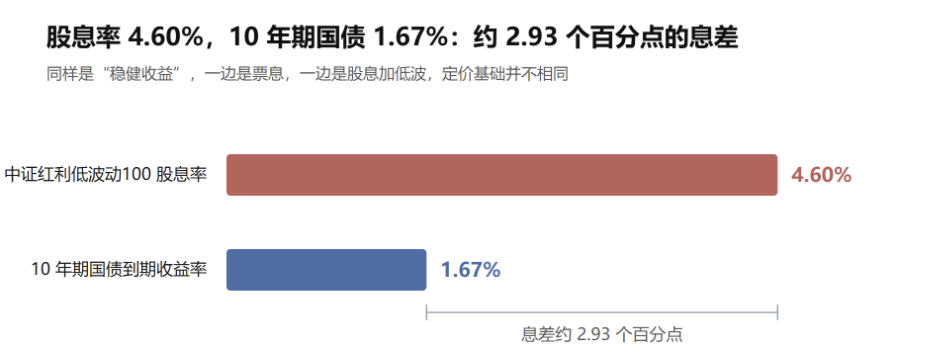
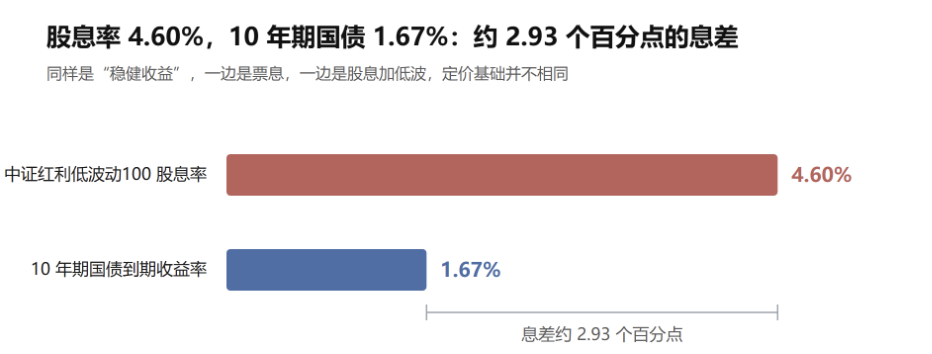
10年期国债收益率在三季度从1.74%下行到1.67%,固收资产的收益水平持续下移(数据来源:中央国债登记结算有限责任公司);同期中证红利低波动100指数股息率为4.60%,与无风险利率的息差约2.93个百分点。(数据来源:Wind,指数股息率截至2026.11.10)
图:股息率与10年期国债收益率的比价
数据来源:Wind,指数股息率截至2026.11.10
债券票息越低,现金流稳定、分红可预期的权益资产就越容易被重新定价。但息差扩大只是驱动因素之一,不构成上涨的充分条件:避险需求上升、成长拥挤度回落后的再平衡也在同时起作用。如果把这轮上涨全部归因于利率下行,就容易在利率反弹时误判。
热度之后是限购:容量这件事,得提前想清楚
国庆之后,红利主题基金密集公告暂停或限制大额申购。这样做是为了防止短期资金摊薄原持有人收益,但也说明一件事:这类策略容量有限——成分股就那么多,高股息标的更集中,规模快速膨胀会稀释有效性。
对ETF投资者而言,在交易机制上,ETF不在场外被“限购”,看似不受额度约束;但大额资金集中进出会带来折溢价扩大与跟踪偏离,容量约束最终由成交价承担。更不要以为“能买进去”就意味着“适合买”:一类策略开始限购,往往说明它的性价比已被充分识别。
同样是红利低波,二级债基和指数基金差在哪儿
资产结构:一个九成在债,一个九成在股。
二级债基绝大部分资产在债券上,权益只做增强,把红利低波当作权益端的选股方法;被动指数基金把九成以上资产直接投向成分股。前者接近稳中求进的底仓,解决“怎么少亏”;后者是纯权益暴露工具,解决“怎么跟上”。
(波动量级:回撤差异来自仓位,不是策略优劣。
以红利低波100ETF景顺(515100)为例,截至2026年11月11日,近一年净值增长率-2.36%、同期业绩基准跌幅5.64%最大回撤13.94%、年化波动率12.27%;近三年净值增长率22.96%、同期业绩基准涨幅10.90%年化波动率14.33%。(数据来源:Wind 截至:2026.11.10 注:近一年(2025.11.10—2026.11.10)基金经理未发生变更,现任基金经理龚丽丽自2023年11月15日起管理本基金;近三年(2023.11.10—2026.11.10)区间内基金经理发生变更,2023年11月15日前由郑天行管理,其后由龚丽丽管理。)能接受两位数波动、想获取红利完整收益的,指数基金更直接;对回撤敏感的,债基更容易长期持有。
收益来源:票息打底与股息全暴露。
债基的收益由债券票息加权益增强拼成;指数基金的收益几乎完全来自成分股股价变化与分红,股息率就是收益锚。市场整体调整的年份债基反而更稳,这是由仓位结构决定的,并不能说明策略排序。
常见FAQ解答
Q1:红利主题基金都在限购,ETF是不是也买不到?A1:机制不同。ETF在二级市场买卖不受申赎额度限制,场内随时可成交;受限的一般是场外联接基金的大额申购。但ETF的容量约束体现在折溢价上——大额资金进出时成交价可能偏离净值。“能买”和“买得划算”是两件事。
Q2:二级债基和红利ETF,哪个更适合做底仓?A2:这取决于你要解决什么问题。如果目标是“少亏”、能接受收益弹性有限,债基更贴合;如果目标是“获取红利资产的完整收益”、能承受两位数波动,选指数基金。用债基追红利行情,或用ETF做绝对收益,都是错配。
Q3:单一行业上限20%,会不会在银行独涨时明显跑输?A3:会,这是明确代价。银行单边上涨时,它一定跑不过银行占五成的红利指数。换来的是轮动时的容错——若后续轮到消费或医药,结构均衡的指数不至于完全踏空。
产品卡:红利低波100ETF景顺(515100)
跟踪标的与资产分布: 由景顺长城基金发行,被动指数型ETF,紧密跟踪中证红利低波动100指数(930955.CSI),业绩比较基准为该指数收益率。指数选取100只流动性较好、连续分红、股息率较高且波动率较低的证券,采用股息率/波动率加权并设置单一行业权重上限,分布于银行、食品饮料、医药生物、交通运输、公用事业等方向,前十大合计不足两成,分散度显著高于50只版本。(数据来源:Wind,截至2026.11.09;相关个股仅为指数成分股展示,不作为个股推荐。)
产品定位与运作历史: 成立于2020年5月22日,2020年7月3日在上交所上市,是跟踪该指数成立最早的ETF,完整经历四轮风格切换,现任基金经理龚丽丽。(数据来源:Wind 截至:2026.11.09)
运作机制与费率: 完全复制法跟踪标的指数,严格控制跟踪偏离度与跟踪误差;年管理费0.50%、年托管费0.10%,合计0.60%。
配套联接基金: 景顺长城中证红利低波动100ETF发起式联接,A类016128、C类016129,2022年8月2日成立,管理费率0.50%,可通过银行、直销及主流第三方平台申购定投。
风险提示:
文中涉及的相关个股仅为指数成分股展示,不作为个股推荐。
2、文中登载的指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。登载的基金过往持仓不代表基金经理未来的投资方向亦不构成任何投资建议,最新持仓可能有变化。
3、景顺长城中证红利低波动100交易型开放式指数证券投资基金晨星风险评级:中,适合激进型、积极型、稳健型投资者。
景顺长城中证红利低波动100交易型开放式指数证券投资基金发起式联接基金(A份额、C份额)晨星风险评级:中,适合激进型、积极型、稳健型投资者。
4、关于基金销售费用的说明:景顺长城中证红利低波动100交易型开放式指数证券投资基金A份额每笔申购金额(M)分段收取申购费,具体为:M<50万元,1.20%;50万元≤M<100万元,0.60%;M≥100万元,1000元/笔。根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)-30日,0.30%;30日(含)以上,0。不收取销售服务费。C份额根据每笔份额的持有时长(N)分段收取赎回费:其中:7日以内,1.50%;7日(含)以上,0。销售服务费为0.10%/年。相关费率折扣情况以销售机构展示为准。
景顺长城中证红利低波动100交易型开放式指数证券投资基金:投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
5、基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96