【11.13 ETF综述】英伟达换帅,“银伟达”起飞!“光”灭了,“猪哥”亮!



 收藏
 举报
11月13日,A股高开低走。上证指数收报3634.35点、跌0.59%,深证成指跌2.05%,创业板指报2426.08点、跌3.32%,科创50跌2.30%,北证50跌3.50%。两市成交1.67万亿元、缩量2788亿元,超4700只个股下跌。影视院线、猪肉、白酒、银行涨幅居前,元件、CPO、PCB跌幅居前。港股同步走弱,恒指报23637.6点、跌1.655%,恒生科技报3813.19点、跌3.02%。
算力硬件从高光转向兑现,创业板成长单日失血。
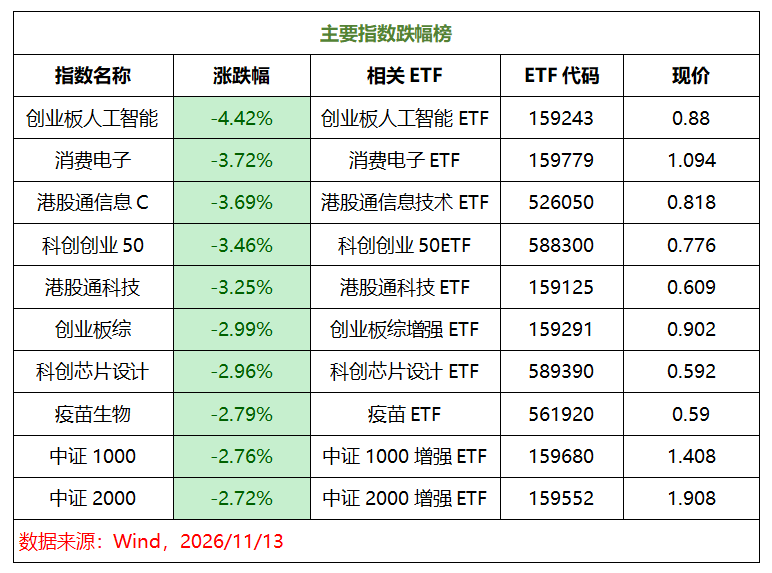
11月12日,英伟达宣布黄仁勋辞去总裁、CEO及董事职务、即刻生效,股价盘中跌超14%、收盘跌4.34%。A股早盘高开后,光模块与PCB几乎无抵抗进入兑现,天孚通信跌超11%,中际旭创、新易盛跌超8%,沪电股份、景旺电子触及跌停。创业板人工智能(相关ETF:159243)跌4.42%居首,消费电子(相关ETF:159779)跌3.72%,科创创业50(相关ETF:588300)跌3.46%。筹码压力并非当日形成:三季报显示中际旭创单季遭主动权益基金减持692.92亿元、新易盛被减持489亿元。产业数据未同步恶化,中芯国际三季度收入同比增33.9%、净利增123.4%,产能利用率97.3%,四季度收入指引环比增4%至6%。应用端跌幅小于硬件端,软件(相关ETF:159899)跌0.74%、云计算(相关ETF:159890)跌0.98%。
美债破5.1%叠加加息定价,港股科技二次探底。
恒生指数跌1.60%、恒生科技跌3.09%、国企指数跌1.50%。10年期美债收益率升至5.13%、日内上行约13.5个基点,美元指数报103.17创19个月新高,CME显示12月加息25个基点概率59.6%,高久期资产估值被系统性压制。港股通信息C(相关ETF:526050)跌3.69%居跌幅第三,港股通科技(相关ETF:159125)跌3.25%,全球中国互联网(相关ETF:513220)跌2.28%,恒生港股通红利低波动(相关ETF:520550)仅跌0.64%。阿里港股12日跌6.76%,下周百度、阿里、网易、腾讯集中披露季报,12月进入解禁高峰。
资金撤向防御,猪、酒、银行、红利四条线全部收红。
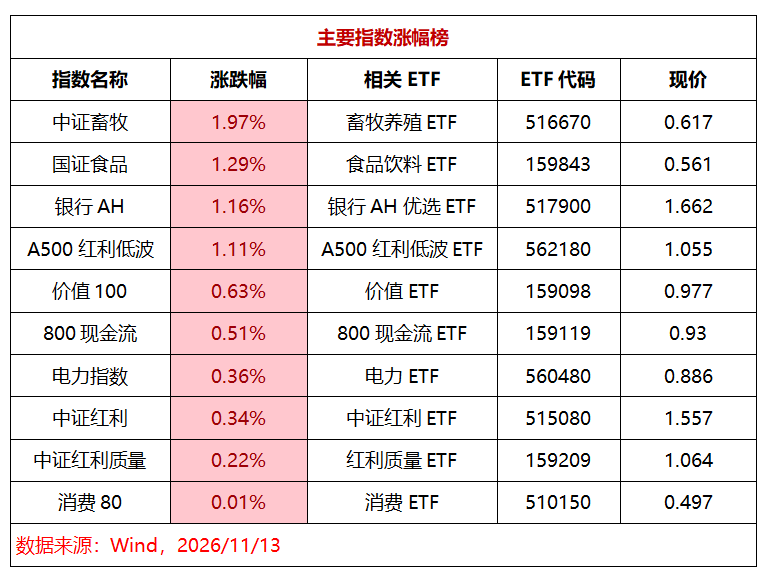
收红方向,全部出自防御与内需。中证畜牧(相关ETF:516670)涨1.97%居首,国证食品(相关ETF:159843)涨1.29%,银行AH(相关ETF:517900)涨1.16%,A500红利低波(相关ETF:562180)涨1.11%,价值100(相关ETF:159098)涨0.63%;800现金流(相关ETF:159119)、电力指数(相关ETF:560480)、中证红利(相关ETF:515080)、中证红利质量(相关ETF:159209)涨0.22%至0.51%,消费80(相关ETF:510150)收平。生猪主力合约连续六个交易日反弹、盘中涨2.6%报9920元/吨,立冬后北方灌肠与南方腌腊启动;三季度末能繁母猪存栏3602万头、同比降10.7%,首次降至正常保有量以下。京东双十一战报显示酒类成交额同比增25%,古井贡酒涨超5%。前三季度42家上市银行归母净利润增3.78%,江苏银行、南京银行等五家城商行齐创历史新高。
美元创19个月新高压制资源链,医药杀估值。
美元指数升至103.17的19个月高位,伦敦金一度下探3852.33美元/盎司、跌超3%创一年新低,沪金主力跌2.87%。资源品全线下行,CS稀金属(相关ETF:158028)跌2.60%,有色矿业(相关ETF:159690)跌2.44%。制造链跟随风险偏好回落,光伏产业(相关ETF:516230)跌2.68%,CS电池(相关ETF:561910)跌2.34%。医药独立走弱,百普赛斯、华纳药厂跌超10%;疫苗生物(相关ETF:561920)跌2.79%,中证生科(相关ETF:159849)跌1.99%,医疗器械(相关ETF:159898)仅跌0.79%。
资金面:卫星单日吸金1179万居首,跌幅越深申购越集中。
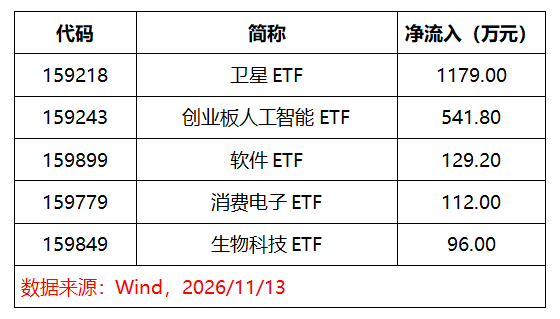
当日场内申赎数据显示,卫星ETF(159218)净申购1179万元居首,跟踪指数当日跌2.54%;商业航天消息偏暖,力箭二号遥二发射成功并首次执行卫星互联网大规模组网,国星宇航当日登陆港交所。创业板人工智能ETF(159243)净申购541.8万元,对应指数跌4.42%、为全池最大;软件ETF(159899)129.2万元,消费电子ETF(159779)112万元,生物科技ETF(159849)96万元。前五名中四只收跌,申购规模与跌幅基本同向。资金并未撤离权益资产,而是从光模块、PCB等硬件高位品种向已回撤的AI应用、消费电子与商业航天方向再分配。
机构怎么看?
中信证券11月13日晨会认为国产算力边际向上,建议聚焦IDC、连接器与交换机中的低估龙头,测算二季度腾讯与阿里资本开支合计超1200亿元、环比翻倍,中国移动2027年算力投资将超1000亿元。华泰证券同日认为AI产业将沿回报验证分化,配置应关注订单与利润可交叉验证的PCB、光互连环节。中信建投在银行业2027年策略中继续看好高股息红利策略。
后市方向思考
短期看,成交缩量2788亿元,成长端承接不足而防御端持续吸金,风格再平衡尚未走完。AI应用与硬件(相关ETF:159243、159779、159890、159899)的回撤更多来自筹码而非景气,但公募三季度已集中减持光模块,缩量企稳前不宜追跌;国产算力与芯片设计(相关ETF:589390、561980、588450)需等英伟达人事安排与下周财报落地。港股科技(相关ETF:526050、159125、513220)受制于美债5.13%与12月加息定价,季报与解禁前弹性有限,港股红利(相关ETF:520550)相对占优。防御端看畜牧养殖(相关ETF:516670)的能繁母猪去化,期货已明显定价困境反转。食品饮料(相关ETF:159843、561020、510150)依赖双十一后的批价,银行(相关ETF:517900)与红利低波(相关ETF:562180、515080、159119、159209、159098)占优但需防高位滞涨。资源品(相关ETF:159690、158028)议息落地前不宜抢反弹;商业航天(相关ETF:159218)回撤后仍获增量资金;中小盘宽基(相关ETF:159680、159552)反弹空间巨大,同时波动也不容小觑。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96