ETF市场周报 | 市场部分题材转向活跃!美股生物科技反弹叠加A股科创成长回暖,跨境及成长类ETF受益明显



 收藏
 举报
市场回顾:
本周(2026年11月9日-11月13日),A股市场震荡分化,科创风格相对稳健,大盘蓝筹与中小盘指数承压。从风格分析,科创50逆势上涨超2%,领跑主流指数;上证指数、沪深300、中证500均有不同程度下跌,中证1000跌幅较大。市场交投活跃度有所回落,全周日均成交额约1.66万亿区间。指数方面,主要指数全线收跌:上证指数、深证成指、创业板指分别下跌0.41%、1.85%、1.59%。
行业方面,行业方面,申万一级行业涨多跌少,其中,传媒、通信、纺织服饰行业涨幅居前,而石油石化、食品饮料、煤炭行业跌幅居前。
相关机构指出,A股市场在超跌后,呈现情绪反弹,部分题材转向活跃,这或有助于交投热情的保持。当前,市场已进入业绩真空期,科技类题材经历7月以来的调整后,估值已出现较大回落,而经济向新向优向好的格局没有改变,这或为题材的持续酝酿提供一定支撑。短期看,市场仍需要持续的情绪修复,以重新凝聚人气,推动流动性回暖,从而推动指数实现更持续的反弹过程。
宏观层面,央行发布第三季度货币政策执行报告,提出“发挥存量政策与增量政策的集成效应,加大逆周期调节力度,加力扩大内需、优化供给”,并新增“努力完成全年经济社会发展目标任务”的表述。金融风险部分,新增“加力实施支持资本市场的两项货币政策工具”,“维护股票、债券、外汇等金融市场平稳运行”。
ETF涨跌幅:
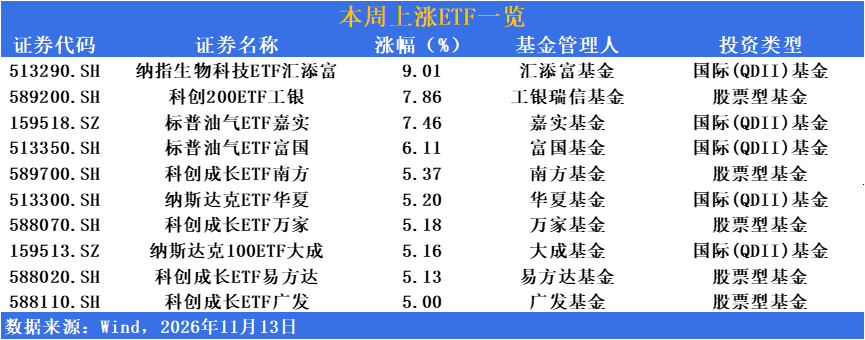
涨幅方面,美股生物科技反弹叠加A股科创成长回暖,跨境及成长类ETF受益明显
美联储降息预期持续升温,美股生物科技板块跟随反弹,显示出较强的弹性。同时,A股市场科创成长风格在调整后迎来修复,中小盘成长指数表现活跃。整体来看,跨境科技与A股成长行业仍处于流动性宽松与产业趋势共振的阶段。纳指生物科技、标普油气、科创成长等相关ETF涨幅领先。
纳指生物科技ETF汇添富(513290)涨幅超9%;科创200ETF工银(589200)涨幅近8%。标普油气ETF嘉实(159518)涨超7%;标普油气ETF富国(513350)涨超6%。科创成长ETF南方(589700)涨超5%;纳斯达克ETF华夏(513300)涨超5%。科创成长ETF万家(588070)、纳斯达克100ETF大成(159513)、科创成长ETF易方达(588020)、科创成长ETF广发(588110)等多只产品涨超5%。
机构研报指出,长期来看,美联储降息周期开启将降低生物科技企业的融资成本,远期预期创新药研发管线估值仍稳中有升,同时GLP-1、细胞治疗等前沿领域商业化加速,生物科技企业的盈利能力有望继续改善。此外,国际油价中枢企稳,推动油气板块现金流与分红能力保持韧性。A股方面,科创板改革深化与硬科技企业盈利修复预期升温,科创成长板块的估值修复空间有望打开。
有机构指出,供给方面,由于全球生物科技研发投入保持高增,未来创新药获批增量将主要集中在肿瘤、自身免疫等前沿领域,考虑FDA审批加速以及国内创新药出海常态化,预期2025-2027年全球生物科技市场规模同比增长12%/10%/9%。在全球流动性宽松与创新周期共振背景下,预期2026年美股生物科技板块营收增速或约15%。预期生物科技产业链在2025-2027年迎来估值与业绩的戴维斯双击,纳指生物科技及科创成长板块作为创新经济的重要载体,其产业长线逻辑仍受市场关注。
跌幅方面,海外中概股承压,港股互联网相关ETF表现平平
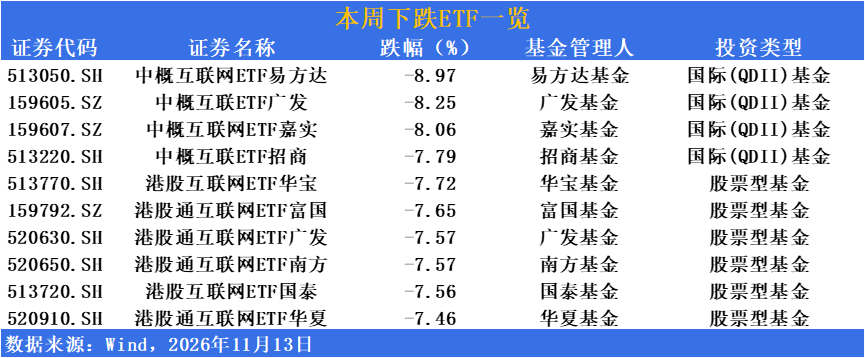
近期市场风格偏向纳指生物科技、科创成长等赛道,资金暂时从中概互联、港股互联网这类跨境科技板块流出,而中概互联作为跨境科技资产的"权重担当",自然成为回调的重灾区。港股科技板块的整体调整从前期高点已有所显现。数据显示,本周中概互联指数与港股互联网指数成为跌幅居前的板块,部分跨境科技主题基金回撤幅度超8%。反映在市场上,包括中概互联、港股互联网、港股通互联网等跨境科技类ETF震荡持续。
值得关注的是,就在板块回调的同时,行业龙头传来了积极信号。近期头部互联网平台企业围绕"坚持高质量发展,提升股东回报"与投资者深入交流,并通过了优化股东回报及股份回购等议案。上述举措向市场传递了正面预期:作为行业"稳定器",企业的战略定力未发生偏移,对价值创造的承诺依然稳固。
有机构研判,当前港股互联网板块估值"已处于历史合理偏低分位",但市场情绪的修复尚需时日。跨境科技板块经历长期调整后,配置性价比逐步显现。"传统互联网"如电商、社交、搜索等成熟业务板块,在宏观经济温和复苏、平台经济常态化监管框架稳定的背景下,配置吸引力有望提升。上述细分领域竞争格局趋于优化,龙头企业地位稳固,现金流与股息率表现良好。"新兴互联网"如AI应用、云计算、跨境电商等,则呈现高景气度与高估值波动并存的特征。需甄别真正具备"生态护城河"与业绩兑现能力的标的。
资金趋势:
本期(2026年11月9日-11月12日),ETF市场存量份额小幅增加,但管理规模有所回落。截至统计期末,ETF总份额增加128.78亿份(+0.34%),至37,533.84亿份;总规模缩减722.35亿元(-1.36%),至52,478.44亿元。与此同时,市场交投活跃度有所降温,区间成交额减少1,914.95亿元(-30.05%),至4,457.93亿元。
产品供给端,本周新发行ETF基金4只,全市场ETF产品数量增至1,742只。
资金流向方面,金融板块获资金净流入最多,共有33只ETF跟踪该行业;主题维度,中证全指通信设备主题份额增长领先,有1只ETF跟踪。指数标的层面,半导体材料设备指数获资金增持幅度最大,共5只产品布局;业绩表现上,纳斯达克100指数以6.23%的涨幅领跑,共有12只ETF跟踪该标的。
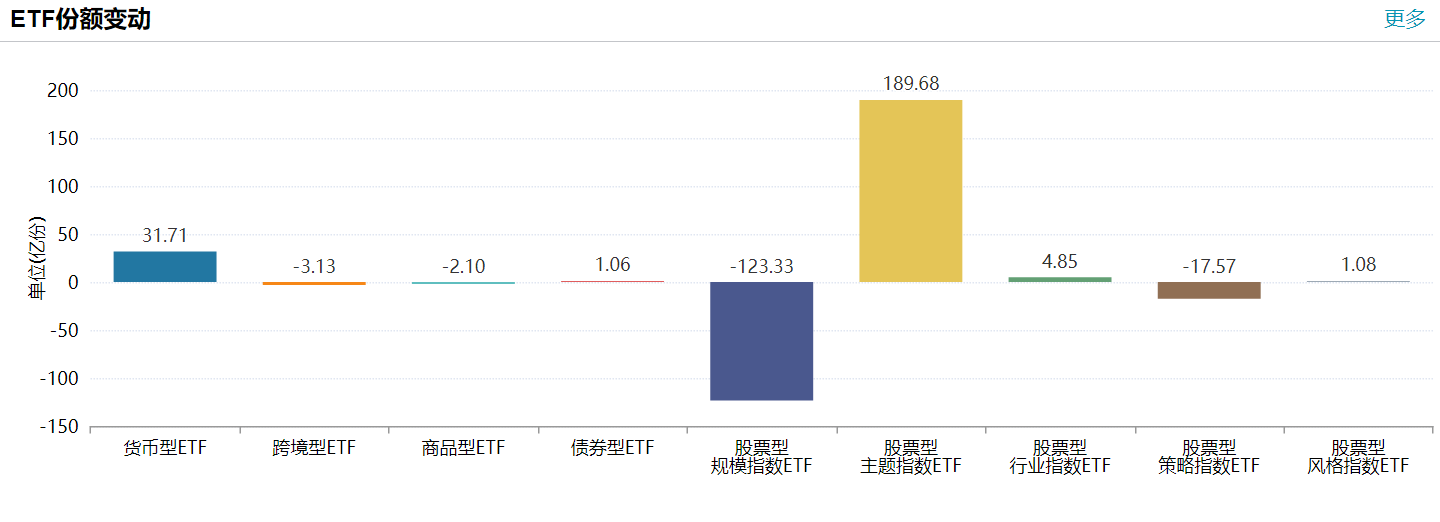
数据来源:Wind 截止:2026.11.09-2026.11.12
市场避险情绪升温,货币类与债券类ETF资金流入居前
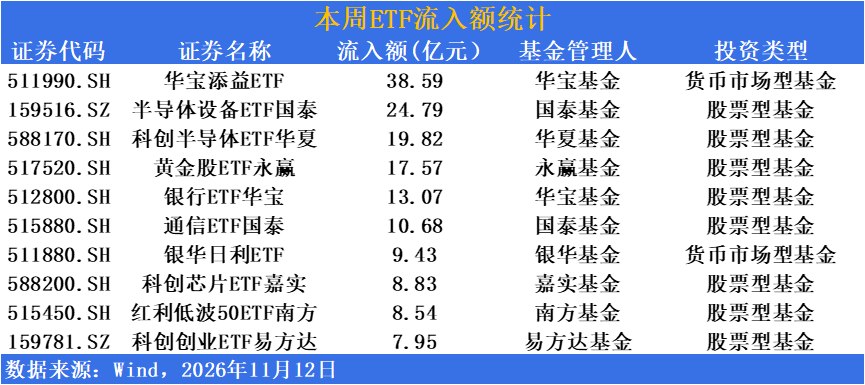
本期(2026年11月09日-11月12日),在市场展望方面,随着市场波动加大,资金呈现"避险+进攻"的双线配置特征。华宝添益等货币类工具持续获稳健资金流入,显示部分投资者风险偏好有所下降;与此同时,半导体设备、科创半导体、通信等硬科技方向仍保持较高热度,黄金股、银行、红利低波等防御性品种亦获资金布局。
基金经理普遍认为,在宏观经济温和修复与地缘不确定性仍存的背景下,半导体设备等科技成长主线仍具配置空间,但短期波动或有所加大,货币及高股息资产可作为组合防御配置。
从具体产品看,华宝添益ETF(511990)流入超38亿元。半导体设备ETF国泰(159516)流入超24亿元、科创半导体ETF华夏(588170)流入超19亿元。黄金股ETF永赢(517520)流入超17亿元、银行ETF华宝(512800)流入超13亿元、通信ETF国泰(515880)流入超10亿元、银华日利ETF(511880)流入超9亿元、科创芯片ETF嘉实(588200)流入超8亿元、红利低波50ETF南方(515450)流入超8亿元、科创创业ETF易方达(159781)流入近8亿元。
短融ETF海富通(511360)周成交额超2800亿
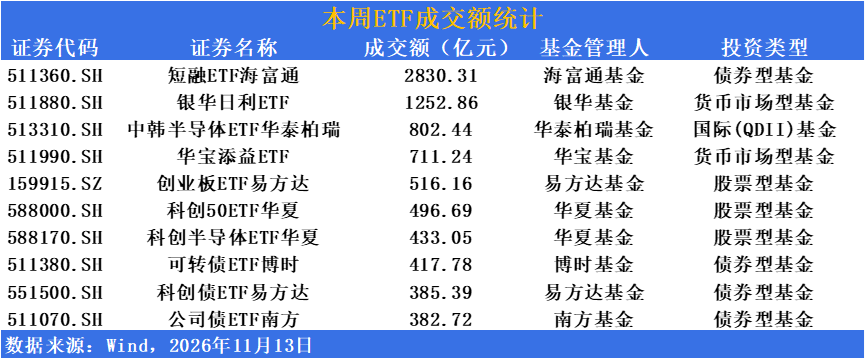
成交额方面,短融ETF海富通(511360)成交持续活跃,周成交额超2800亿,达2830.31亿,成交表现断档领先;银华日利ETF(511880)、中韩半导体ETF华泰柏瑞(513310)周成交额分别为1252.86亿、802.44亿,成交额同样可圈可点,债券类基金场内交投保持较高活跃度。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96