AI调整背后,市场在担心什么?



 收藏
 举报
7月以来,A股人工智能产业链经历较大幅度调整;进入10月,美股AI企业也明显分化。当前产业基本面与股价表现出现背离:一边是科技巨头持续上修资本开支、算力需求保持增长,另一边却是估值回落,部分高增长企业也未能幸免。
背离的背后,是市场关注点的转移。过去投资者关心技术突破与算力增长,如今讨论转向两个现实问题:庞大的资本开支能产生多少回报?越来越依赖外部融资的AI基建,潜在债务风险有多大?这两大争议指向同一个核心:AI创造的经济价值,能否以足够快的速度转化为企业利润和现金流,以支撑当前的大规模投资?
从追逐增长到审视回报,AI市场正在重新定价什么?
近期AI板块最突出的现象是业绩增长与股价表现背离。A股光模块龙头中际旭创2026年三季度归母净利润同比增长约174%,新易盛和天孚通信分别增长约61%和55%,但股价自年中高点均明显回撤。美股同样如此,10月纳指回落,部分AI个股遭大幅抛售,英特尔财报后也出现大幅下跌。(数据来源:上市公司季报,Wind,华富基金整理,文中所提公司及产品仅作为示例,不构成任何投资建议。)
为何业绩增长股价却在调整?因为股价交易的是未来预期。此前的高估值已包含对未来多年盈利增长的乐观假设。高估值叠加前期拥挤的资金配置,一旦增速、利润率或订单未能持续超预期,就会引发估值回调与波动放大。但更核心的变化在于定价逻辑:市场不再只看资本开支带来的订单增长,而是开始追问这些开支最终能创造多少经济回报。
CapEx与ROI:回报需要时间,还是投资已经过剩?
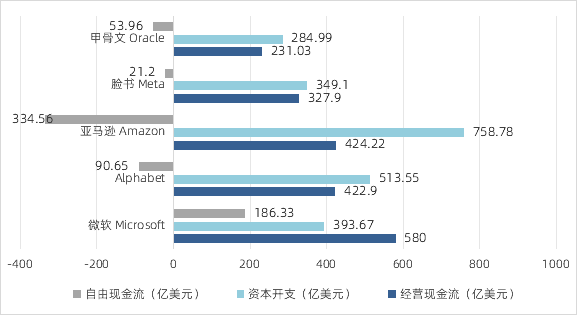
最新财报显示,全球科技巨头投资强度持续加大,但现金流已明显分化。最新单季数据中,微软经营现金流580亿美元,扣除394亿美元资本开支后,自由现金流仍达186亿美元。相比之下,Alphabet、亚马逊、Meta和Oracle的资本开支均已超过当期经营现金流:亚马逊单季资本开支净额约759亿美元,自由现金流缺口超330亿美元;Alphabet和Oracle也分别出现约91亿和54亿美元缺口。
图1 五家科技巨头的资本开支、经营现金流与自由现金流
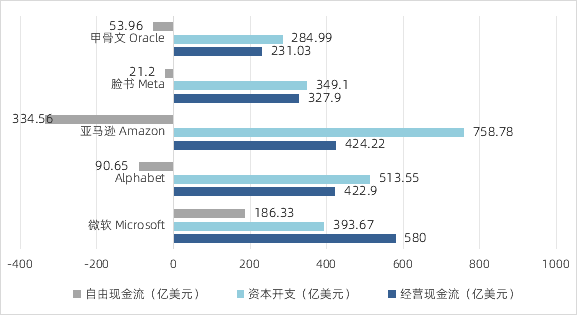
数据来源:各公司最新季报,华富基金整理,文中所提公司及产品仅作为示例,不构成任何投资建议。
AI科技巨头并非缺乏造血能力,但投入强度加大了折旧、运营成本及融资需求对未来回报的约束。评价AI的投资回报(ROI),需区分“正常的回报时滞”与“真正的投资过剩”。
AI基建具有投入前置特征,从数据中心建设、设备部署到算力利用率提升周期较长,简单用当期收入对比当期开支并不客观。事实上,AI商业化已在推进:截至2026年9月末的单季,微软Azure收入同比增长48%,Google Cloud同比增长103%(数据来源:公司季报,华富基金整理,文中所提公司及产品仅作为示例,不构成任何投资建议。);AI价值也正通过广告转化、软件付费、降本增效等方式兑现。
不过,商业化收入增长不等于前期投入已获得匹配回报。一方面,云收入增长并非全部来自AI;另一方面,历史上的互联网和电信基建表明,技术革命带来的社会价值,未必能被基础设施投资者充分获取。
当前CapEx与回报的错配,究竟是扩张期的正常时滞,还是投资效率下降的早期信号,仍需通过算力利用率、增量利润和现金流等指标持续验证。
从资本开支到债务扩张,AI信用风险有多大?
如果说投资回报决定钱花得值不值,融资结构则决定企业能否熬过漫长的兑现期。随着投资规模扩大,企业债、设备抵押、项目融资和私人信贷的占比上升,改变了行业的风险结构。科技巨头主业成熟、融资充裕,具备财务缓冲;而新兴算力云服务商依赖持续融资买设备、建中心,再靠未来合同回收投资,对融资成本、客户履约和租赁价格极为敏感。
信用市场已反映出这种结构性分化。整体看,北美信用环境未见系统性恶化:据wind,公开资料显示,2026年10月底,投资级信用指数(CDX IG)五年期利差维持在60bp附近,高收益级(CDX HY)虽有走阔,仍低于今年春季约400bp的高点。
但个股信用风险溢价显著分化。据wind,公开资料显示,微软、亚马逊利差平稳,而Oracle五年期CDS利差从去年末的100bp升至今年11月6日的300bp左右,高资本投入、高杠杆的CoreWeave更是一度突破1000bp。尽管有长期合同提供收入可见度,但融资成本、设备折旧与客户集中度风险,使其财务结构更易受外部冲击。这种分化表明,市场并非无差别地担忧整个AI产业的偿债能力,而是开始更加审慎地评估不同企业的资本开支强度、现金流前景及融资可持续性。尤其是对于高度依赖债务融资扩张的新兴算力运营商,一旦投资回报兑现不及预期,融资成本上升可能进一步放大财务压力。
总体而言,当前AI融资风险是结构性而非系统性的,且在美国特定通胀环境下,科技行业整体融资压力相对可控。但需警惕的是,若未来商业化回报不及预期且融资环境趋紧,回报时滞与融资约束可能相互强化,形成负反馈。
两大争议叠加,会不会引发AI投资收缩?
资本开支回报与债务风险之间,存在一条潜在的负反馈链条。
如果AI商业化收入增长低于预期,算力利用率或者租赁价格下降,部分企业的投资回报就可能恶化;当现金流不足以覆盖新增投资和债务成本时,信用利差扩大、融资成本上升,又可能迫使企业推迟数据中心建设或削减设备采购,最终传导至GPU、服务器、光模块及其他基础设施供应商。
但从实际供需看,产业景气度尚未明显转弱。据wind,公开资料显示,2025年11月以来,A100租赁价格保持平稳,H100租赁价格在2026年下半年明显走高,反映高性能算力供需依然偏紧。这表明算力需求仍具韧性,产业基本面与资本市场的悲观预期存在阶段性背离。当然,受供给约束和报价口径影响,单一价格指标虽不足以证明ROI已获验证,但同样不支持算力需求全面衰退的判断。
AI投资的下一阶段,真正需要验证什么?
经历本轮调整,AI投资正进入审视回报的新阶段。未来判断产业趋势,需重点跟踪四组指标:
一是商业化收入。云业务、模型服务和AI应用能否持续增长,付费率、留存率及单位收入是否改善。
二是资本回报效率。算力利用率、毛利率及经营现金流能否跟上CapEx扩张,折旧与运营成本是否侵蚀利润。
三是融资条件。信用利差、融资成本及债务期限结构是否恶化,是否出现项目推迟、合同调整或资产减值。
四是产业链订单兑现。巨头投资指引能否转化为实际采购与交付,上游订单、利润率及回款是否健康。
若上述指标向好,市场担忧将被修正;反之,风险可能从估值层面向基本面传导。归根结底,技术进步、商业化成功与资本回报之间,始终存在需要跨越的距离。
归根结底,当前AI投资面临的争议,并不是技术革命能否发生这么简单。AI能够创造巨大的经济价值,不等于所有参与企业都能获得丰厚利润;企业收入保持增长,也不等于投资者一定能够获得理想回报。技术进步、商业化成功与资本回报之间,始终存在需要跨越的距离。
本轮调整正是市场在重新丈量这段距离。未来AI投资机会将从“整体扩张”转向“内部分化与优胜劣汰”。在此背景下,覆盖全产业链、并能按规则定期优化结构的指数化工具值得关注。
例如,人工智能ETF华富(515980)跟踪的中证人工智能产业指数(931071.CSI),覆盖算力基建与AI应用等多个方向,通过季度调样及成长优选机制,动态适应产业链不同环节的景气变化。当然,指数化投资并不能消除行业整体波动及盈利兑现不及预期的风险。
风险提示
基金/股市有风险,投资需谨慎。本文关于证券市场、人工智能行业的论述仅为本公司对当下证券市场与相关行业的研究观点,基于市场环境的不确定和多变性,所涉观点后续可能随着市场发生调整或变化。本内容仅用于投资者沟通交流之目的,不构成对任何机构和个人投资的建议或意见,不代表本公司管理基金当下或未来的持仓,也不必然作为本公司管理之基金进行投资决策的依据,不构成对投资者投资收益的承诺或保证。本文数据来自WIND、中证指数公司与公开资料整理,本公司并不保证本文所载文字及数据的准确性及完整性,不对任何人因使用此类报告的全部或部分内容而引致的任何损失承担任何责任。投资人购买基金前,应当认真阅读《基金合同》、《招募说明书》、《产品资料概要》等基金法律文件,


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96