私募透视镜|警惕策略同质化陷阱!4.7%的百亿管理人贡献34.75%的产品,年内12673只产品备案,供给扩张为何不等于规模增长



 收藏
 举报
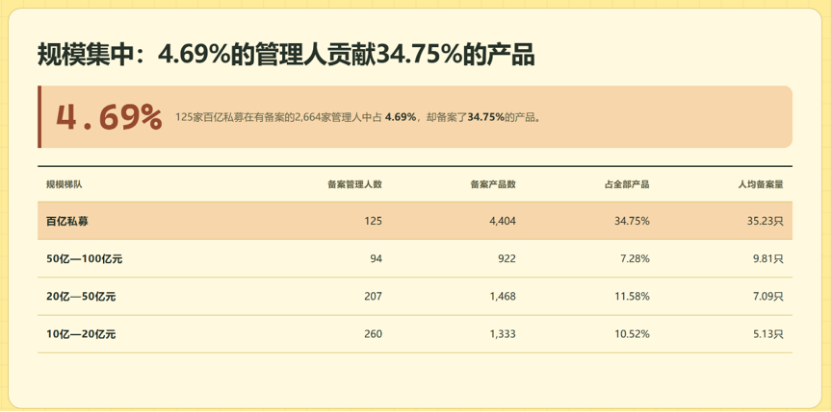
截至 2026 年 10 月 31 日,私募排排网数据显示,今年以来共有 2664 家私募证券管理人完成产品备案,备案总量 12673 只,对比 2025 年的 9963 只,同比增幅 27.20%。其中百亿私募备案 4404 只,占全部备案产品的 34.75%。一边是行业产品供给快速扩容,另一边供给资源持续向头部集中。12673 只备案产品,勾勒出私募行业供给侧的高频图景,但这组数据本身,并不能直接证明增量资金风险偏好抬升。产品供给变多,带来的是更大的选择空间与尽调压力,而非投资决策难度的降低。
产品备案提速,股票策略仍是绝对主力
从策略结构来看,股票策略备案 8399 只,占比 66.27%,同比增长 28.44%;多资产策略备案 1927 只,占比 15.21%,同比增长 33.26%;期货及衍生品策略备案 1315 只,占比 10.38%,同比增长 26.56%。股票策略依旧是行业备案的核心主体,多资产策略的增速与份额提升更为突出。
再看管理人规模梯队分布:在 2664 家有备案记录的管理人当中,125 家百亿私募,占管理人总数仅 4.69%,却包揽 34.75% 的备案产品,单家平均备案 35.23 只;50 亿 —100 亿元梯队共 94 家管理人,备案 922 只,占比 7.28%,单家平均备案 9.81 只。中部梯队同样在扩容:20 亿 —50 亿元梯队 207 家管理人,备案 1468 只,占比 11.58%;10 亿 —20 亿元梯队 260 家管理人,备案 1333 只,占比 10.52%。整体呈现明显特征:管理人管理规模越高,备案产品数量越集中,行业供给格局是头部高度集中、长尾广泛分散。
供给侧分化加剧:备案数量≠独立策略,更不等于资金落地
单家平均备案数量,更直观暴露梯队之间的差距:百亿私募均值 35.23 只,50 亿 —100 亿梯队 9.81 只,20 亿 —50 亿、10 亿 —20 亿梯队分别为 7.09 只、5.13 只。
这里有一个关键误区:12673 只备案产品,并不等同于 12673 套独立策略。头部机构大量备案新品,往往是通过多产品载体适配不同渠道、分层风险等级或是分设投资经理;而长尾管理人大多围绕单一核心策略持续备案。要判断管理人真实投研能力,核心要看产品背后的策略同质化程度、投研团队承载力、策略容量边界,不能简单以管理人备案数量作为标尺。
产品备案数量,也不能直接等同于新增策略数量。同一套底层策略,可能因为渠道差异、份额类别、投资范围、存续安排拆分出多只产品;新备案标的,有可能是全新策略,也只是成熟策略的复制发行。缺少产品端的合同条款、策略标签做支撑,仅凭备案数量,无法判定管理人是否真正实现投研能力扩张。
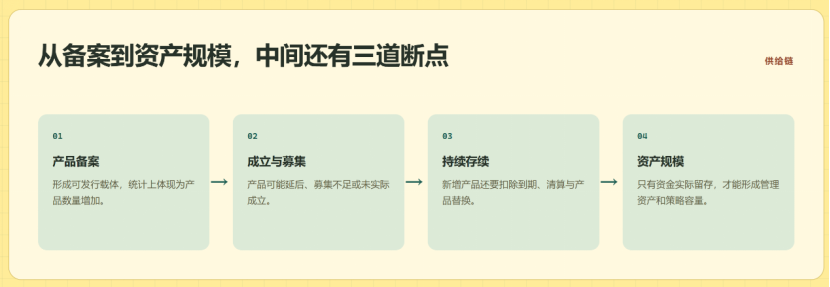
备案本质上属于供给准备动作,不等于资金需求落地。产品完成备案之后,存在延后发行、募集不及预期、最终清算等多种可能性;就算顺利发行,资金也往往集中在少数核心产品上。备案走高,只能说明行业在持续储备可对外募集的产品载体,不代表每一只新品都匹配到长期稳定资金。
私募透视镜写在最后:
对头部管理人来说,批量备案新品,会进一步引出策略容量约束。策略容量不会随产品数量同步放大,产品铺得越开,越需要警惕资金扎堆于同一因子、相似持仓、一致交易节奏的风险。对于中尾部管理人,产品线扩张的前提,是渠道准入资质、持续客户服务能力跟上节奏,备案数字本身无法佐证这些配套条件已经就绪。
观察行业景气度,需要把备案、成立、存续、管理规模放在一条完整链路里综合判断。如果备案持续走高,但行业总管理规模没有同步上行,新增产品大概率只是存量资金的内部再分配;如果产品数量抬升、单只产品平均规模持续下行,则要留意供给扩张速度快于资金入场节奏的矛盾。
更有参考价值的跟踪指标包括:备案后产品是否顺利成立并披露规模、存续产品存量是否稳步增长、到期清算产品的出清节奏,以及各策略维度的规模变化、回撤表现是否持续分化。只有将产品备案数量,和管理规模、存续周期、策略容量结合交叉验证,备案数据才能形成完整、可靠的行业观测逻辑。
风险提示:投资有风险。基金过往业绩不预示其未来表现,基金管理人管理的其他基金业绩,不构成本基金业绩的保障。投资者应当充分知悉各类风险,仔细阅读基金合同、产品资料概要等销售文件,理解产品风险收益特征,结合自身情况独立做出投资决策,投资盈亏由投资者自行承担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96