上市券商三季报排位:9 家净利破百亿,谁是黑马谁掉队?



 收藏
 举报
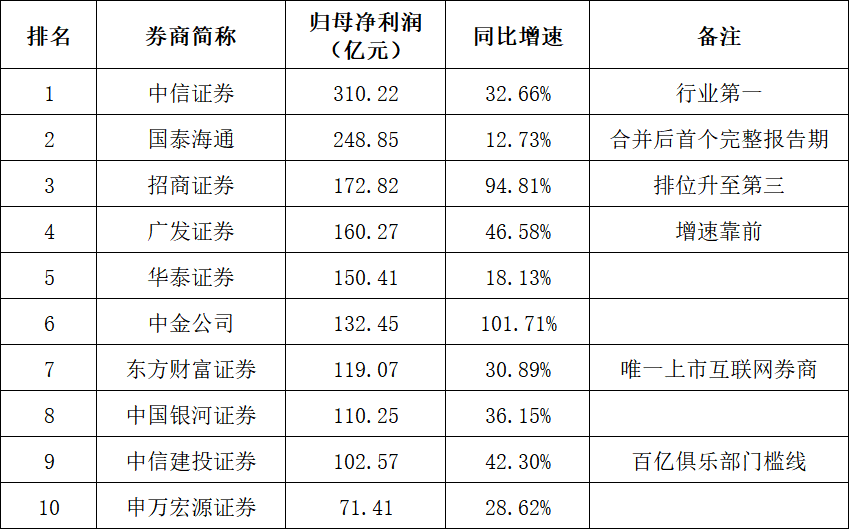
Wind 数据显示,截至 2026 年 10 月 31 日,A 股 42 家上市券商全部完成三季报披露。三季报收官,归母净利润榜单常被当作观察券商行业冷暖的风向标,但只看名次很容易陷入误区:规模大不代表抗风险能力强,短期高增速也不等于长期竞争力。头部阵营的排位看似稳固,内部增长节奏早已分化;不少尾部券商亮眼的弹性,本质只是低基数带来的修复行情。我们先从归母净利润总量入手,拆解 42 家券商的利润版图,先看第一梯队 TOP10。
归母净利润TOP10
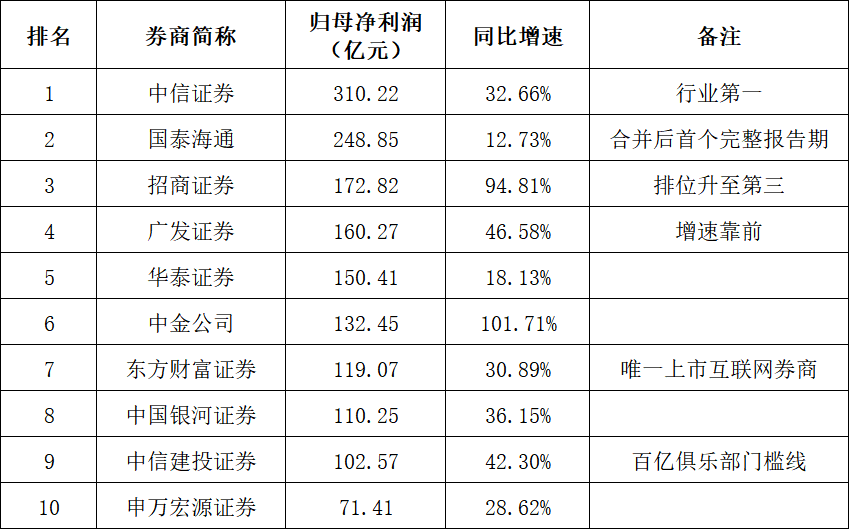
数据说明:截至 2026-10-31;统计范围为A 股 42 家上市券商 2026 年前三季度。同比增速:部分为上市公司三季报原文披露,中金公司、中国银河证券、中信建投证券、申万宏源证券三季报正文未直接披露同比增速,以上同比增速由 Wind 根据本期、去年同期归母净利润计算得出,属于加工口径。
利润马太效应已经固化。前十券商拿走行业七成利润,“百亿俱乐部”门槛清晰,但梯队内部增速分化,不是坐上龙头位置就可以躺赢。国泰海通合并后体量稳居第二,但增速明显弱于中信、广发、东财;东方财富不靠重自营博弈,依旧跑出高增长,印证零售流量底盘的独特韧性。
体量榜单只能看出谁赚得多,增速梯队才是区分 “真增长” 和 “数字假象” 的关键。同样是正增长,高基数龙头和低基数中小券商,增长含金量天差地别。
净利增速黑马榜(正增长梯队)
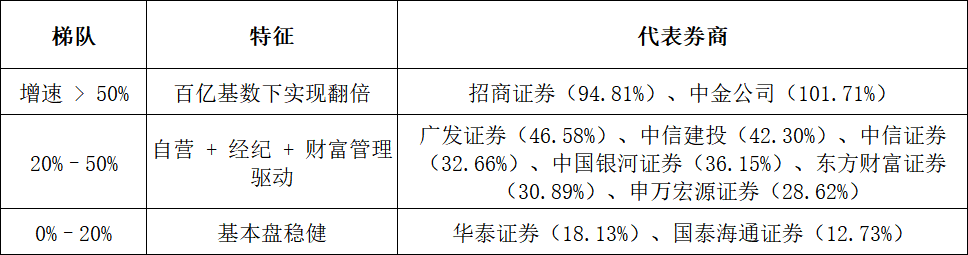
高增速要先验 “基数滤镜”。部分中小券商的超高增速,本质是去年同期业绩深坑带来的修复,并非商业模式发生质变;招商、中金在百亿利润基数之上实现翻倍增长,中信建投、广发等维持 40% 左右高增,这类增长含金量完全不在一个维度。
有赚得盆满钵满的,就有业绩承压甚至转亏的。前三季度行情节奏起伏,一批券商利润被直接侵蚀,短板暴露无遗。
业绩承压梯队(负增长样本)
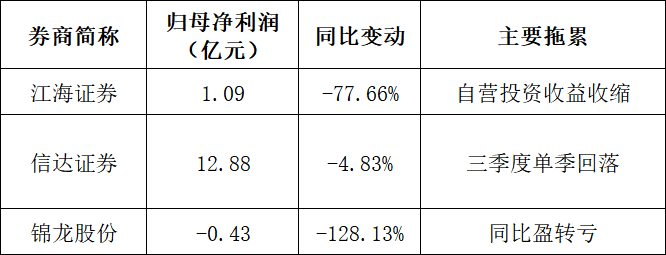
中小券商的命门牢牢绑在自营上。市场一旦转向,持仓浮盈波动直接击穿利润缓冲垫;缺少投行、资管、机构业务稳定托底,业绩就是纯粹的行情晴雨表,潮水退去便容易裸泳。
总量排名只是最表层的结果。大券商赢在资本、牌照、客户底盘;中小券商很多时候赌在自营弹性。规模大≠抗波动,增速高≠可持续。 单看利润榜很容易被短期数字迷惑。想要看懂真实实力,还要继续拆解业务结构、盈利质量两张表。
风险提示:投资有风险。以上仅为公开财务数据整理,不构成任何投资建议;券商业绩受市场行情波动影响较大,过往业绩不代表未来表现。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96