五条赛道谁领跑,谁掉队?看透 42 家券商三季报:有的靠行情暴富,有的悄悄建好长期底盘



 收藏
 举报
Wind 数据显示,42 家上市券商三季报已全部披露。券商的收入底盘,大致划分为经纪、自营投资、投行承销、资管、财富管理五大核心赛道。同样是赚利润,各家的赚钱逻辑早已拉开差距:有人借行情红利押注自营,博取短期高弹性;有人靠管理费、投顾费这类轻资产收入,拿到稳定现金流;也有投行储备充足、项目有序落地;还有不少机构困在经纪通道内卷里,增长触顶。
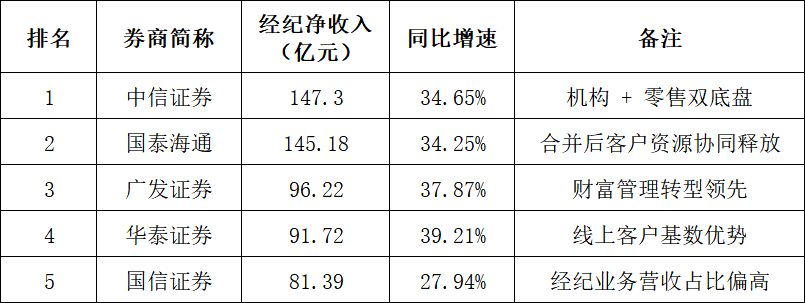
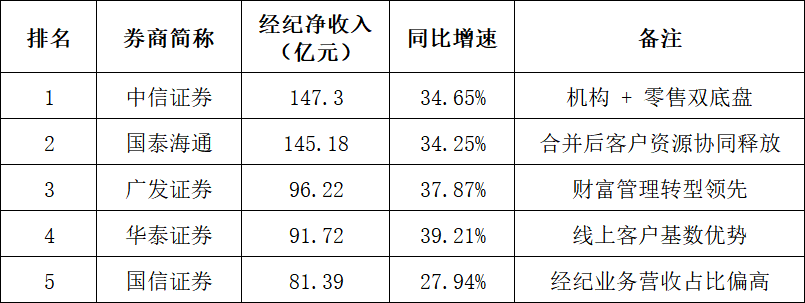
经纪业务是券商最传统的基本盘,也是观测市场冷暖的 “晴雨表”,收入弹性完全绑定二级市场交投热度。前三季度市场成交持续放量,42 家上市券商经纪业务手续费净收入合计 1429.47 亿元,同比增长 27.89%,行业迎来一轮普涨,但赛道内部的格局,正在悄悄改写。
经纪业务手续费净收入 TOP5
经纪业务手续费净收入增速TOP5
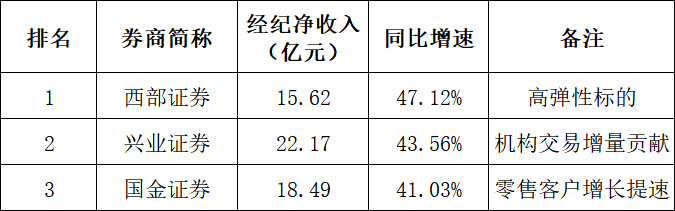
观察上表,规模头部稳稳守住基本盘,一批中小券商借着本轮成交回暖跑出更高增速;东方财富依托互联网流量壁垒,客户转化效率持续领跑。但一个共识已经形成:单纯靠佣金通道的老路越走越窄,费率内卷长期存在,经纪业务正在从 “赚钱主业”,变成财富管理的引流入口。
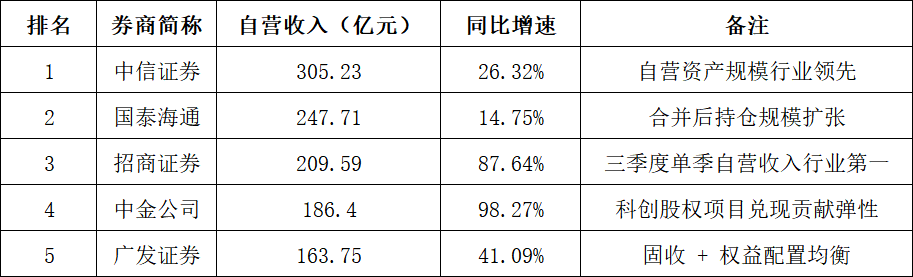
自营投资,是这一轮三季报拉开业绩差距的第一变量,也是波动最大的一块业务。自营收益跟着权益、固收市场起伏,赚的是资产配置与择时的钱;科创股权、另类投资项目集中退出,也会在单期报表里制造大额收益。它是一把典型的双刃剑:行情顺风时,自营可以快速增厚利润;一旦市场转向,持仓浮盈收缩,业绩会立刻承压,这也是我们甄别利润含金量最核心标尺。
自营投资业务净收入 TOP5(利润第一变量)
投行业务比拼项目储备、承揽能力和区域资源,收入节奏和资本市场融资环境深度绑定,稳定性介于财富管理和自营之间。Wind 数据显示,前三季度 42 家上市券商投行手续费净收入合计 317.30 亿元,同比增长 26.16%,但行业分化肉眼可见:仅 20 家投行收入实现正增长,其余受 IPO 节奏放缓、项目落地延后拖累收入下滑。融资资源持续向头部集中,前五大券商投行收入合计占比超六成。
投行业务手续费净收入 TOP5(份额向头部集中)
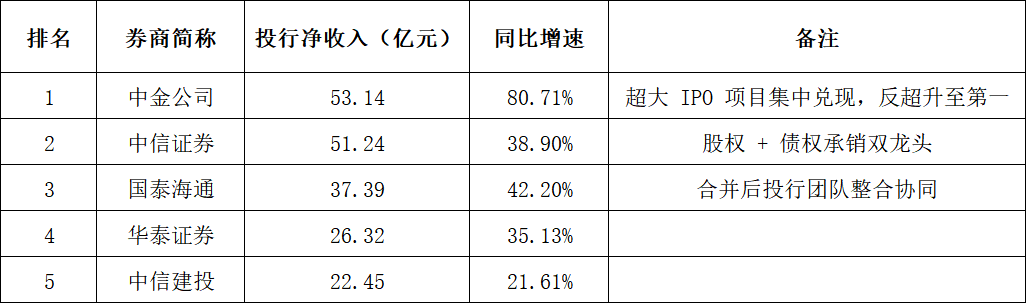
剖析三季报投行收入数据,值得一提的是,中信证券在股权承销、大型债券项目上保持绝对龙头地位;部分区域券商深耕地方城投、专精特新企业,在债券承销上拿到稳定订单。
资产管理是慢生意,靠管理费吃饭,考验投研体系、产品线和长期口碑,也是本轮行情里最稳的轻资产赛道。Wind 数据显示,前三季度 42 家上市券商资管手续费净收入合计 415.06 亿元,同比增长 25.87%,31 家券商实现资管收入正增长。头部券商依托公募子公司、养老金与机构委外稳住规模,不少机构在 ABS、REITs、跨境资管上寻找增量。
资管业务手续费净收入 TOP5(主动管理转型见效)
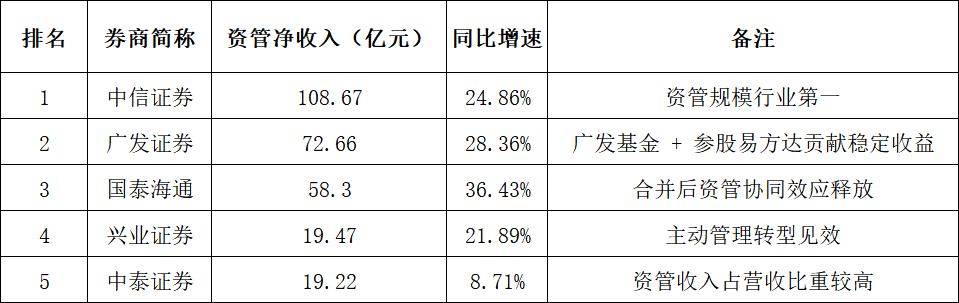
资管的价值,是平滑券商整体业绩波动,打造穿越周期的底盘。反观大量中小券商,产品同质化严重、规模体量有限,很难形成第二增长曲线。
财富管理是近几年券商争夺的核心高地,收入来源以基金代销、投顾服务费为主,属于弱周期业务。这条赛道拼的不是短期爆发力,而是客户沉淀、产品矩阵和投顾服务能力。
财富管理业务收入 TOP5
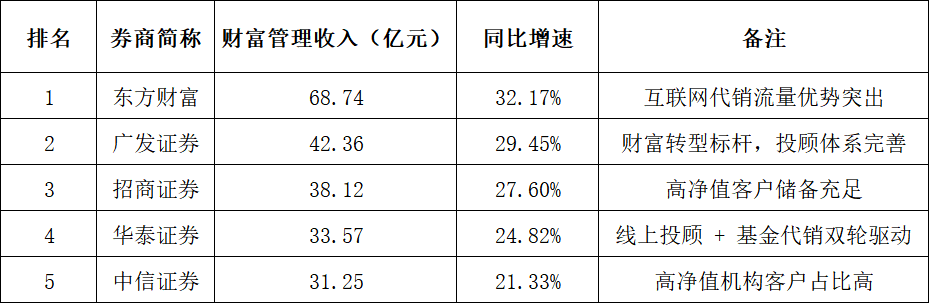
经纪靠市场成交,投行靠项目储备与牌照资源,资管靠主动管理能力,自营靠市场择时与资产配置,财富管理靠客户长期经营。轻资产稳盘,重资产定弹性。短期利润榜单,看的是这一轮行情里赚了多少钱;业务结构拆解,看的是这家券商能不能持续赚钱。真正走得远的券商,都在主动降低对自营、行情的依赖,搭建均衡的收入底盘;掉队的玩家,困在通道内卷、业务单一的老路上,行情一退,业绩立刻承压。
风险提示:投资有风险。以上仅为公开财务数据整理,不构成任何投资建议;券商业绩受市场行情、资本市场政策影响较大,过往业务表现不代表未来。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96