13天7板!到底在炒啥?


 收藏
 举报

11月16日早盘,龙江交通在盘中直线拉升强势封板,报收10.00%涨幅,成功拿下近13个交易日里的第7个涨停板。半日换手率录得15.93%,成交额放大至9.65亿元,买一盘口封单依然高达36.73万手。
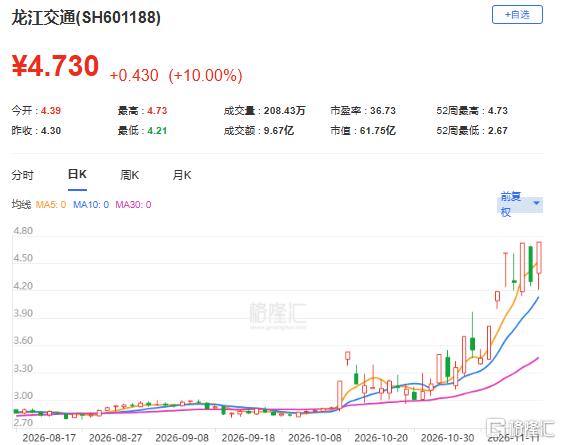
(龙江交通股价走势;格隆汇)
回顾这13个交易日的运行轨迹,其间穿插了5个回调交易日,呈现出明显的震荡上行特征。自10月28日收盘算起,其累计涨幅已达48.74%。
盘面走势并非一帆风顺,早盘开盘仅微涨2.09%,盘中甚至一度翻绿下探,随后才迎来多头强力拉升。相比之下,同板块跟涨的冰山冷热、龙建股份与晶雪节能盘中虽一度冲高至6%以上,但均未能成功封死涨停,全场仅有龙江交通一只标的独善其成。
大盘整体则呈现出明显的逆风调整格局。上证指数早盘收跌0.60%至3612.55点,两市上涨个股仅633家,下跌个股高达1649家。
冰雪旅游与传媒板块逆势位居涨幅榜前列,而半导体、光通信与贵金属等前期主线则集体陷入回调。
消息面上,吉林省已规划在2026至2027雪季推出400余项文旅主题活动。
第十届雪博会、长春冰雪节、查干湖冬捕节与长白山粉雪节等多个超级IP密集联动,将冰雪运动与民俗体验深度打包。政策端同样频吹暖风,文化和旅游部9月印发的产业规划明确提出要大力激发冰雪经济活力。
早在10月12日,黑龙江省冰雪旅游发展促进方便在广州举办推介会,宣布第二十八届哈尔滨冰雪大世界园区扩容至125万平方米,总用冰量创下历届新高。行业底盘同样数据坚实,2025年我国冰雪产业规模已正式突破万亿元大关。
2025至2026雪季全国冰雪运动参与人数达到3.08亿,整体消费规模约合2050亿元。
微观客流数据呈现出明显的提前预热迹象,11月1日至15日期间,国内飞往张家口的机票预订量同比飙升约293%。
同期飞往阿勒泰的机票订单超过5400张,同比增长约34%。
美团平台数据显示,10月以来滑雪关键词搜索量同比大增125%,雪场周边5公里范围内的酒店住宿预订量更是同比跃升217%。
聚焦公司基本面来看,龙江交通作为黑龙江省内唯一一家高速公路上市公司,核心资产为G10绥满高速哈尔滨至大庆段的132.8公里特许经营权。其主营业务高度聚焦于收费运营与日常养护,实际控制人为黑龙江省国资委。
市场热炒的冰雪季概念与公司主业之间,实质上存在一道不易跨越的逻辑鸿沟。
对高速公路运营商而言,冬季冰雪带来的除雪设备投入、物资储备与人力消耗属于刚性成本项,而非能够直接增厚业绩的收入项。
冬季极端天气带来的封路风险反而是常态化的经营扰动,每年冬季的保畅考核重点恰恰在于如何严控拥堵与运营差错。从历史财务报表来看,冰雪旅游的火热很难直接兑现为上市公司的业绩弹性。
2026年前三季度,公司实现营业收入5.26亿元,同比下降9.53%;实现归母净利润1.72亿元,同比下降10.40%。单看第三季度,营业收入与归母净利润分别同比下滑12.60%和13.52%,扣非净利润降幅更是达到14.54%。
将时间拉长至2025年第四季度,公司营业收入曾同比骤降49.39%,归母净利润腰斩下滑55.97%。这种通行费现金流本身的周期性波动,与冰雪旅游景气度的爆发并无直接关联。
在估值层面,该股的二级市场定价已显著脱离高速公路板块的行业平均坐标。其滚动市盈率高达33.57倍,总市值达到61.75亿元,而传统公路运营板块龙头公司的估值普遍维持在个位数到十几倍的合理区间。
面对异常的股价波动,公司日前已发布股价异动公告,明确提示短期涨幅显著高于行业整体水平,存在市场情绪过热与非理性炒作风险。公司在自查中确认,当前主营业务与内部生产经营秩序均正常,外部行业政策未发生重大调整。
除了核心的高速公路收费资产外,公司业务版图还涵盖出租车运营、大宗集采贸易与房地产开发.在清洁能源领域,其布局了高速公路与产业园区分布式光伏以及大顶子山航电枢纽,此外还控股了萝北县工农村石墨矿,但石墨采选项目目前仍处于前期筹备阶段。
随着冰雪季周期将持续推进至2027年3月,二级市场关于客流与预订数据的宏大叙事仍将阶段性反复扰动盘面。当情绪退潮、概念炒作的燃料耗尽之后,资金终究需要回到审视估值与基本面现实的锚点上来。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96