两周跌没了半年收益,信用债到底发生了什么?应该如何应对?



 收藏
 举报
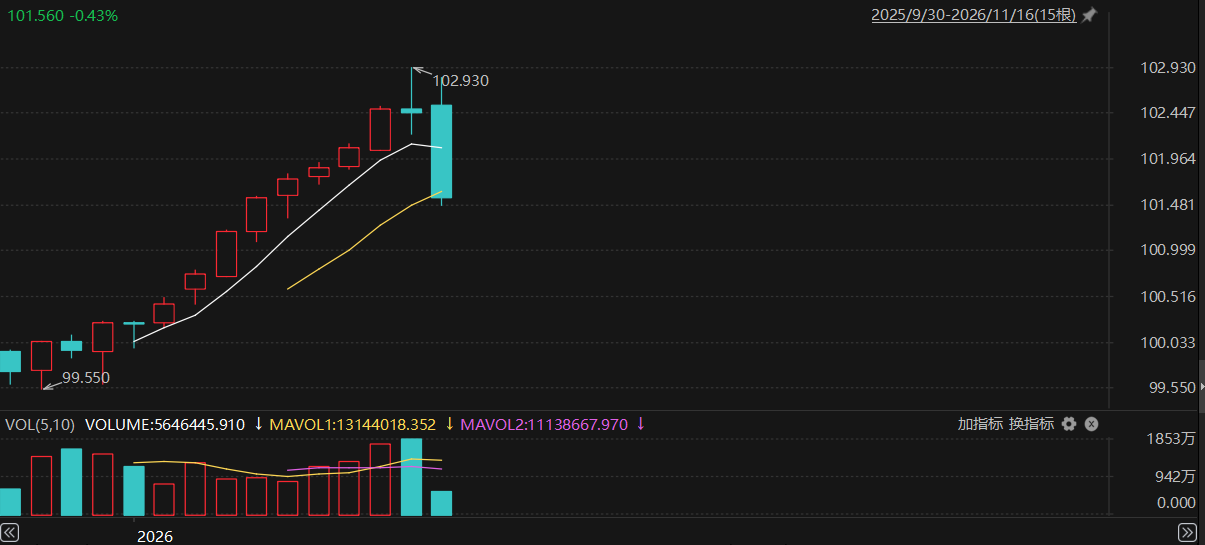
近期股债遭遇双杀,上证指数再次回到3600点关口,而债市更是罕见地连续6个交易日大跌,过往的“股债跷跷板”失效。本文用最简单的话,讲清债市发生了什么,普通投资者应该如何应对?
在讲述信用债连续大跌之前,我们简单科普两个概念:利率债和信用债(是否以政府信用发行)
通俗地来说,行业内说的利率债包括:各种期限的国债、3家政策性银行发行的债券(国开债、农发债和进出口债)、地方政府发行的债等。信用债,就是企业等主体用自己的信用借钱、承诺还本付息的债券。它没有国家信用兜底,发债主体通常是企业。
信用债两周跌去半年收益,原因是什么?
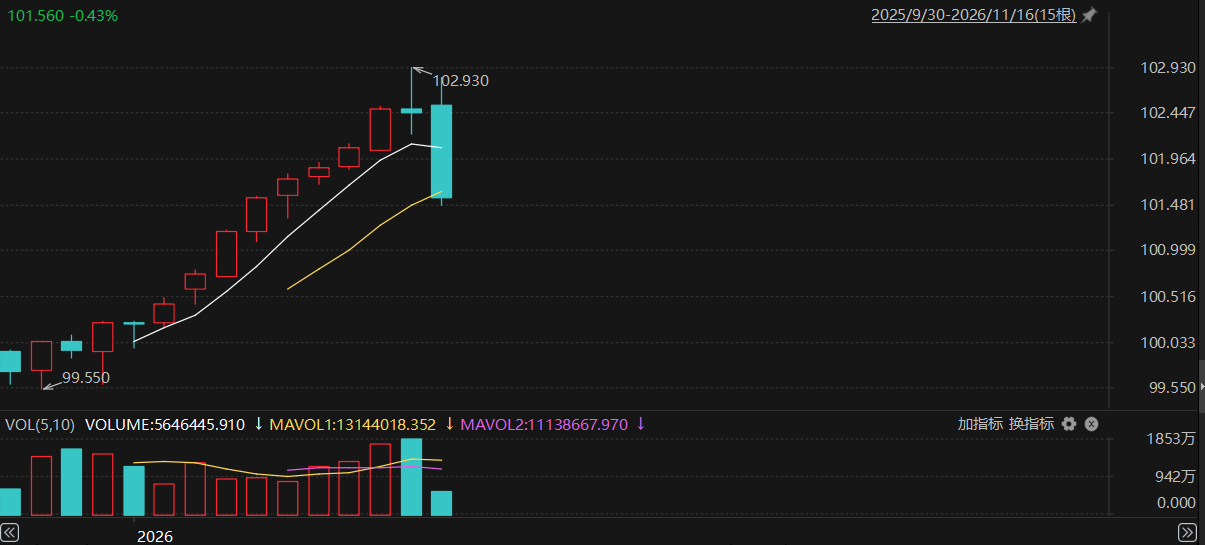
(资料来源:iFinD;统计区间:2025年9月—2026年11月;指数数据仅供参考,指数历史涨跌不代表任何一只基金产品历史业绩,亦不预示产品未来收益表现,不构成任何投资建议、收益承诺。基金投资存在市场波动风险,过往表现不代表未来收益,投资需谨慎。各类基金风险收益特征不同,适配不同投资目标以及风险偏好的人群,投资者应按自身风险偏好及投资目标做出合适的选择)
上图是AAA科创债指数自2025年9月的月线走势,可以明显发现近期信用债出现大幅回撤。10月底信用债市场开始了回调,进入11月份的2周,信用债市场调整还在持续,截至11月16日,科创债2周已经跌没了过去半年积攒的收益。
信用债大跌的原因是什么?
近期的利空:信用债舆情和政府债利息免税政策调整
第一阶段:2026年10月中下旬,一只2027年12月到期的离岸人民币点心债价格跌至面值的74%,市场开始定价债券违约的可能。
第二阶段:10月30日开始随着固收+基金和理财资金的预防性赎回增加,上述链条存在演变为”净值下跌—赎回—被动抛售—利差走阔“负向螺旋的风险,加剧了信用市场调整压力。(数据和资料来源:iFinD;时间截至2026年11月16日)
第三阶段:11月初债券逻辑再次发生变化,由政府债利息免税政策调整预期,带来债券市场价值重估。
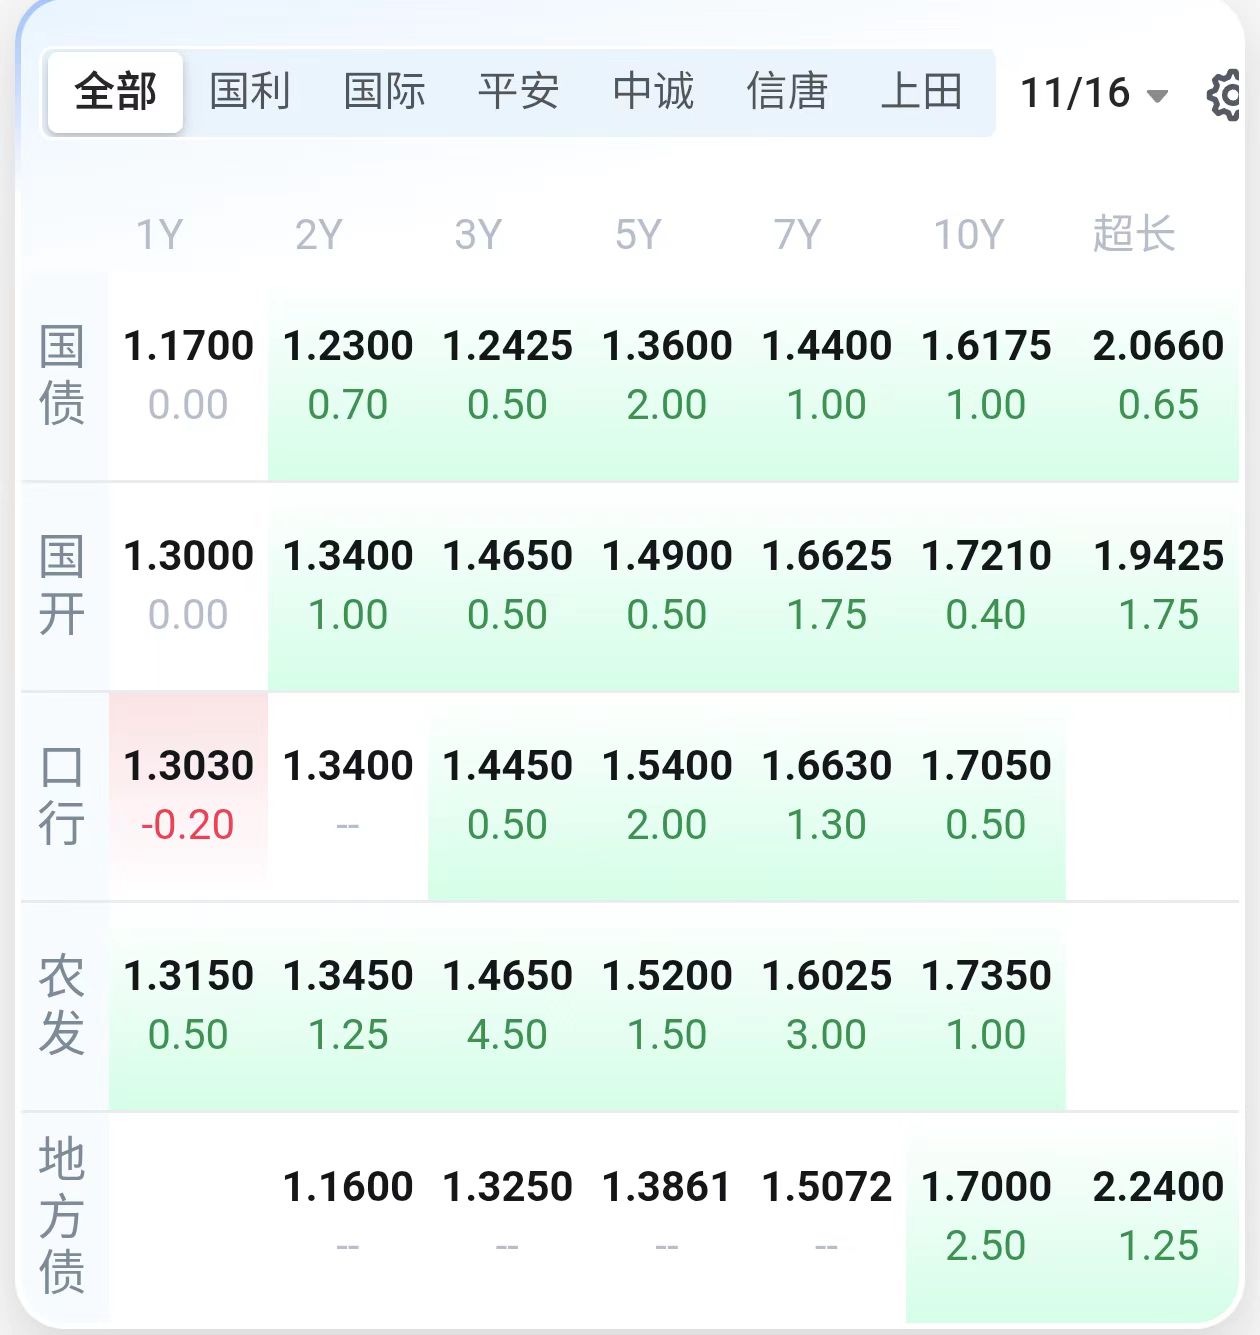
图2:11月16日利率债收益率详细;图片来源:DM查债通;时间截至2026年11月16日
我们再次科普一个小知识,可以看到图2同期限的债券收益率,3大政策性利率债收益率大于国债收益率;里边有一个原因是国债票息免税,3大政策性银行发的债券不免税,因此需要更高的收益率补偿。
自2025年8月8日起,新发行的国债、地方债、金融债都恢复征收增值税,税率是3%—6%,之前发的免征。随着旧有的债券到期,新发债券利息全部收税。市场开始计算国债、政金债、信用债之间的税后差异,此前资产荒下压得很薄的信用利差正在重新定价。目前信用债正处在这个变化窗口当中,叠加理财赎回和交易盘直营,债券市场迎来了一波估值调整。
面对这轮信用债大跌,应该知道的2个核心问题:
低利率和资产荒背景下,高资质信用债依然是相对稀缺资产
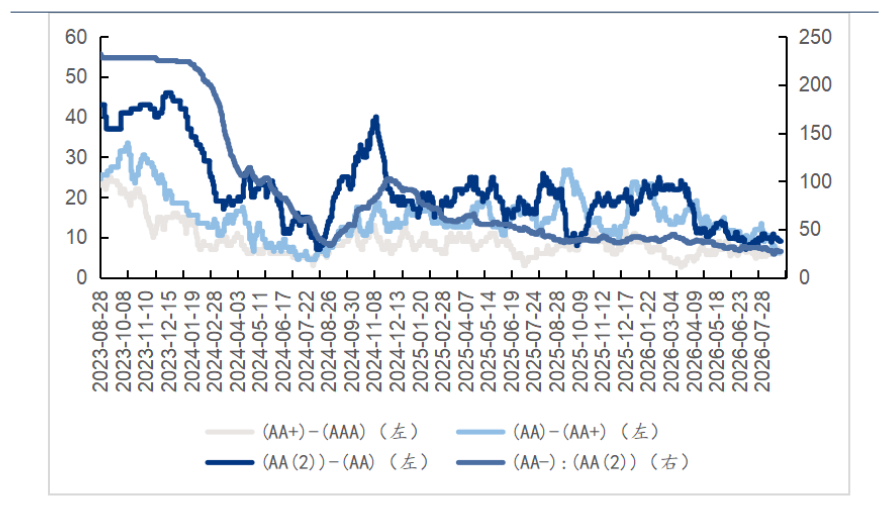
图3:近3年城投债利差走势;统计区间:2023年8月—2026年7月;资料来源:iFinD
由上图我们可以发现,最近3年AA+、AAA以及AA-之间的债券收益率价差逐渐缩小,资产荒背景下,信用债供给量持续萎缩,机构不断压缩各类债券的利差空间。由此展现出,优质高票息的资产,依然是市场的稀缺资源。
根据iFinD最新数据,城投债净融资已在2025年转负,全年合计融资-82亿元;2026年上半年延续“产业放量、城投收缩”格局。从发行金额看,城投债累计发行由2024年全年约6.1万亿元降至2025年约5.4万亿元、2026年前9个月的总发行量约3.7万亿元。(数据和资料来源:iFinD;时间截至2026年11月16日)
2、净值波动源于价格折价,衡量债券风险应看是否违约
对于债券来说,只要企业正常每年付息,到期归还本金。不管对于机构投资者还是个人投资者,持有到期最终得到的收益是固定不变的。短期的折价变动会把净值往下拉,但每年持续固定的票息,会把债券净值往上拉,直至在债券到期时收敛。
科创债和其他债券的优势是什么?
以中证AAA科创债指数(932160)为例,其中成份券数量有1470只,主体评级AAA、隐含评级AA+及以上。所有债券组合的修正久期为3.6年(可粗略理解为该债券组合收回本息需要3.6年)。
有关评级和债券风险:
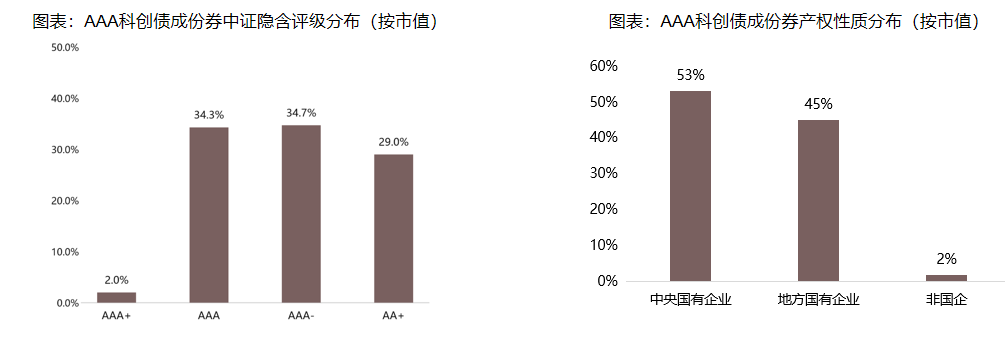
资料来源:iFinD;时间截至2026年10月16日
科创债指数(932160)主体评级均为AAA;中证隐含评级均为AA+及以上(中证AAA和上证AAA科创对隐含评级有要求,深AAA无要求)。其中AAA+、AAA、AAA-、AA+占比分别为2.0%、34.3%、34.7%和29.0%。发债主体以央企和地方国企为主,按债券市值计占比分别为53%和45%,合计98%。
有关收益率
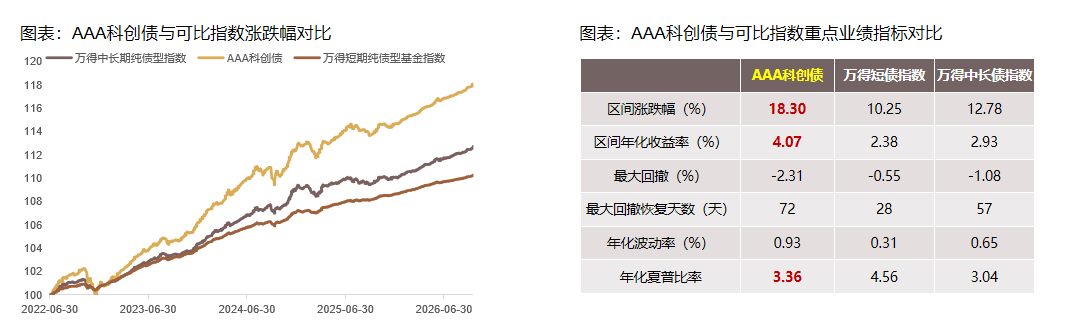
资料来源:iFinD;时间截至2026年10月16日
自2022/6/30以来,中证AAA科创债指数年化收益率4.07%、年化夏普比率3.36,均高于万得中长期纯债型指数。
总结:对于债券来说,最重要的几个因素1、债券是否会发生违约;2、相比同期限的债券,有多少债券利差;3、债券组合久期越短,本金回款周期越短,风险越小。债券属于到期后归还本息的资产,在到期之前债券价格有波动,但是越临近到期,债券价格越容易收敛。
相关投资工具:科创债ETF汇添富(551520)
科创债ETF汇添富跟踪中证AAA科技创新公司债指数,通过指数化持有数十只AAA级科创公司债。其标的指数成分券集中于公用事业、建筑、采矿与高端制造领域的大型国央企,房地产行业占比几乎为零。自上市以来日均成交额、真实流动性在24家科创债ETF中排名靠前。
风险提示:基金有风险,投资需谨慎,本资料仅为宣传材料,不作为任何法律文件。特此提示投资者关注二级市场交易价格溢价风险,若盲目投资溢价率过高产品,可能遭受重大损失。标的指数并不能完全代表整个股票市场。标的指数成份股的平均回报率与整个股票市场的平均报率可能存在偏离。请投资者关注指数化投资的风险以及集中投资于单一指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩不预示未来表现,基金管理人管理的其他基金业绩并不构成基金业绩表现的保证,投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件以详细了解产品信息。以上基金产品属于中低风险等级(R2)产品,适合客户风险等级测评后结果为稳健型(C2)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认购时,应以代销机构的风险评级规则为准。以上产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)81.33
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45