读懂主动 ETF | 海外主动 ETF 爆发,国内能复刻吗?



 收藏
 举报
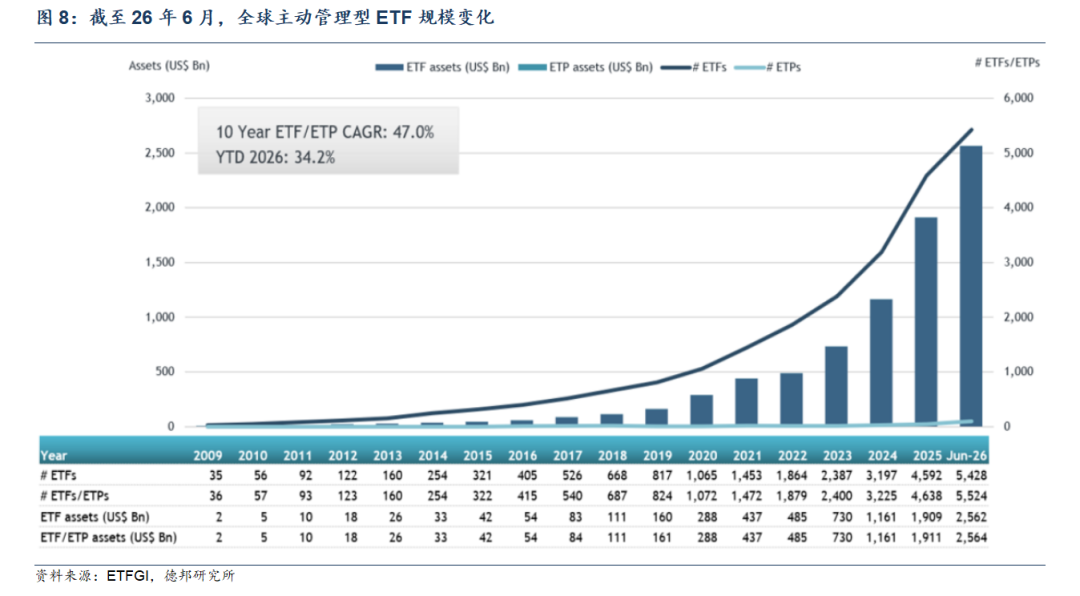
主动 ETF 并非国内首创的全新品类,海外市场已经走完一轮完整的发展周期。复盘其演进路径、资金流向逻辑,能够为国内首批主动 ETF 上市后的生态变化,提供重要参照。
全球发展历史
主动ETF并非新生事物,其全球发展史可划分为三个阶段,而中国市场的推出恰好赶上了第三个阶段的加速期。
第一阶段是2008年至2019年的萌芽探索期。2008年3月,贝尔斯登宣布推出首只主动管理ETF——CurrentYieldFundYYY。此后十余年,主动ETF发展受制于“透明度悖论”:ETF套利机制要求每日完整披露持仓,而主动基金经理视策略为机密,不愿高频公开。这一矛盾使主动ETF早期集中于固定收益领域,权益类产品进展缓慢。截至2013年,全球主动ETF规模仅约250亿美元,占ETF总资产的1%左右。
第二阶段以2019年美国SEC通过Rule6c-11为标志。该规则将ETF设立从逐案审批改为标准化备案,长期制约产品供给的制度摩擦大幅降低,主动ETF的供给闸门由此打开。
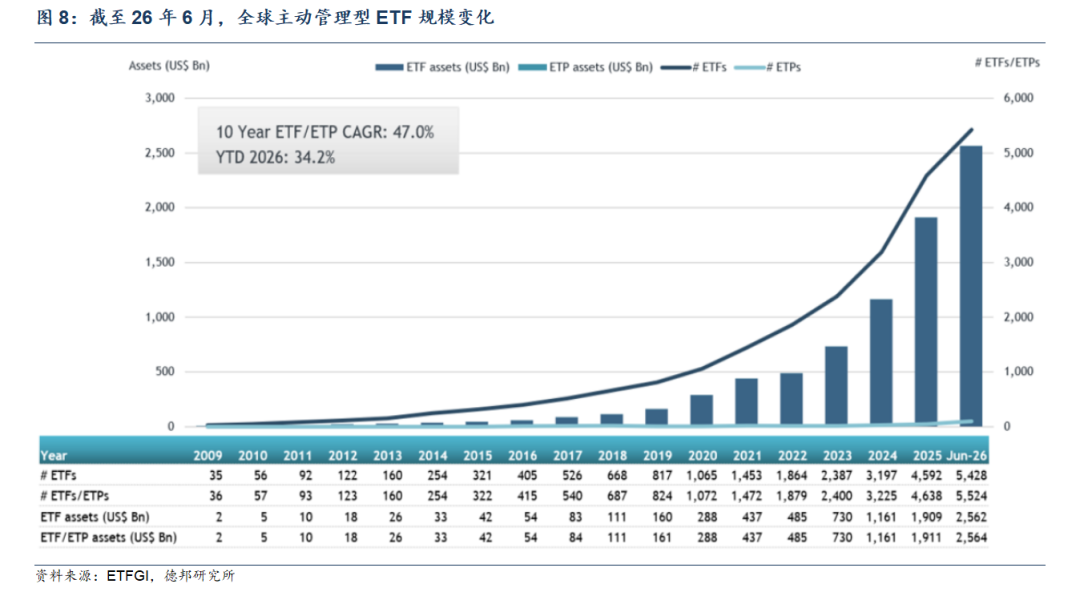
第三阶段是2022年至今的规模井喷期。产品类型从固收向权益、多策略、衍生品全面扩散。据ETFGI数据,截至2026年6月底,全球主动ETF规模达到2.56万亿美元,创历史新高;2026年以来净流入5008.8亿美元,已刷新同期最高纪录。美国市场2025年新发ETF中83%为主动管理产品,主动ETF资金流入超过4700亿美元。
美国市场复盘
美国是全球主动ETF的发源地,也是当前最主要的市场。其发展脉络可概括为“两轮制度松绑+两类标杆示范”。
两轮制度松绑。2016年,SEC通过主动ETF通用上市标准,允许其使用与被动ETF相同的上市标准,简化了产品审批流程;2019年Rule6c-11落地,将ETF发行从逐案豁免制转为通用准入制,并进一步提升灵活性——允许使用定制篮子、不强制在申赎前披露PCF、不强制提供盘中参考净值。两轮松绑直接打开了主动ETF的供给闸门。
两类标杆示范。一是机构端,2021年DimensionalFundAdvisors(DFA)批量将旗下共同基金转换为ETF,成为美国史上规模最大的共同基金转ETF操作;截至2026年5月末,DFA以接近2970亿美元的主动ETF规模位居全球第一。二是零售端,ARK旗下主动ETF在2020年科技股行情中单年回报达153%、规模飙升至170亿美元,让市场意识到主动管理能力可以绕过传统渠道、通过ETF外壳实现规模化分发。
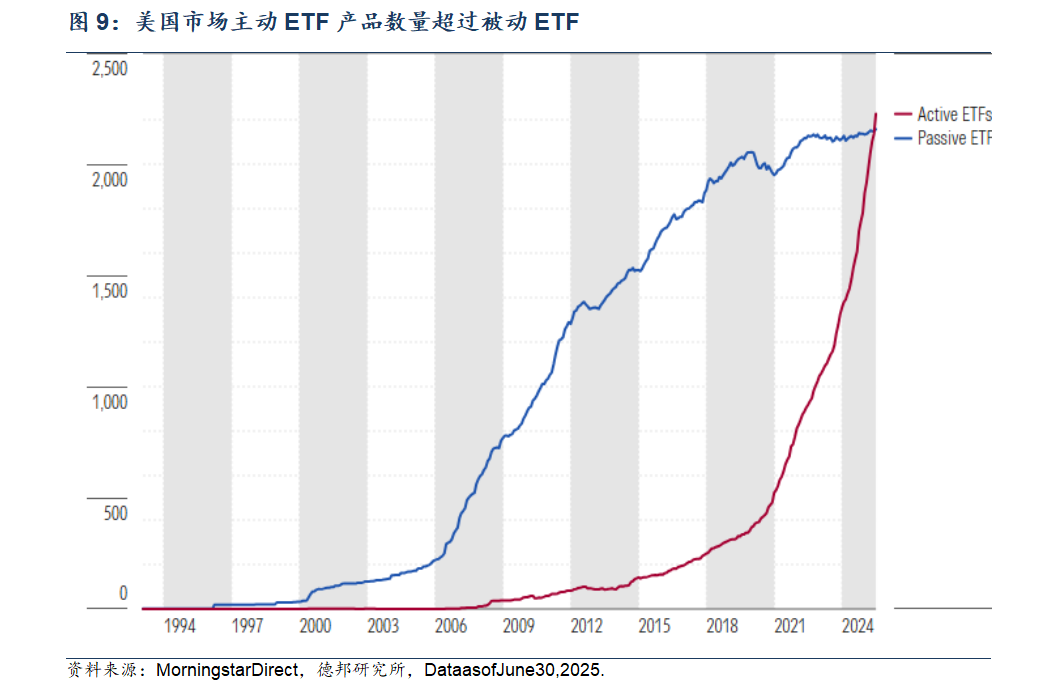
制度松绑与标杆示范叠加,推动美国主动ETF进入爆发期:2025年美国新发ETF中83%为主动管理产品,主动ETF资产同比增长63%。据CapitalGroup数据,自Rule6c-11生效以来,美国主动ETF规模增长近14倍,而同期被动ETF仅增长约四分之一。截至2026年二季度末,主动ETF已占美国ETF总资产的12.5%,较五年前的4.7%显著提升。
德邦证券研究报告指出,驱动美国主动ETF市场扩容的核心力量有四条:
第一,制度松绑降低供给门槛。从逐案豁免到通用准入,产品发行周期从数月乃至数年压缩至标准化备案,直接激活了发行人的供给意愿。
第二,税收效率优势。主动ETF产品实物申赎机制的税收效率、盘中实时交易的资金效率,构成了共同基金难以复制的结构性优势。晨星2024年数据显示,仅6.5%的股票ETF进行资本利得分配,共同基金高达78%。同为ETF产品,主动策略换手率高、已实现利得较多,换壳带来的税后收益改善远大于被动策略。
第三,投顾渠道与配置模式迁移。ETF的费率透明与场内交易特征,使其更易被投顾纳入统一账户与模型组合。MSCI2026年调查显示,71%的投顾计划在未来两年增加主动ETF配置,高于被动ETF的62%。
第四,发行人将新增供给更多转向ETF。2025年美国新发主动ETF接近1000只,而同期新发被动ETF约150只、传统共同基金仅95只——发行人的产品供给重心已发生根本性转移。
海外映射与预期影响推演
● 美国市场:主动ETF替代了谁的份额?
理解美国主动ETF扩容的真正含义,关键在于区分“产品形式转换”与“资金再配置”两个层面。表面上看,主动ETF与被动ETF同属ETF阵营,似乎存在此消彼长的竞争关系;但数据揭示的却是另一幅图景:主动ETF的增量资金主要来自传统主动管理共同基金,而非被动指数产品。
从资金流向看,主动ETF承接的是主动共同基金流出的资金,而非被动ETF的存量。根据ICI(美国投资公司协会)《2026 年投资公司年鉴》统计,2016年至2025年间,指数型美国国内股票共同基金与ETF合计获得2.9万亿美元的净新增现金流及再投资股息,而主动管理的美国国内股票共同基金则净流出3.4万亿美元。除了资金自然迁移,还存在共同基金直接改制为ETF的现象。2025年美国市场共有31家资管机构完成60只基金的转换,其中59只为主动管理产品,转换时资产合计380亿美元,改制完成后又吸引36亿美元新增资金。
综上,我们的判断是:主动ETF在美国市场的崛起,本质是主动策略的“ETF化”载体迁移与投顾配置偏好的变化,而非对被动ETF的存量替代。被动ETF仍在持续获得大额资金流入,两者的关系是互补而非竞争——这构成了“核心宽基+卫星主动”配置生态的现实基础。
●国内预期:新产品落地影响?
海外经验对国内市场有三层映射意义。
第一,制度松绑是供给爆发的关键前提。美国Rule6c-11通过后,主动ETF规模从2019年的1000亿左右美元跃升至2025年6月的1.1万亿美元左右。中国沪深交易所于2026年6月同步发布业务指引,明确了管理人资质、持仓披露、换手率约束、业绩基准等规则,已具备相似的制度起点。
第二,将对场外主动权益基金或产生一定的结构性分流。近年来主动权益基金发展经历了费率改革、考核改革等生态变革,考虑到主动ETF兼具主动选股能力、场内交易效率与每日持仓透明等优势,看好其对保险、养老金等配置型资金的吸引力。
第三,预计对现有ETF生态的影响相对有限,更多体现为现有场内工具补充而非存量替代。美国数据显示,主动ETF的增量主要来自共同基金流出,被动ETF仍持续获得资金流入。国内当前ETF总规模近5万亿元,被动宽基和行业主题仍处扩张期。我们认为,被动ETF获取市场Beta收益的定位将保持不变,主动ETF的落地更多是填补场内主动Alpha工具空白,二者将形成“核心被动+卫星主动”的配置格局。
第四,对基金行业生态格局产生影响,中小机构迎来差异化窗口、面临能力筛选。对中小机构而言,这既是机会窗口,也是一道能力筛选。机会在于,被动ETF赛道的格局已高度固化,中小机构在宽基和热门主题赛道上的追赶成本越来越高;而主动ETF不绑定指数资源、策略可自由差异化,为中小机构提供了一条避开宽基正面竞争的新赛道。但门槛与成本同样刚性,指引在投研经验、管理规模等维度都设置的准入硬指标,后期实操环节主动ETF产品运营复杂度同样远超被动ETF。
小结:主动ETF产品的推出短期战略意义大于规模贡献。德邦证券研究报告认为,新产品推行后主要影响对象或是场外主动权益基金,但影响强度或弱于美国。对被动ETF是结构性补充为主、局部替代为辅。参考海外成熟市场,美国市场主动ETF的核心驱动力之一是资本利得税下的税收效率优势,中国大陆无此机制;国内真正的替代动力来自费率、透明度与资金效率。主动ETF推出带来的迁移更多会发生在特定策略上(均衡型、大容量、低换手),而非全品类。
以上资料来源:德邦证券研究《主动 ETF 启航:ETF 市场迎来主动管理新时代》


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45