全球铂金市场2027年将重回短缺!一场新的供需失衡正在酝酿



 收藏
 举报
文章来源:金十数据
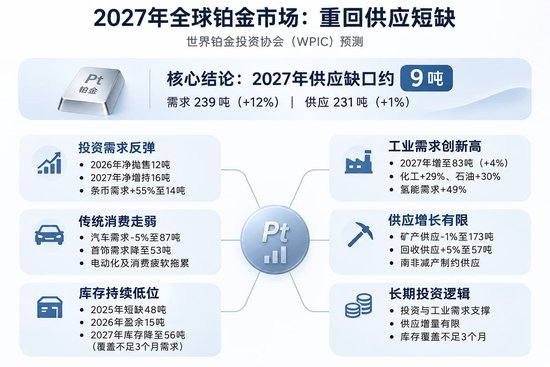
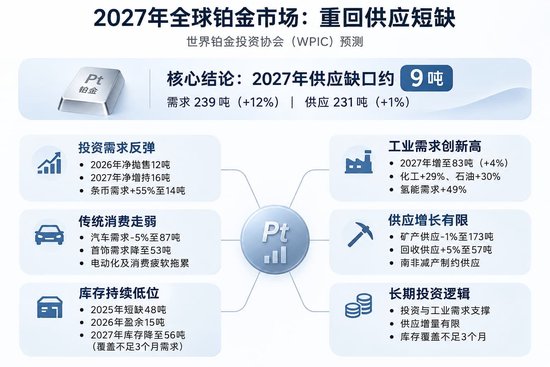
世界铂金投资协会(WPIC)周三发布的2026年第三季度《铂金季刊》预测,全球铂金市场将在2027年重新出现供应短缺,缺口预计达到约9吨。投资需求强劲反弹、工业消费持续增长,将成为推动市场供需格局变化的主要因素。
2027年全球铂金总需求预计同比增长12%至约239吨,而总供应仅增长1%至约231吨。按照协会公布的供需平衡预测,全年市场将出现约9吨供应缺口。其中,投资需求预计由2026年的净抛售12吨转为净增持16吨,工业需求则连续第三年增长,创下83吨的历史新高。
此前,全球铂金市场已连续三年出现大幅短缺。尽管2026年预计短暂恢复15吨盈余,但市场库存仍处于历史低位,到2027年底,地上存量预计仅能满足不足三个月的全球需求。
投资需求强劲反弹,推动市场重回短缺
2026年,受地缘政治、宏观经济环境及利率前景不确定性影响,铂金投资需求明显走弱。全年ETF预计净抛售15吨,交易所库存流出9吨,铂金条币需求同比下降28%至9吨。
投资需求疲软使2026年市场盈余预测扩大至15吨,比此前预期增加7吨。不过,第三季度铂金市场仍出现3吨短缺,当季供应同比下降6%至53吨,需求下降17%至56吨。
2027年,投资需求预计迎来明显逆转,全年净增持达到16吨。其中,铂金条币需求预计增长55%至14吨,主要受到市场对铂金价格上涨的预期及投资产品供应增加推动。
不过,ETF持仓预计仍将减少5吨。世界铂金投资协会认为,投资者获利了结以及资金转向铂族金属矿业股票,将继续导致ETF资金流出。
世界铂金投资协会首席执行官特雷弗·雷蒙德(Trevor Raymond)表示,2027年市场重新出现短缺,主要由投资需求回升推动,铂金条币销售有望强劲增长。
工业需求创历史新高,汽车与首饰持续疲软
工业需求预计成为2027年铂金消费增长的另一重要支撑。
2026年,全球工业铂金需求预计增长9%至80吨。人工智能相关应用推动玻璃(1439, -10.00, -0.69%)和电子行业需求分别增长30%和35%,协会因此将全年工业需求预测上调6吨。
2027年,工业需求预计继续增长4%至83吨,创下历史新高。不过,玻璃和电子行业需求将因缺乏新增产能分别下降11%和35%,增长动力转向其他工业领域。
其中,化工和石油行业需求预计分别增长29%和30%,氢能相关需求增长49%。随着相关项目进入设备交付和调试阶段,质子交换膜(PEM)电解槽需求增加,将进一步推动铂金消费。
汽车和首饰领域则延续下降趋势。2027年汽车铂金需求预计下降5%至87吨,尽管排放法规和混合动力汽车提供支撑,但汽车电动化及部分钯金替代铂金的现象仍将削弱需求。
首饰需求预计从2026年的55吨进一步下降至2027年的53吨。2026年需求同比下滑20%,主要受到中国市场消费下滑、此前补库存趋势逆转及消费者偏好重新转向黄金的影响。
全球供应增长有限,库存持续处于低位
2027年全球铂金供应预计仅增长1%至231吨。其中,矿产供应下降1%至173吨,南非减产将部分被津巴布韦增产抵消。
回收供应预计增长5%至57吨,主要受到汽车催化剂回收增加推动。电子回收业务也将受益于人工智能相关加工产能投资及数据中心设备升级。
供应增长有限,使全球铂金库存持续承压。世界铂金投资协会将2025年供应缺口修正为48吨,创下历年最高水平。
2025年底全球地上存量为51吨,预计2026年底随着市场出现15吨盈余回升至65吨,但仍仅能满足略高于三个半月的需求。2027年市场重新出现短缺后,存量预计降至56吨,覆盖时间缩短至不足三个月。
雷蒙德指出,铂金在人工智能相关领域的应用,以及被多个主要经济体列入关键矿产清单,进一步凸显其战略重要性。
他认为,供应增长受限、库存处于历史低位,以及2027年及以后市场预计重新出现短缺,将持续巩固铂金的长期投资吸引力。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)93.03
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45