日元逼近干预警戒线,AI投资热潮竟也在加剧日元卖压?



 收藏
 举报
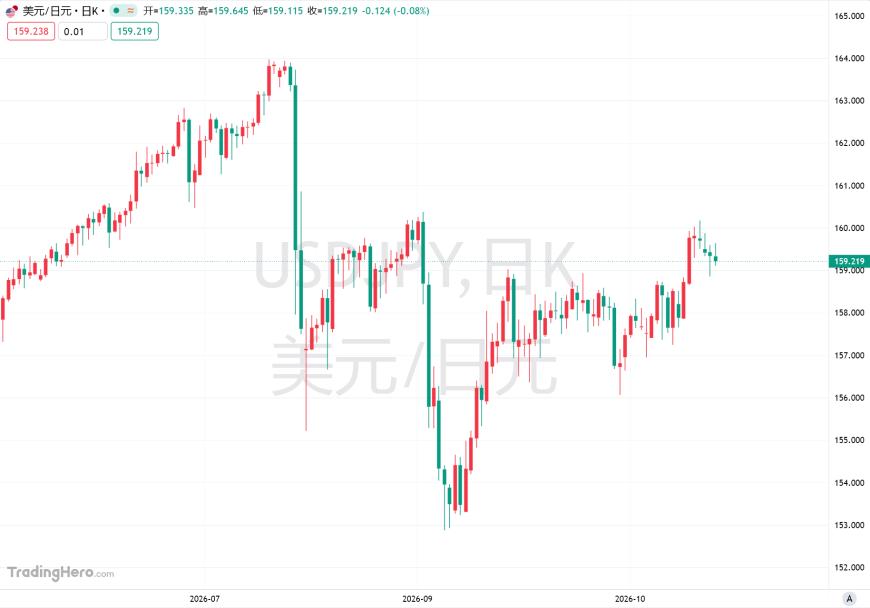
日元再次逼近日本政府的汇率干预警戒线,市场关注点正从美日利差、套利交易和日本资本外流,转向一个更隐蔽的因素:AI投资热潮可能正在通过海外投资者的汇率对冲操作,持续增加日元卖压。
日元兑美元上周一度跌破160这一关键水平。日本财务大臣片山皋月(Satsuki Katayama)警告,近期汇率走势“单边且迅速”。如果日本当局再次入市支撑日元,这将是2026年以来第三轮实际干预。
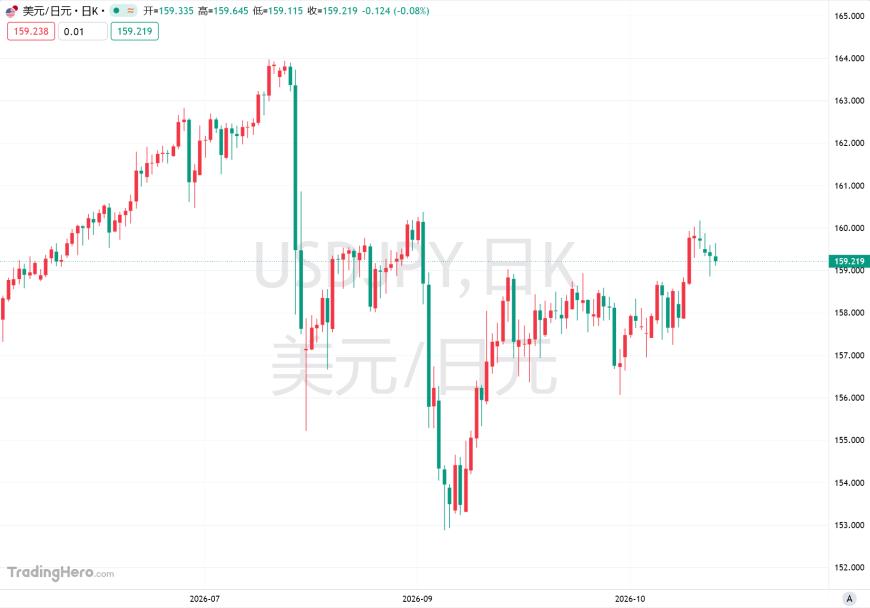
日本此前在夏季的干预行动中,投入了相当于国内生产总值约2.4%的资金,将日元从兑美元164的40年低点附近拉回。干预带来的涨幅此后大部分回吐,但市场对日本政府采取行动的警惕仍在。此前的操作也在市场中形成了一道心理防线,交易员对测试日本干预决心的兴趣有所减弱。
传统贬值压力之外,AI投资带来新的日元卖盘
日元长期承受多重结构性压力。日本人口持续萎缩,国内利率水平仍然偏低。尽管日本央行已逐步退出超宽松货币政策,并在9月将基准利率提高至1.25%,但日元仍是全球套利交易的重要融资货币。投资者借入低利率日元,再将资金投向收益率更高的资产,由此形成持续的日元卖压。
日本企业和机构长期投资海外,也使资金回流难以成为日元的稳定支撑。市场尚未看到足够有力的迹象,表明企业和机构投资者正大规模将海外资金汇回日本,以配置收益率上升的日本国债。
花旗集团日本外汇策略主管高岛修(Osamu Takashima)认为,这些传统解释仍未涵盖日元贬值背后的一个重要因素:日本股市正在成为全球投资者参与AI交易的重要市场。
日本股市今年早些时候创下历史新高,尽管近期有所回调,但全年表现仍有望位居全球市场前列。日本上市公司行业分布广泛,从消费品制造商到调味品生产商,许多企业都可以凭借旗下高科技子公司与AI产业建立联系,进而被投资者纳入AI主题交易。
日经225指数过去五年累计上涨一倍。过去18个月,日本股市更逐渐成为全球投资者押注AI的一项集中交易。高岛修指出,随着这轮行情升温,外国投资者对日本股票进行汇率对冲的规模也随之增加。
外资对冲可能放大日元卖压
海外基金买入日本股票时,往往会通过外汇对冲降低日元汇率波动对投资回报的影响。这类操作可能产生一个容易被忽视的结果:日本股市涨得越多、外资持仓越大,相关基金为了维持汇率中性敞口,就越需要卖出日元。
高岛修估算,截至2026年7月的12个月内,日本股市新增市值约400万亿日元。如果其中30%由外国投资者持有,再假设这些外资持仓中有20%采用外汇中性策略,那么同期因对冲产生的日元卖盘可能增加约25万亿日元。
这一估算存在较大不确定性。高岛修指出,许多汇率对冲操作在资产负债表之外进行,实际规模很难准确统计。但即使按照这一假设计算,新增的日元卖盘也足以抵消部分原本可能推动日元升值的资金流。
这使日本当局面对的汇率问题更加复杂。提高利率、缩小美日利差,理论上能够改善日元吸引力;但如果AI行情继续吸引海外资金买入日本股票,并通过汇率对冲带来持续的日元抛售,货币政策和外汇干预的效果就可能受到限制。
日元的弱势因此不再只是利差交易或资金外流的结果。只要全球投资者继续将日本股市视为AI投资的重要标的,相关对冲需求就可能成为日元持续承压的一股力量。
来源:金十数据


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45